
Looks like you're visiting from {country}...
Switch to our {language} site for local pricing and products
Händler-Einblicke
Wird die Bonpflicht abgeschafft? Das ändert sich 2028 bei der Belegausgabe
IN DIESEM ARTIKEL
This is a div block with a Webflow interaction that will be triggered when the heading is in the view.
Seit 2020 gilt in Deutschland die Bonpflicht – und seit ihrer Einführung wird über Sinn, Papierverbrauch und zusätzlichen Aufwand diskutiert. Nun könnte sich tatsächlich etwas ändern: Die Bundesregierung plant ab 2028 eine grundlegende Reform der Belegausgabe.
Hi, ich bin Alina von Flatpay. In diesem Artikel erkläre ich dir, was aktuell bei der Bonpflicht gilt, was sich laut Gesetzentwurf ab 2028 ändern soll und was das konkret für Händler bedeutet.
Alle Informationen auf einen Blick:
- Was ist die Bonpflicht? – Die sogenannte Belegausgabepflicht verpflichtet Händler mit einem elektronischen Kassensystem grundsätzlich dazu, bei Geschäftsvorgängen einen Beleg zu erstellen und bereitzustellen.
- Warum gibt es die Bonpflicht? – Die Bonpflicht soll die Manipulation von Kassensystemen erschweren und helfen, Steuerbetrug aufzudecken.
- Wer ist betroffen? – Die Belegausgabepflicht gilt grundsätzlich für Unternehmen, die ihre Geschäftsvorfälle mit einem elektronischen Aufzeichnungssystem erfassen.
- Wird die Bonpflicht abgeschafft? – Nicht vollständig. Laut aktuellem Gesetzentwurf soll die papierhafte Belegausgabepflicht zum 1. Januar 2028 abgeschafft und durch eine Belegbereitstellungspflicht ersetzt werden. Belege sollen dann grundsätzlich digital bereitgestellt werden, während Kunden weiterhin einen Papierbeleg verlangen können.
Was ist die Bonpflicht? Einfach erklärt
Die Bonpflicht, offiziell Belegausgabepflicht genannt, geht auf das „Gesetz zum Schutz vor Manipulationen an digitalen Grundaufzeichnungen“ (Kassengesetz) zurück. Sie verpflichtet Unternehmen, die aufzeichnungspflichtige Geschäftsvorfälle mit einem elektronischen Kassensystem erfassen, grundsätzlich zur Ausgabe eines Belegs.
Bei Geschäftsvorgängen, die mit einem elektronischen Kassensystem erfasst werden, muss grundsätzlich ein Beleg erstellt und dem Kunden zur Verfügung gestellt werden.
Der Kassenbon kann elektronisch oder in Papierform bereitgestellt werden. Das muss in unmittelbarem zeitlichem Zusammenhang mit dem Geschäftsvorgang geschehen. Der Kunde ist jedoch nicht verpflichtet, den Kassenbon anzunehmen oder mitzunehmen.
Die gesetzliche Grundlage für die Bonpflicht
Beim Kassengesetz handelt es sich nicht um ein eigenständiges Gesetz, sondern um ein Änderungsgesetz, das Anpassungen an der Abgabenordnung (AO) erwirkte. In der AO findest du deshalb die zentralen gesetzlichen Regelungen zur Bonpflicht. Dort heißt es:
“Wer aufzeichnungspflichtige Geschäftsvorfälle (...) erfasst, hat dem an diesem Geschäftsvorfall Beteiligten in unmittelbarem zeitlichem Zusammenhang (...) einen Beleg über den Geschäftsvorfall auszustellen und (...) zur Verfügung zu stellen.”
– § 146a Abs. 2 Abgabenordnung (AO)
Ein wichtiges Detail: Die Belegausgabepflicht gilt bei der Verwendung elektronischer Aufzeichnungssysteme. Nutzt du stattdessen eine offene Ladenkasse ohne elektronisches Aufzeichnungssystem, gilt die Bonpflicht nach § 146a AO nicht. Die allgemeinen Aufzeichnungspflichten musst du natürlich trotzdem beachten.
Warum wurde die Bonpflicht eingeführt?
Wie du dir sicherlich schon denken kannst, wurde die Bonpflicht zur Bekämpfung von Steuerhinterziehung eingeführt. Wird zu jeder Transaktion ein Kassenbeleg ausgestellt, können Finanzbehörden die Regelmäßigkeit der Aufzeichnungen leichter überprüfen.
Die Bonpflicht geht mit einer Reihe anderer Gesetze einher, die Steuerbetrug gemeinsam erschweren. Während die Bonpflicht zur Bereitstellung eines Kassenbelegs verpflichtet, sorgt die TSE-Pflicht dafür, dass die digitalen Aufzeichnungen des Kassensystems abgesichert und nachträgliche Manipulationen nachvollziehbar werden.
Gemeinsam erschweren diese gesetzlichen Neuerungen den Steuerbetrug mit elektronischen Kassensystemen erheblich, erleichtern den Finanzbehörden die Aufdeckung von Betrugsversuchen und fördern den fairen Wettbewerb.
Wer ist von der Bonpflicht betroffen? Und wer nicht?
Grundsätzlich gilt die Bonpflicht für Unternehmen, die aufzeichnungspflichtige Geschäftsvorfälle mit einem elektronischen Kassensystem erfassen. Wie groß das Unternehmen ist oder wie viel Umsatz es erzielt, spielt dabei grundsätzlich keine Rolle.
Betreibst du eine elektronische Kasse, musst du auch Kassenbons ausstellen.
Von der Bonpflicht ausgenommen ist die offene Ladenkasse ohne elektronisches Aufzeichnungssystem. Darüber hinaus kann das Finanzamt auf Antrag im Einzelfall eine Befreiung erteilen, wenn die Belegausgabe eine nachweisliche sachliche Härte darstellt. Das kann beispielsweise beim Verkauf an eine Vielzahl nicht bekannter Personen relevant sein.
Diese Strafen drohen bei Verstößen
Bist du von der Bonpflicht betroffen, solltest du sicherstellen, dass du die gesetzlichen Anforderungen an die Belegausgabe einhältst. Verstöße führen zwar nicht automatisch zu einem Bußgeld, können für das Finanzamt aber ein Hinweis auf weitere Mängel in der Kassenführung sein.
Diese Folgen können bei Verstößen gegen die Belegausgabepflicht drohen:
- Kein direktes Bußgeld: Der reine Verstoß gegen die Belegausgabepflicht ist aktuell keine eigene Ordnungswidrigkeit. Verstöße gegen damit verbundene Kassenpflichten können jedoch mit Bußgeldern geahndet werden.
- Weitere Prüfungen: Fehlende Belege können für das Finanzamt ein Hinweis darauf sein, dass auch andere Aufzeichnungspflichten nicht ordnungsgemäß erfüllt wurden. Das kann weitere Prüfungen nach sich ziehen.
- Umsatzschätzungen: Bestehen erhebliche Mängel in der Kassenführung, kann das Finanzamt die Besteuerungsgrundlagen schätzen.
- Bußgelder bei anderen Kassenverstößen: Nutzt du beispielsweise ein elektronisches Kassensystem nicht ordnungsgemäß oder schützt es nicht mit einer vorgeschriebenen zertifizierten TSE, können Bußgelder von bis zu 25.000 EUR drohen.
- Steuerstrafrechtliche Folgen: Werden Einnahmen vorsätzlich nicht erfasst, um Steuern zu verkürzen, kann es sich um Steuerhinterziehung handeln und damit strafrechtliche Konsequenzen nach sich ziehen.
Fragst du dich, wie es richtig geht? Ich habe bereits in einem anderen Artikel erklärt, wie ein rechtssicherer Kassenbon aussieht. Schau ihn dir an.
Belegausgabepflicht seit 2020: War die Einführung ein Erfolg?
Die Belegausgabepflicht gilt seit dem 01. Januar 2020 für alle betroffenen Unternehmen. Zwischenzeitlich galt eine Schonfrist für die Nachrüstung elektronischer Kassen; später folgten neue Pflichtangaben für Kassenbons und eine Meldepflicht für TSE-Kassen.
In der breiten Masse stieß die Bonpflicht vor allem auf Ablehnung. Kurze Zeit nach der Einführung lehnten satte 56 Prozent der Kunden die Bonpflicht ab.
Ein Kritikpunkt ist der zusätzliche Papierverbrauch. Viele Kassenbons aus Thermopapier gehören weiterhin in den Restmüll, es gibt inzwischen aber auch recyclingfähige Varianten. Dabei ist ein Papierbeleg grundsätzlich gar nicht vorgeschrieben: Die Bonpflicht kann auch mit einem digitalen Beleg erfüllt werden. Allerdings verfügen noch nicht alle Unternehmen über die technische Lösung, um elektronische Bons unkompliziert bereitzustellen.
Auch die zusätzlichen Kosten für Händler und der Papierverbrauch wurden im Zuge der Einführung kritisiert.
Einige Jahre später zeigt sich gleichzeitig eine zunehmende Offenheit für digitale Alternativen: Über 43 Prozent der Kunden sprechen sich für einen flächendeckenden Umstieg auf digitale Belege aus und würden diese auch selbst nutzen. Dieser ist aus rechtlicher Sicht längst möglich. Nun möchte die Bundesregierung den digitalen Beleg weiter vorantreiben.
Änderungen in Sicht: Wird die Bonpflicht abgeschafft?
Die Bonpflicht steht einige Jahre nach ihrer Einführung auf dem Prüfstand. Während Kunden digitalen Bons immer offener gegenüberstehen, wird gleichzeitig immer wieder über den zusätzlichen Aufwand und Papierverbrauch diskutiert.
Mittlerweile gibt es konkrete Pläne für eine Reform: Im August 2026 hat das Bundesfinanzministerium einen Gesetzentwurf zur Einführung einer Kassenpflicht und zur weiteren Digitalisierung des Steuerrechts vorgelegt. Darin ist vorgesehen, die papierhafte Belegausgabepflicht zum 01. Januar 2028 vollständig abzuschaffen und durch eine Belegbereitstellungspflicht zu ersetzen.
Konkret bedeutet das: Der Beleg selbst soll nicht verschwinden. Statt ihn standardmäßig auf Papier auszugeben, sollen Händler ihn künftig bereitstellen. Der klassische Papierbon würde damit deutlich an Bedeutung verlieren.
Gleichzeitig ist eine neue Kassenpflicht geplant. Auch hierfür sieht der aktuelle Gesetzentwurf jedoch Ausnahmen und Befreiungsmöglichkeiten vor. Welche Betriebe letztlich betroffen sein werden, hängt von der finalen gesetzlichen Ausgestaltung ab.
Zukunftssicher mit dem Flatpay Kassensystem
Wird die Bonpflicht abgeschafft? Oder gelockert? Oder doch nur digitalisiert? Noch wissen wir nicht mit Gewissheit, wie die geplanten Änderungen letztlich aussehen werden. Mit dem richtigen Kassensystem bist du aber für verschiedene Szenarien gut aufgestellt.
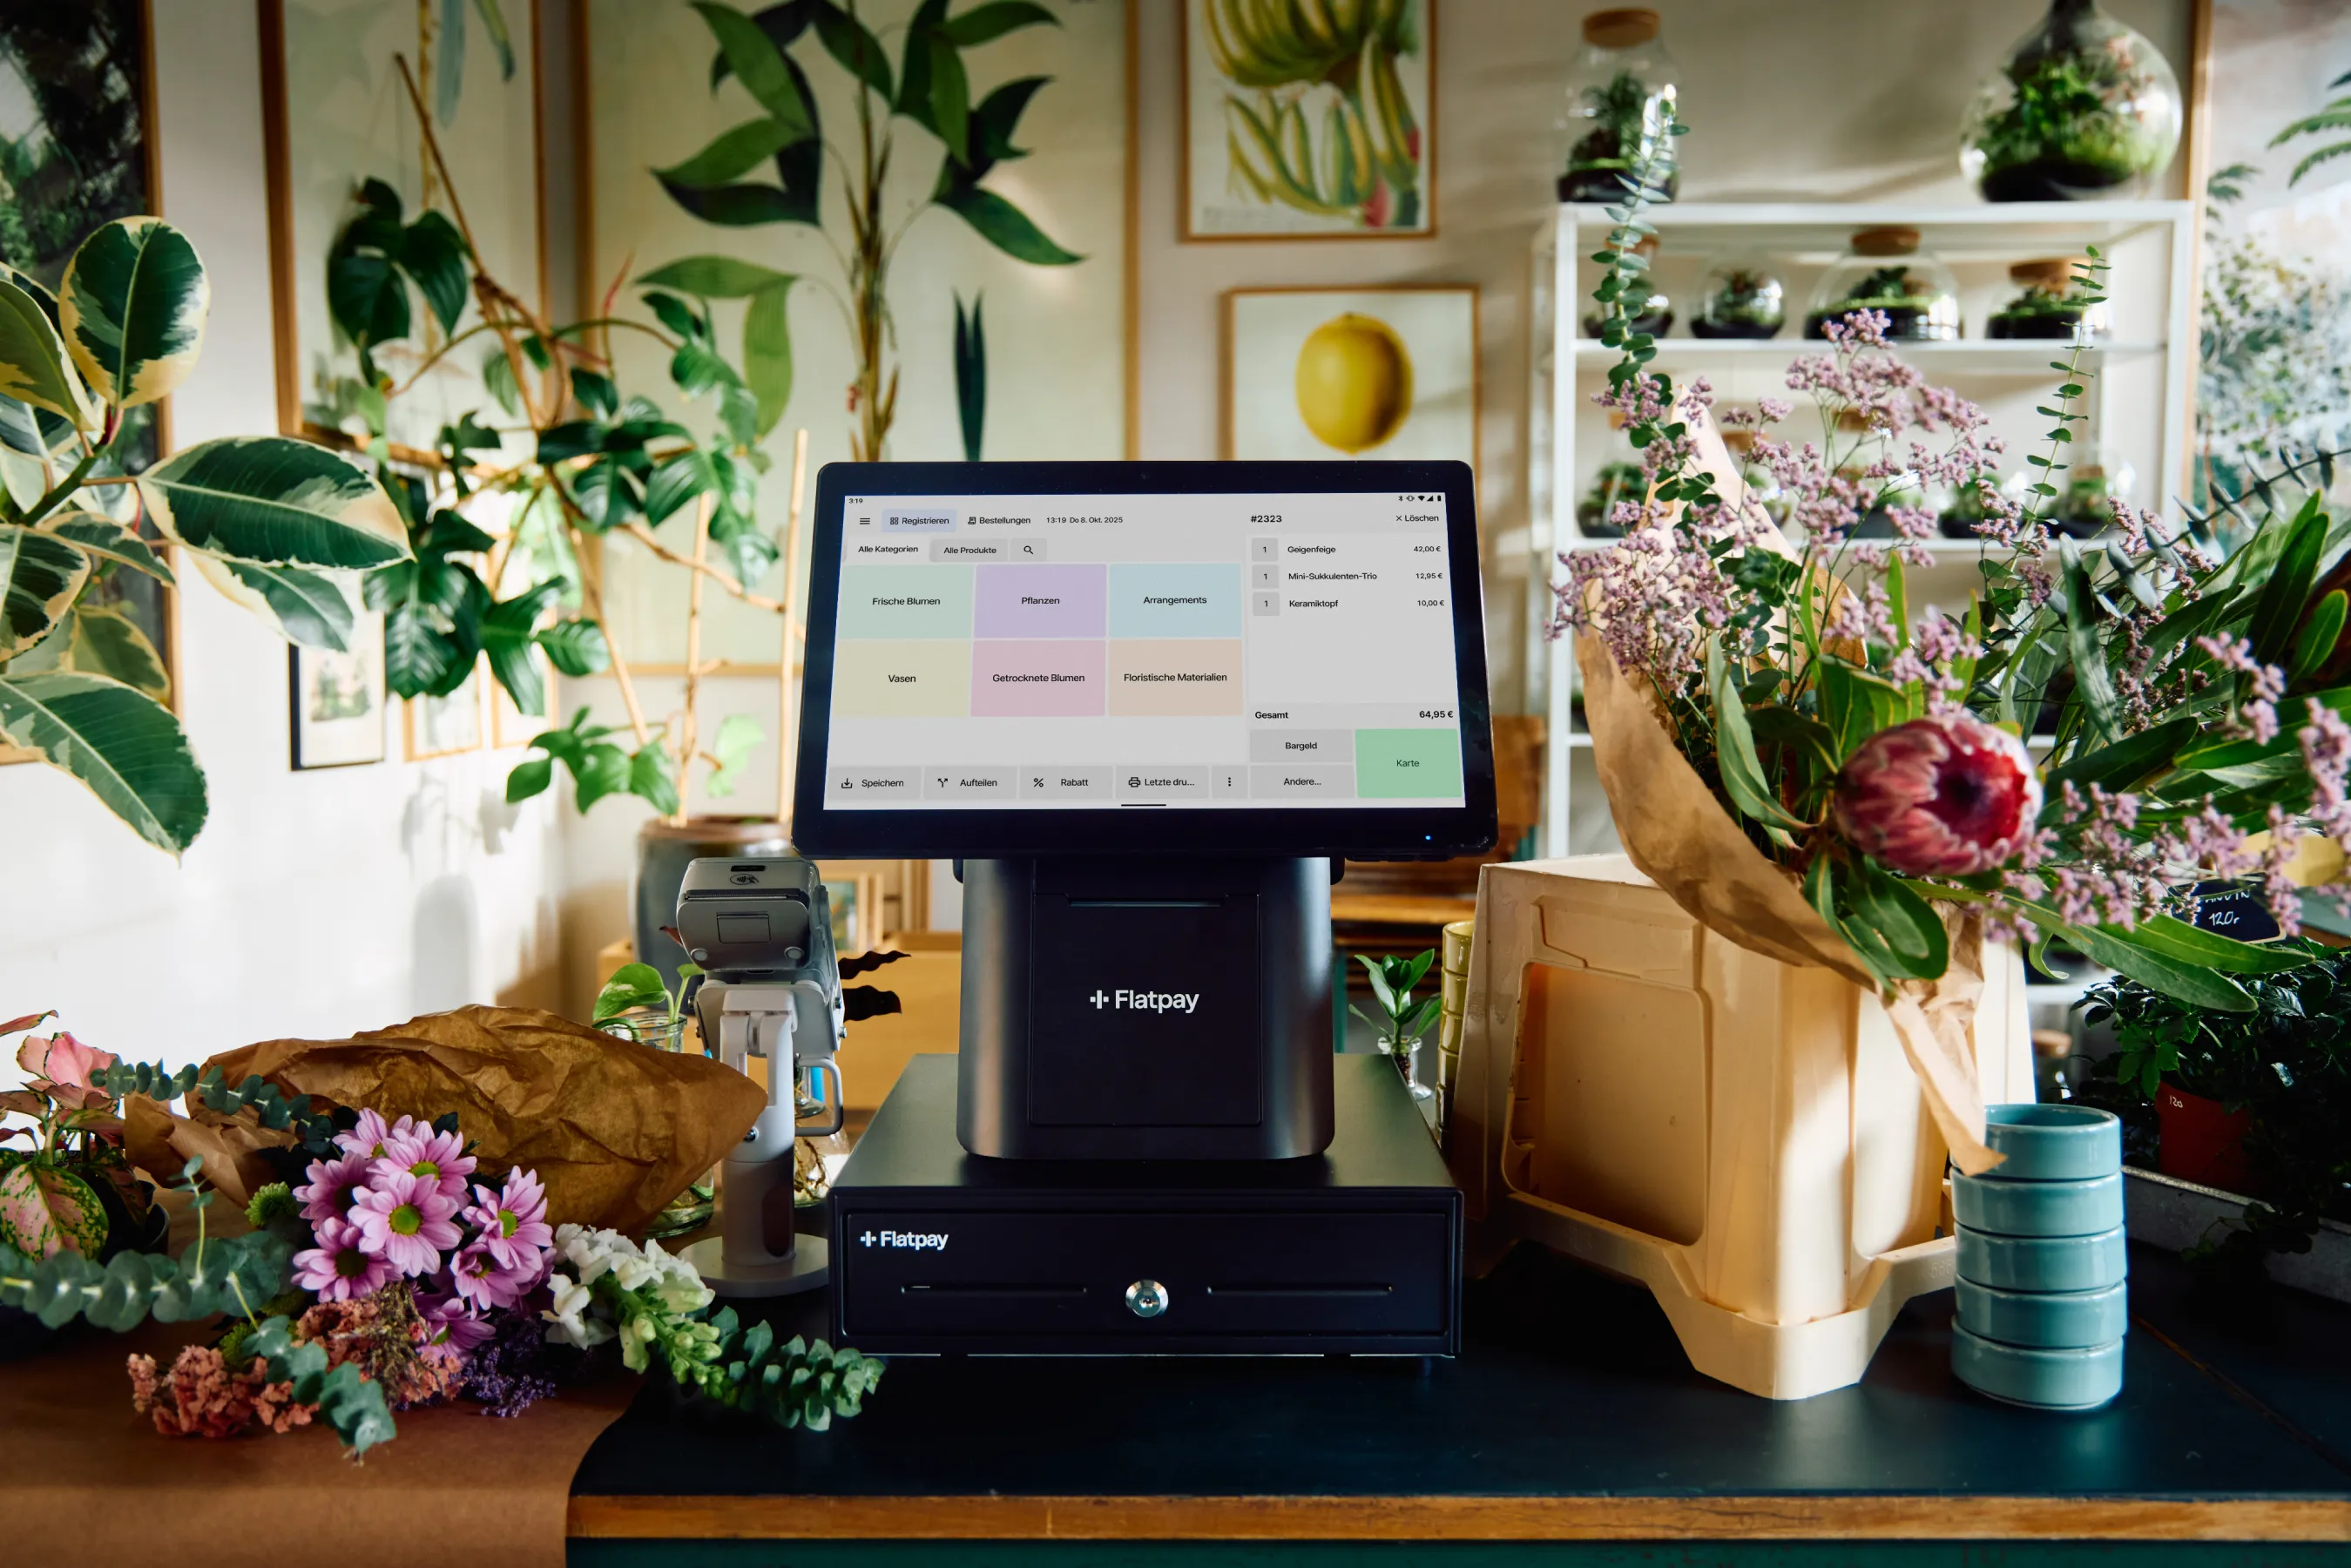
Das Flatpay Kassensystem ist ein modernes, elektronisches Kassensystem, das den Kassiervorgang erleichtert und viele Abläufe rund um die Kassenführung automatisiert. Stelle deinen Kunden Belege flexibel zur Verfügung – als Papierbon, per QR-Code oder digital per E-Mail.
Auch bei den gesetzlichen Anforderungen unterstützt dich Flatpay: Unser Kassensystem verfügt über eine zertifizierte Cloud-TSE von Fiskaly und unterstützt dich bei einer GoBD-konformen Kassenführung und der Erfüllung der Belegausgabepflicht. So bist du auch für zukünftige Änderungen rund um die Kassenführung gut aufgestellt.
Häufig gestellte Fragen (FAQ)
Was ist die Bonpflicht?
Die Bonpflicht, offiziell Belegausgabepflicht genannt, verpflichtet Unternehmen, die aufzeichnungspflichtige Geschäftsvorfälle mit einem elektronischen Kassensystem erfassen, grundsätzlich dazu, einen Beleg zu erstellen und bereitzustellen. Dieser kann sowohl elektronisch als auch in Papierform ausgegeben werden.
Wieso müssen Kassenbons immer gestellt werden?
Den gesamten Abschnitt würde ich ersetzen, weil die 30-EUR-Bagatellgrenze nicht mehr dem aktuellen Stand entspricht. Der BMF-Gesetzentwurf vom August 2026 sieht stattdessen ab 2028 eine Belegbereitstellungspflicht vor.
Wann wird die Bonpflicht abgeschafft?
Eine komplette Abschaffung der Bonpflicht ist aktuell nicht geplant. Laut aktuellem Gesetzentwurf soll die papierhafte Belegausgabepflicht zum 01. Januar 2028 jedoch abgeschafft und durch eine Belegbereitstellungspflicht ersetzt werden. Der Beleg selbst würde also nicht verschwinden, sondern künftig grundsätzlich digital bereitgestellt werden. Da es sich bislang um einen Gesetzentwurf handelt, können sich die Details noch ändern.
Ist ein QR-Code auf einem Kassenbon Pflicht?
Nein, ein QR-Code auf einem Kassenbon ist nicht verpflichtend. Er kann jedoch verwendet werden, um bestimmte Angaben – etwa TSE-Daten – maschinenlesbar auf dem Beleg darzustellen. Digitale Belege können außerdem beispielsweise über einen QR-Code bereitgestellt werden.
Darf der Name der Kassiererin auf dem Kassenbon stehen?
Ja, der Name des Kassierers bzw. der Kassiererin darf auf dem Kassenbon stehen. Dafür ist aber in der Regel ein berechtigtes betriebliches Interesse oder die Einwilligung der Beschäftigten nötig. Alternativ können auch Abkürzungen und Pseudonyme verwendet werden, um die Anonymität des Personals zu wahren.
Zahlungen annehmen – jederzeit, überall, für jedes Business
Unsere drei Lösungen, die zu Ihrem Unternehmen passen.

Zahlungsterminal

Kassensystem
Bezahlung beginnt hier
Unsere Händler sind unser Antrieb, und wir setzen uns voll und ganz dafür ein, ihnen beim Wachstum zu helfen. Ihr Erfolg liegt uns wirklich am Herzen.

