
Looks like you're visiting from {country}...
Switch to our {language} site for local pricing and products
Händler-Einblicke
Inventur Gastronomie: Wer muss, wer sollte und wie's geht
IN DIESEM ARTIKEL
This is a div block with a Webflow interaction that will be triggered when the heading is in the view.
Wie viel Ware liegt tatsächlich noch im Lager, was befindet sich im Kühlhaus und stimmen diese Bestände mit deiner Warenwirtschaft überein? Genau das zeigt dir eine Inventur – und gerade in der Gastronomie kann sie wertvolle Einblicke in Wareneinsatz und Bestände liefern.
Hi, ich bin Alina von Flatpay. In diesem Artikel erkläre ich dir, wann eine Inventur in der Gastronomie Pflicht ist, welche Verfahren es gibt und wie du deine Bestände möglichst effizient erfassen kannst.
Alle Informationen auf einen Blick:
- Was ist eine Inventur? – Die Inventur beschreibt die Erfassung und Bewertung aller Vermögensgegenstände eines Gastronomiebetriebes.
- Ist die Inventur Pflicht? – Kaufleute, die zur Buchführung und Bilanzierung verpflichtet sind, müssen grundsätzlich auch ein Inventar erstellen. Einzelkaufleute können davon befreit sein, wenn sie bestimmte Umsatz- und Gewinngrenzen nicht überschreiten.
- Welche Verfahren gibt es? – Neben der klassischen Stichtagsinventur sind unter bestimmten Voraussetzungen auch vereinfachte Verfahren wie die zeitverschobene, permanente oder Stichprobeninventur möglich.
- Wie geht eine effiziente Inventur? – Die permanente Inventur, etwa mithilfe digitaler Warenwirtschaft, schafft fortlaufende Transparenz.
Was versteht man unter Inventur in der Gastronomie?
Unter der Inventur in der Gastronomie versteht man die Erfassung und Bewertung aller Vermögensgegenstände und Schulden eines Betriebs. Kurzum: Die Inventur ist eine Bestandsaufnahme. Das Unternehmen überprüft, welche Waren tatsächlich vorhanden sind.
Bei der Gastronomie-Inventur geht ein Betrieb an die Regale – oder in das Kühlhaus – und überprüft bis ins kleinste Detail, welche Waren und Getränke es gerade vor Ort hat. Es zählt, misst, wiegt und schätzt den Warenbestand so genau wie möglich.
Die Inventurergebnisse hält der Betrieb systematisch in einer Inventarliste fest. Anschließend kann der tatsächliche Ist-Bestand mit dem Soll-Bestand aus Warenwirtschaft bzw. Buchführung verglichen werden.
Die Pflicht: Das sagt § 240 HGB über die Inventur
Die Inventur ist ein unliebsames Thema für viele Gastronomen. Sie ist eine zusätzliche Aufgabe, für die das Team länger nach Feierabend bleiben oder einen freien Tag opfern muss. Und doch findet sie in vielen Gastronomiebetrieben statt.
Laut § 240 Handelsgesetzbuch (HGB) ist sie nämlich eine gesetzliche Pflicht. Nach § 240 HGB müssen Kaufleute grundsätzlich zu Beginn ihres Handelsgewerbes und zum Schluss jedes Geschäftsjahres ein Inventar aufstellen. Dieses bildet eine wichtige Grundlage für den Jahresabschluss.
Eine Ausnahme gilt für Einzelkaufleute: Sie können nach § 241a HGB von der Inventurpflicht befreit sein, wenn sie an zwei aufeinanderfolgenden Abschlussstichtagen nicht mehr als 800.000 EUR Umsatzerlöse und 80.000 EUR Jahresüberschuss erzielen.
Warum die Inventur mehr als eine gesetzliche Pflicht ist
Selbst wenn du laut Gesetz nicht zur Inventur verpflichtet bist, solltest du dir zweimal überlegen, ob du die Inventur so einfach außen vor lässt. Die Inventur ist für Gastronomen ein wichtiges Werkzeug zur Selbstkontrolle.
Regelmäßige Bestandsaufnahmen helfen dabei, schwindende Bestände rechtzeitig aufzufüllen und abgelaufene Lebensmittel auszusortieren, die dem Auge im Tagesgeschäft schlicht entgehen. Außerdem macht die Inventur Verderb, Bruch und Schwund greifbar.
Die Inventur in der Gastronomie verwandelt die Theorie (den Soll-Bestand) in die Praxis (den Ist-Bestand).
Anhand der Inventarliste verstehst du, wie viel Schwund wirklich vorliegt. Das kannst du nutzen, um deinen tatsächlichen Wareneinsatz zu berechnen, deine Preiskalkulation zu verbessern und deinen Bestellprozess zu optimieren. Und das fördert deinen Gewinn.
Welche Inventurarten in der Gastronomie gängig sind
In der Gastronomie erfolgt die Inventur in aller Regel in Form der körperlichen Inventur. Sprich: Das Personal geht selbst in das Lager und zählt alle Bestände aus.
Der Rhythmus und der genaue Ablauf der körperlichen Inventur kann variieren:
- Stichtagsinventur: Die Stichtagsinventur oder Jahresinventur ist die am weitesten verbreitete Inventurart. Sie findet am 31. Dezember (Bilanzstichtag) oder unmittelbar davor oder danach statt und liefert die Daten für den Jahresabschluss.
- Verlegte Inventur: Bei der verlegten bzw. zeitverschobenen Inventur kann die körperliche Bestandsaufnahme innerhalb der letzten drei Monate vor oder der ersten zwei Monate nach dem Bilanzstichtag erfolgen. Der Bestand zum Bilanzstichtag wird anschließend wertmäßig fortgeschrieben bzw. zurückgerechnet.
- Freiwillige Monatsinventur: Gerade in der Gastronomie kann es sinnvoll sein, wichtige Bestände zusätzlich monatlich zu erfassen. So lassen sich Wareneinsatz, Schwund und Bestandsabweichungen laufend kontrollieren. Die monatliche Bestandsaufnahme ersetzt jedoch nicht automatisch die gesetzlich vorgeschriebene Inventur.
- Stichprobeninventur: Unter bestimmten Voraussetzungen kann der Bestand mithilfe anerkannter mathematisch-statistischer Verfahren anhand von Stichproben ermittelt werden. Das Verfahren muss dabei einen Aussagewert erreichen, der einer vollständigen körperlichen Bestandsaufnahme entspricht.
Die Kür: Die permanente Inventur
Die klassische Inventur zwingt Betriebe oft zu einem Kompromiss: Wer nur jährlich zählt, erfüllt seine Pflicht, erhält aber wenig Transparenz. Wer monatlich zählt, erhält mehr Transparenz, opfert dafür aber Zeit und Geld.
Bei der permanenten Inventur (§ 241 Abs. 2 HGB) wird der Bestand laufend über eine belegte Lagerbuchführung fortgeschrieben, meist in der digitalen Warenwirtschaft.
Sie aktualisiert den Bestand mit jedem Wareneingang und Verkauf sowie mit den gebuchten Verlusten. So weißt du im Tagesgeschäft, welche Bestände schwinden, welche Bestellungen fällig sind und was sich besonders gut verkauft.
Die körperliche Bestandsaufnahme ersetzt das aber nicht. Auch bei der permanenten Inventur muss jeder Bestand mindestens einmal im Geschäftsjahr körperlich aufgenommen werden. In der Gastronomie können wegen Verderb, Bruch und Schwund häufigere Kontrollen sinnvoll sein. Rezepturen und Warenbestände lassen sich zudem nur so genau verfolgen, wie die Daten in der Warenwirtschaft gepflegt werden.
Flatpay: Das Kassensystem, das deine Inventur erleichtert
Das Flatpay Kassensystem erleichtert Gastronomen die Warenwirtschaft und Inventur in dreierlei Hinsicht.
Die integrierte Bestandsverwaltung aktualisiert deinen Warenbestand bei Verkäufen automatisch und liefert nützliche Echtzeit-Daten zum Warenbestand, fälligen Bestellungen und beliebten Produkten.
Der Flatpay Barcodescanner, den du zu unseren Kassenlösungen hinzubestellen kannst, erlaubt dir, Produkte bei der jährlichen Inventur schneller zu erfassen. Lebensmittel ohne Barcode kannst du wie gewohnt manuell erfassen und in das System eintragen.
Zurück in der digitalen Bestandsverwaltung kannst du deine gescannten und eingetragenen Produkte (Ist-Bestand) mit dem Soll-Bestand abgleichen und deine Bestände mit nur einem Klick aktualisieren. Wenn das keine Erleichterung ist!
Häufig gestellte Fragen (FAQ)
Was muss bei der Inventur alles gezählt werden?
Bei der Inventur müssen alle Vermögensgegenstände eines Unternehmens gezählt werden. Neben Lebensmitteln und Getränken sind das in der Gastronomie auch Betriebsstoffe und Verbrauchsmaterialien. Wichtig auch: Es werden nicht nur volle Lebensmittel und Getränke, sondern auch angebrochene Produkte gezählt.
Wann ist eine Inventur gesetzlich vorgeschrieben?
Kaufleute, die zur Buchführung und Bilanzierung verpflichtet sind, müssen grundsätzlich auch eine Inventur durchführen. Diese erfolgt in der Regel zum Schluss des Geschäftsjahres, wobei auch andere gesetzlich zulässige Inventurverfahren möglich sind. Eine Ausnahme gilt für Einzelkaufleute: Sie können von der Inventurpflicht befreit sein, wenn sie an zwei aufeinanderfolgenden Abschlussstichtagen nicht mehr als 800.000 EUR Umsatzerlöse und 80.000 EUR Jahresüberschuss erzielen
Zahlungen annehmen – jederzeit, überall, für jedes Business
Unsere zwei Lösungen, die zu Ihrem Unternehmen passen.

Zahlungsterminal

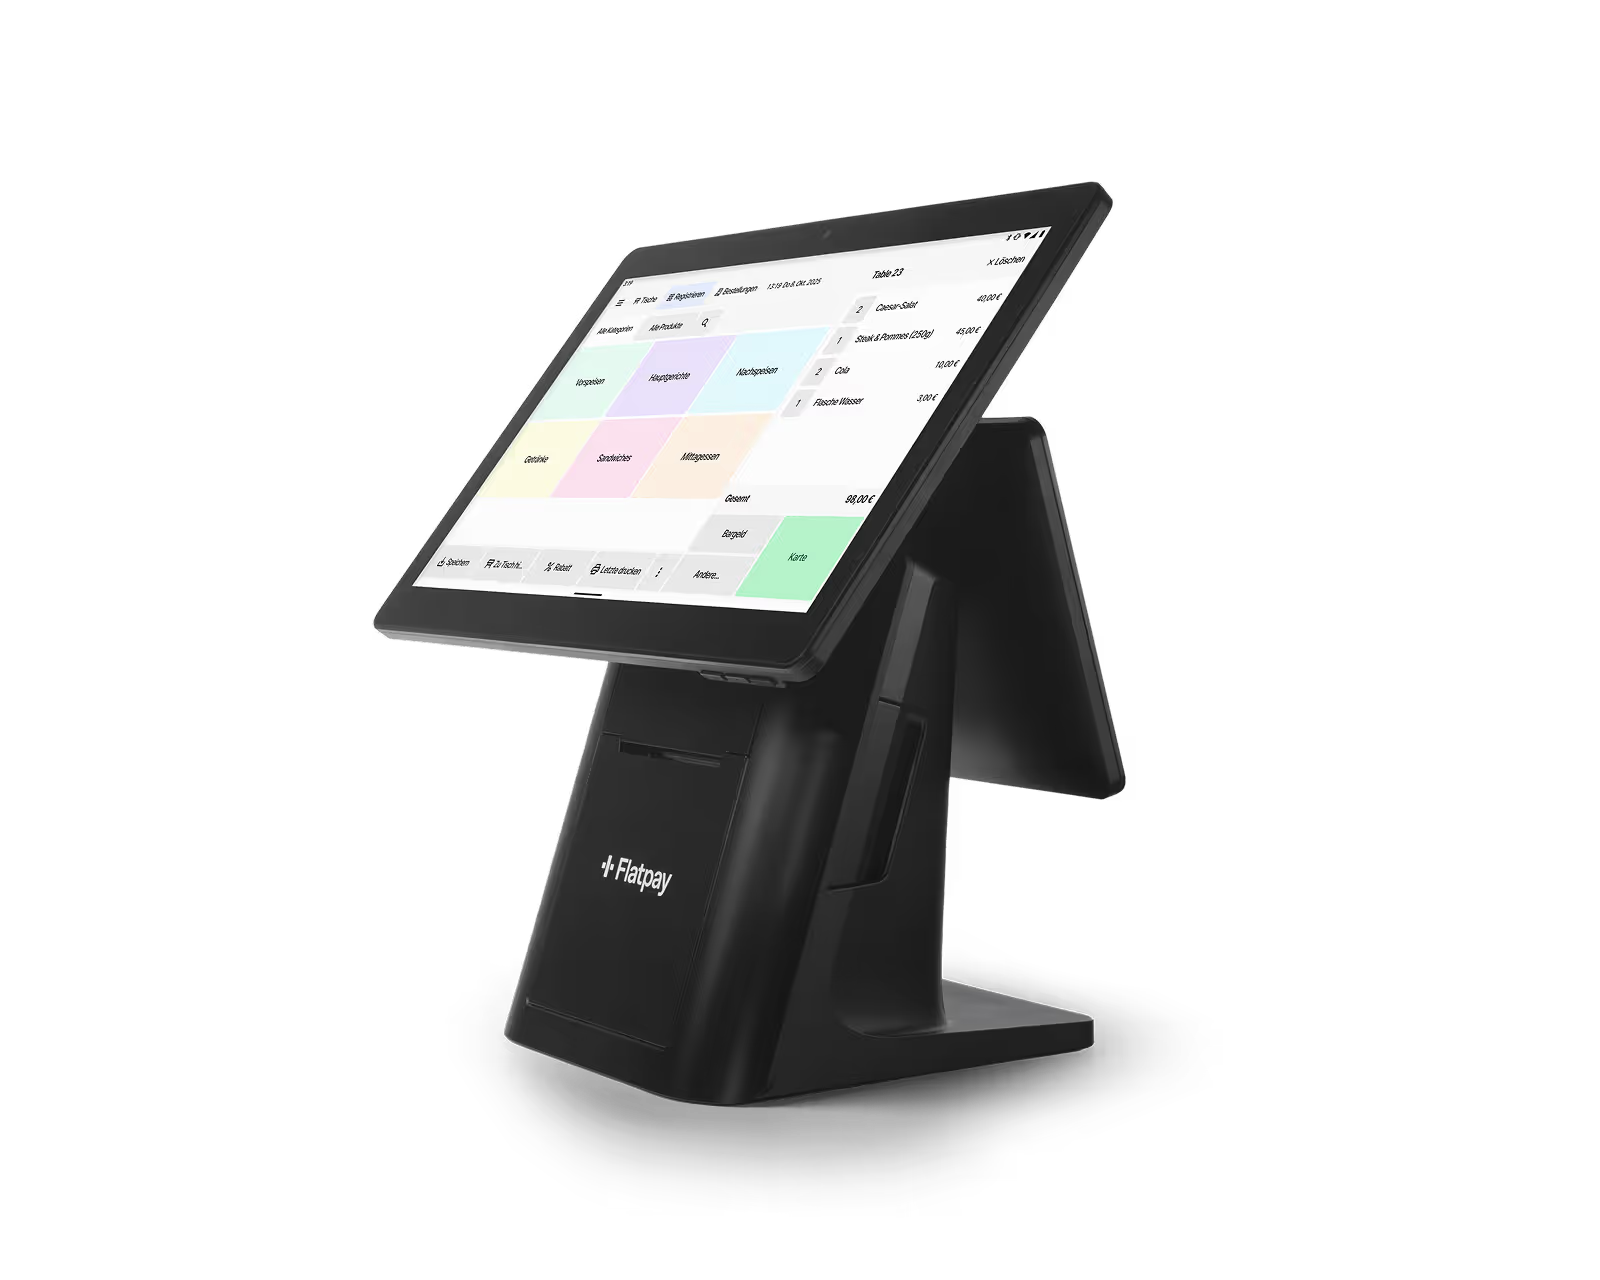
Kassensystem
Bezahlung beginnt hier
Unsere Händler sind unser Antrieb, und wir setzen uns voll und ganz dafür ein, ihnen beim Wachstum zu helfen. Ihr Erfolg liegt uns wirklich am Herzen.

