
Looks like you're visiting from {country}...
Switch to our {language} site for local pricing and products
Händler-Einblicke
Was ist IBAN? Definition, Aufbau & Funktion erklärt
IN DIESEM ARTIKEL
This is a div block with a Webflow interaction that will be triggered when the heading is in the view.
Stolperst du bei der Modernisierung deines Unternehmens immer wieder über Begriffe wie IBAN, BIC, BLZ und Kontonummer? Bei digitalen Zahlungen begegnen dir einige Begriffe und Nummern wie IBAN, BIC, BLZ und Kontonummer. Was dahintersteckt, ist aber eigentlich ganz einfach.
Hi, ich bin Alina von Flatpay und heute erkläre ich dir, was es mit der IBAN-Nummer auf sich hat, was sie mit dem BIC zu tun hat, welche Rolle sie in deinem Unternehmen spielt und wie Flatpay deinen Zahlungsverkehr zusätzlich erleichtert.
Alle Informationen auf einen Blick:
- Was ist eine IBAN? – Die IBAN ist eine international standardisierte Bankkontonummer, mit der sich Bankkonten eindeutig identifizieren lassen.
- Wie ist die IBAN aufgebaut? – Eine deutsche IBAN besteht aus Ländercode, zwei Prüfziffern, achtstelliger BLZ und zehnstelliger Kontonummer.
- Wofür brauche ich die IBAN? – Die IBAN benötigst du für ein- und ausgehende Zahlungen, Lastschriften und die unternehmerische Buchhaltung.
- Ist die IBAN sicher? – Die Weitergabe deiner IBAN ist für normale Zahlungsvorgänge grundsätzlich unproblematisch. Dennoch solltest du Zahlungsaufforderungen und Empfängerdaten sorgfältig prüfen, um dich vor Betrugsversuchen zu schützen.
Was ist IBAN? Einfach erklärt
Das Kürzel IBAN steht für “International Bank Account Number”, also eine internationale Kontonummer. Die IBAN ist eine international standardisierte Bankkontonummer, die Konten eindeutig identifiziert und den grenzüberschreitenden Zahlungsverkehr erleichtert.
Die IBAN stellt Kontonummern länderübergreifend einheitlich dar.
In Ländern, die IBAN nutzen, z. B. den meisten EU-Ländern, besitzt jedes Girokonto seine eigene IBAN-Nummer. Diese wird v. a. beim Versenden und Empfangen von Zahlungen angegeben.
Wie ist die IBAN aufgebaut?
Die IBAN folgt einem international standardisierten Grundaufbau, kann sich je nach Land aber in Länge und Zusammensetzung unterscheiden. Sie kann bis zu 34 Buchstaben und Ziffern umfassen.
So ist der IBAN in Deutschland aufgebaut:
- Ländercode: Der Ländercode gibt an, aus welchem Land das Girokonto stammt. In Deutschland lautet der Ländercode immer “DE”.
- Prüfziffern (PZ): Auf den Ländercode folgen zwei Kontrollziffern oder Prüfziffern. Diese dienen als Schutzmechanismus vor Tippfehlern und Zahlendrehern.
- Bankleitzahl (BLZ): An dritter Stelle folgt die Bankleitzahl. Diese dient der Zuordnung der jeweiligen Bank und beträgt acht Ziffern.
- Kontonummer: Zu guter Letzt folgt die Kontonummer. Für die deutsche IBAN umfasst dieser Teil zehn Stellen; kürzere Kontonummern werden vorne mit Nullen aufgefüllt.
Um die Richtigkeit einer IBAN-Nummer zu prüfen, kannst du sie ganz einfach in einen IBAN-Prüfer oder IBAN-Rechner online eingeben. Viele Banking-Apps überprüfen IBANs aber bereits selbständig auf ihre Richtigkeit.
Der Unterschied zwischen IBAN, BIC, SWIFT & Co.
Eine IBAN kommt selten allein – und wird gerne einmal mit anderen wichtigen Codes verwechselt, die bei Bankkonten und im Zahlungsverkehr eine Rolle spielen.
Anbei die wichtigsten Begriffe, die mit der IBAN verwandt sind:
- IBAN:
Ein international standardisierter Code zur eindeutigen Identifikation eines Bankkontos, bestehend aus bis zu 34 Buchstaben und Ziffern. Die IBAN wird im gesamten SEPA-Raum und auch in einigen Ländern außerhalb davon verwendet.
- BIC:
Das Kürzel BIC steht für „Bank Identifier Code“. Der BIC identifiziert eine Bank eindeutig und wird insbesondere bei bestimmten internationalen Zahlungen benötigt. Bei SEPA-Zahlungen reicht in der Regel die IBAN aus.
- SWIFT:
Das Kürzel SWIFT steht für “Society for Worldwide Interbank Financial Telecommunication” und erleichtert den globalen Zahlungsverkehr. Für eine SWIFT-Überweisung benötigst du eine Kontonummer, z. B. die IBAN, und den BIC- bzw. SWIFT-Code. Der sogenannte SWIFT-Code bezeichnet in der Praxis meist den BIC. SWIFT selbst ist jedoch das internationale Netzwerk, über das Finanzinstitute Zahlungsinformationen austauschen.
- SEPA:
Das Kürzel SEPA steht für „Single Euro Payments Area“ und bezeichnet den einheitlichen Euro-Zahlungsverkehrsraum. Er umfasst alle EU-Staaten sowie weitere europäische Länder und ermöglicht standardisierte Euro-Zahlungen über Ländergrenzen hinweg. Für eine gewöhnliche SEPA-Überweisung genügt in der Regel die IBAN.
- Bankleitzahl (BLZ):
Das Kürzel BLZ steht für Bankleitzahl, dient ausschließlich der Identifikation der Bank und ist bereits in der IBAN enthalten. Die BLZ ist nur national relevant und stimmt nicht mit dem BIC überein.
- Kontonummer:
Die Kontonummer ist ebenfalls bereits in der IBAN enthalten. Sie ist lediglich für die interne Organisation von Banken relevant und wurde bereits im Jahr 2016 im Zahlungsverkehr durch die IBAN ersetzt.
Wofür wird die IBAN verwendet?
Sowohl privat als auch geschäftlich ist die IBAN eine enorme Erleichterung.
Diese Funktionen erfüllt die IBAN bei Geschäften:
- Eingehende Zahlungen: Stellst du einem Kunden einen Kauf in Rechnung, gibst du auf der Rechnung deine IBAN an. So kann er die Zahlung unkompliziert erfüllen.
- Ausgehende Zahlungen: Erfüllst du wiederum eine Zahlung, musst du im SEPA-Raum lediglich die IBAN-Nummer angeben, um die Zahlung zu versenden.
- Lastschriften: Für wiederkehrende Zahlungseinzüge von deinem Bankkonto kannst du ein SEPA-Lastschriftmandat erstellen. Dafür benötigst du deine IBAN.
- Buchhaltung: Die IBAN kann auch bei der Zuordnung und Abstimmung von Zahlungen eine Rolle spielen, etwa bei Überweisungen oder Lastschriften.
Wie sicher ist die IBAN?
Die IBAN gilt als sichere Lösung für den internationalen Zahlungsverkehr. Einige entscheidende Vorteile von IBANs sind die schnelle und zuverlässige Fehlererkennung durch die Prüfziffern, die Einfachheit und die grenzübergreifende Anwendung.
Allerdings schützt auch die IBAN nicht vollumfänglich vor Betrug. Als Unternehmer solltest du dich vor allem vor gefälschten Rechnungen mit falschen IBANs und unerlaubten Lastschriften hüten. Eine ordentliche Stammdatenpflege sorgt für zusätzliche Sicherheit.
Noch mehr Sicherheit: Bei Euro-Überweisungen wird vor der Zahlung in der Regel geprüft, ob der angegebene Empfängername zur IBAN passt. Diese Empfängerüberprüfung kann dabei helfen, Fehlüberweisungen und bestimmte Betrugsversuche frühzeitig zu erkennen.
Reibungslose Auszahlungen mit Flatpay
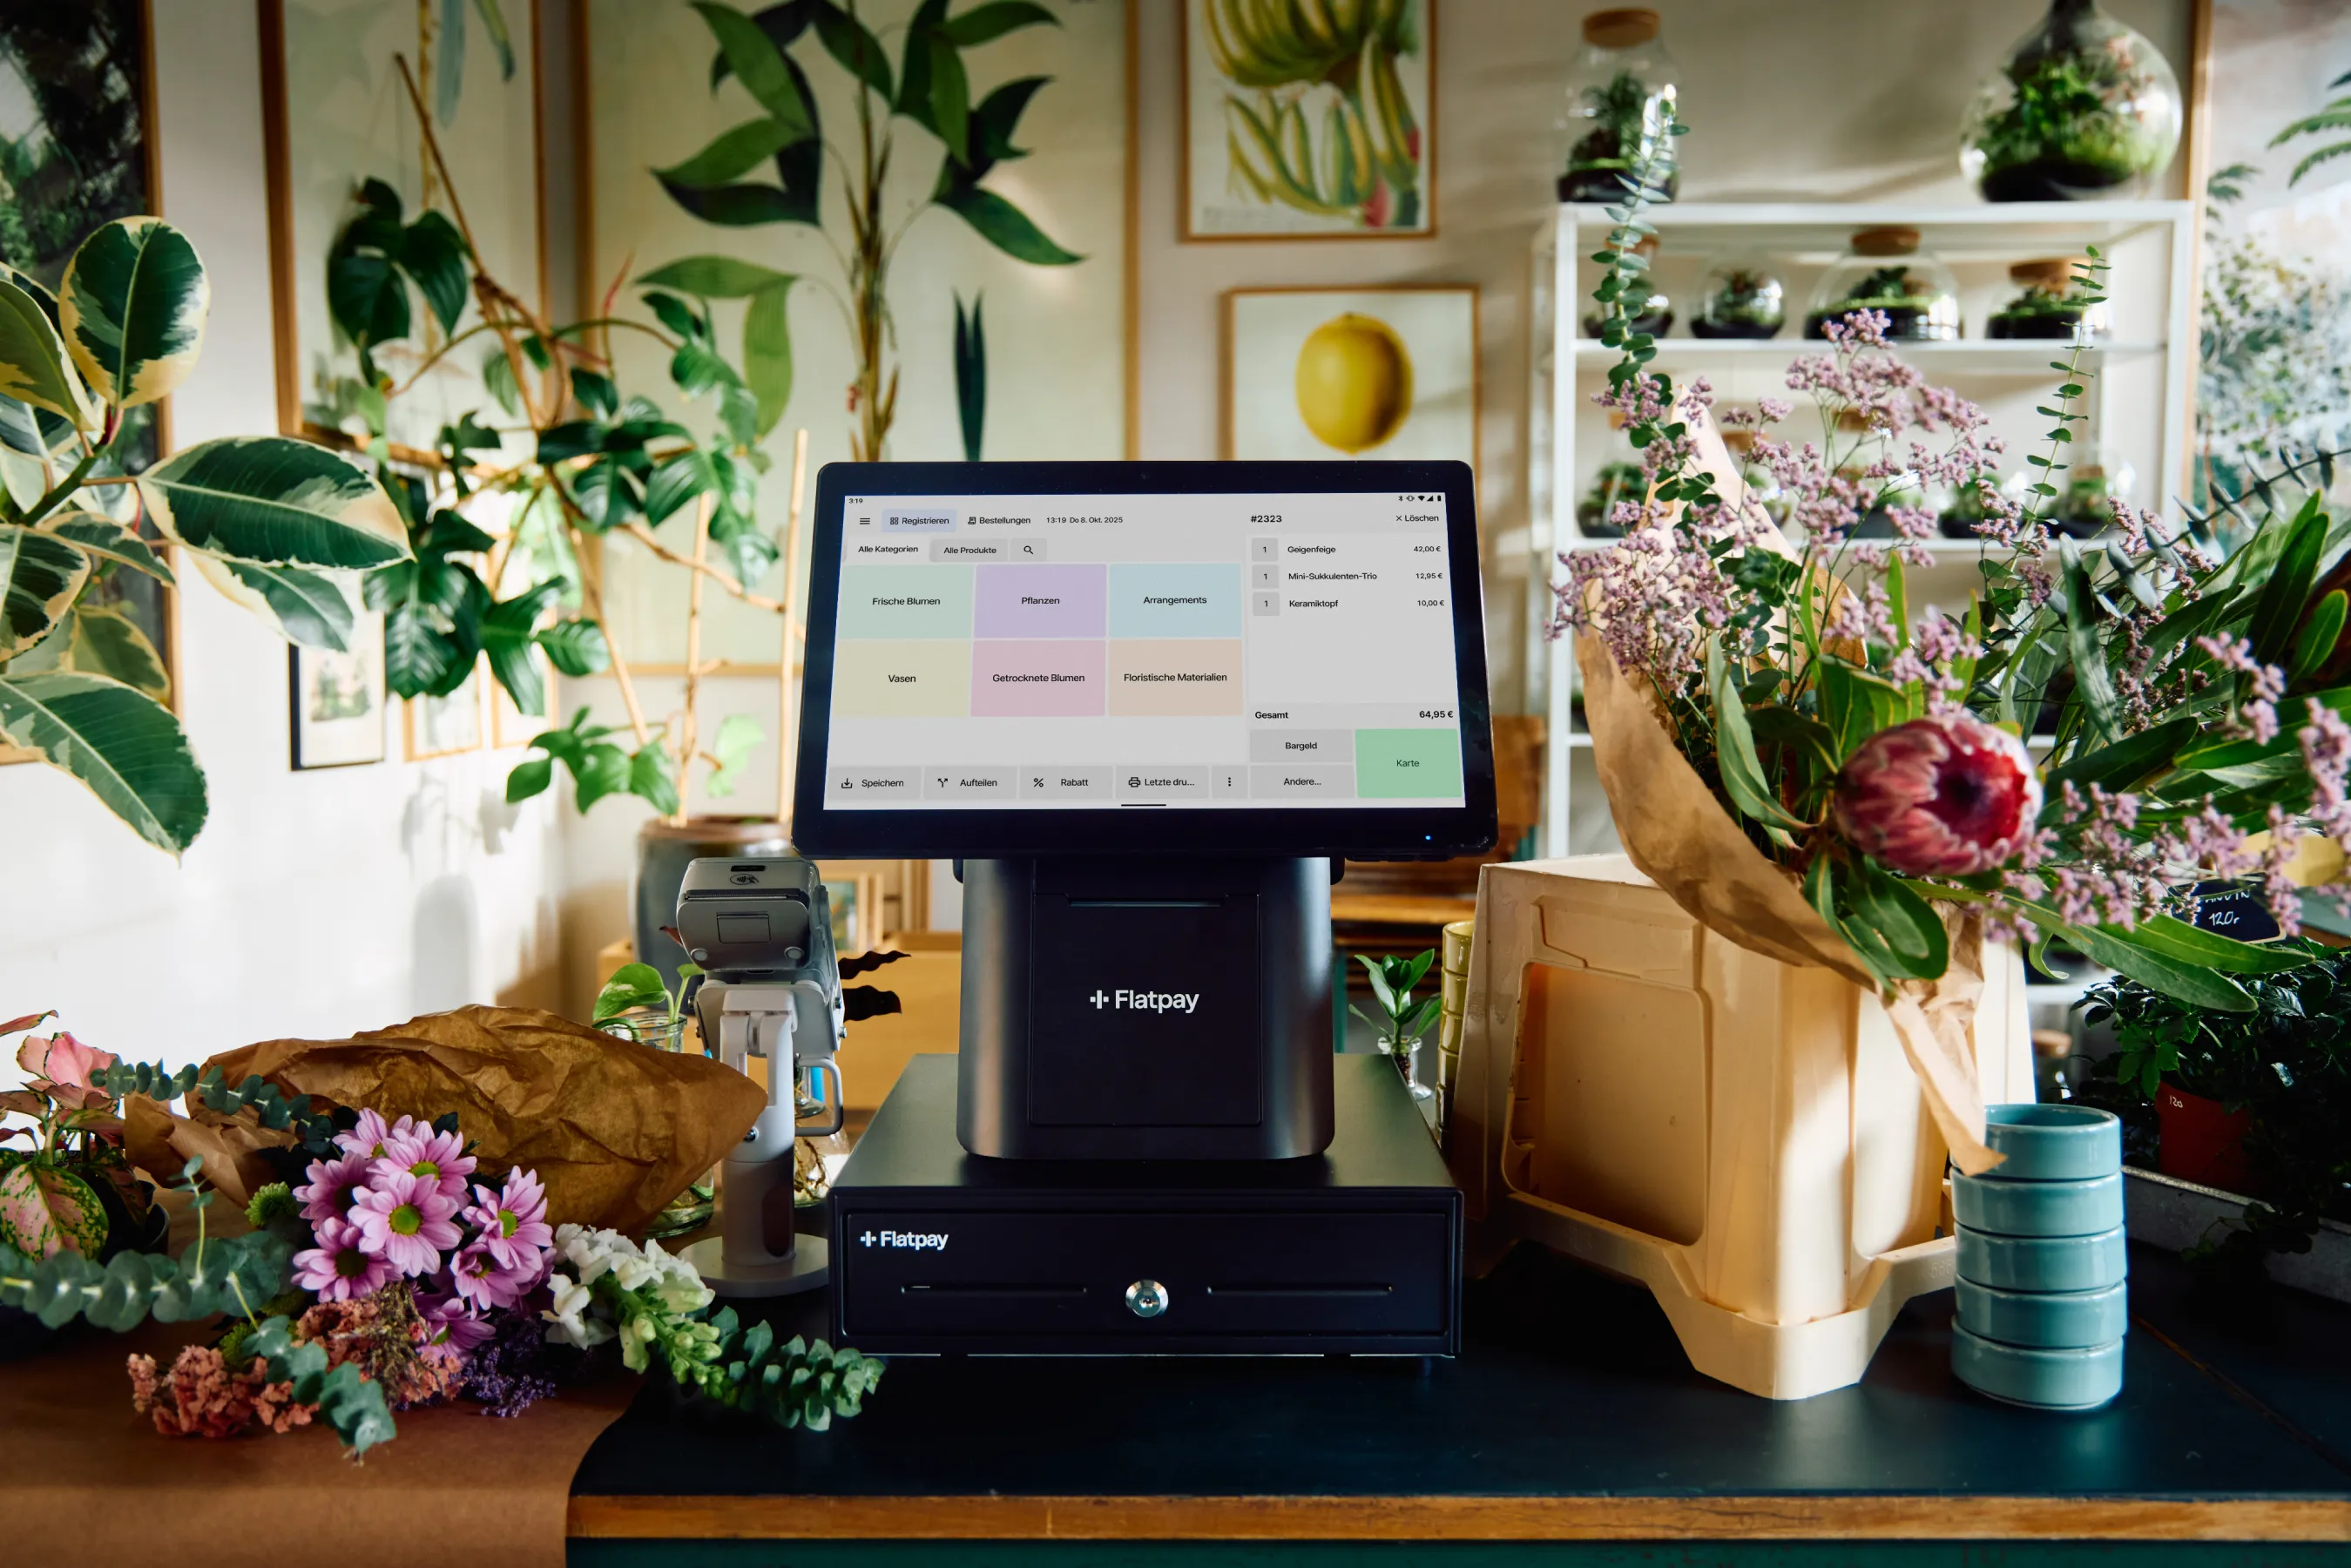
In deinem Geschäft führt mittlerweile kein Weg an digitalen Zahlungen mehr vorbei. Möchtest du deine offene Ladenkasse gegen eine moderne elektronische Kassenlösung tauschen? Dann haben wir genau das Richtige für dich.
Mit Flatpay wickelst du Bar- und Kartenzahlungen mit nur wenigen Klicks und in Sekundenschnelle ab. Kümmere dich um deine Kunden, während Flatpay viele Abläufe rund ums Kassieren für dich vereinfacht. Und das Geld? Deine Umsätze zahlen wir an Werktagen bereits am nächsten Tag auf dein hinterlegtes Bankkonto aus.
Und das ganze Drumherum? Bei Flatpay musst du dir keine Sorgen machen. Wir helfen unseren Kunden bei der Auswahl der Kassenlösung, klären transparent über alle Kosten auf und installieren dein Kassensystem für dich vor Ort.
Häufig gestellte Fragen (FAQ)
Wo finde ich meine IBAN?
Deine IBAN findest du in der Regel in deinem Online-Banking bzw. deiner Banking-App oder auf deinen Kontoauszügen. Bei einigen Banken ist sie außerdem auf der Bankkarte aufgedruckt.
Wie viele Zahlen hat die IBAN?
Der IBAN-Code besteht aus bis zu 34 Buchstaben und Zahlen. Je nach Land kann sich seine Form leicht unterscheiden. In Deutschland besteht die IBAN aus dem Ländercode “DE”, zwei Prüfziffern, deiner achtstelligen Bankleitzahl und deiner zehnstelligen Kontonummer. Kürzere Kontonummer werden von links aus mit Nullen aufgefüllt.
Was ist ein Beispiel für die IBAN?
Ein Beispiel für eine in Deutschland übliche IBAN könnte wie folgt aussehen: DE12 1234 5678 1234 5678 90. Eine deutsche IBAN hat immer zwei Buchstaben und 20 Ziffern. Übrigens: Hierbei handelt es sich nur um ein Beispiel und nicht um eine echte IBAN. Die Prüfziffern helfen dabei, Tippfehler und Zahlendreher bei der Eingabe zu erkennen.
Ist die IBAN gleichzeitig die Kontonummer?
Nein, die IBAN ist nicht gleichzeitig die Kontonummer. Die IBAN hat die Kontonummer im Zahlungsverkehr ersetzt. Die Kontonummer ist mittlerweile Teil der IBAN und ist ansonsten nur noch in der internen Organisation von Banken von Bedeutung.
Zahlungen annehmen – jederzeit, überall, für jedes Business
Unsere drei Lösungen, die zu Ihrem Unternehmen passen.

Zahlungsterminal

Kassensystem
Bezahlung beginnt hier
Unsere Händler sind unser Antrieb, und wir setzen uns voll und ganz dafür ein, ihnen beim Wachstum zu helfen. Ihr Erfolg liegt uns wirklich am Herzen.

