
Looks like you're visiting from {country}...
Switch to our {language} site for local pricing and products
Händler-Einblicke
Insolvenz: Was du über Insolvenzverfahren wissen musst
IN DIESEM ARTIKEL
This is a div block with a Webflow interaction that will be triggered when the heading is in the view.
In den vergangenen Jahren ist die Zahl der Firmeninsolvenzen in Deutschland deutlich gestiegen. Grund genug, sich das Thema genauer anzuschauen: Was bedeutet es eigentlich, wenn ein Unternehmen insolvent wird?
Hi, ich bin Alina von Flatpay und heute zeige ich dir, was Insolvenz bedeutet, wie die Insolvenzordnung Firmeninsolvenzen in Deutschland regelt, was nach der Eröffnung eines Insolvenzverfahrens passiert und warum die Insolvenz oft nicht die einzige Möglichkeit ist.
Alle Informationen auf einen Blick:
- Was bedeutet Insolvenz? – Ein Unternehmen ist zahlungsunfähig, wenn es seine fälligen Zahlungspflichten nicht mehr erfüllen kann. Bei bestimmten Unternehmen kann auch eine Überschuldung ein Insolvenzgrund sein.
- Welche Insolvenzgründe gibt es? – Mögliche Gründe für eine Insolvenz sind die akute oder drohende Zahlungsunfähigkeit und die Überschuldung.
- Wie läuft ein Insolvenzverfahren ab? – Nach Eingang des Insolvenzantrags prüft das Gericht, ob die gesetzlichen Voraussetzungen für die Eröffnung des Insolvenzverfahrens erfüllt sind. Im Verfahren kann das Unternehmen saniert oder geordnet abgewickelt werden.
- Wie kann man Insolvenz verhindern? – Schaffe finanzielle Transparenz und fertige regelmäßig Liquiditätsprognosen an. Flatpay kann dir dabei helfen, deine Umsätze und Kartenzahlungen im Blick zu behalten.
Insolvenzen in Deutschland werden immer häufiger
Am 10. Juli 2026 sprach das Handelsblatt von neuen Höchstständen bei den Firmenpleiten; 6,7 Prozent mehr als im Vorjahreszeitraum seien es in den ersten vier Monaten des Jahres gewesen. Besonders stark betroffen seien Personen- und Kapitalgesellschaften.
Die neuen Höchststände um Firmeninsolvenzen bestätigen einen Trend, der nunmehr seit fünf Jahren anhält. Wurden im Jahr 2021 noch 13.993 Unternehmensinsolvenzen gemeldet, waren es im Jahr 2025 bereits 24.064 Insolvenzen.
Die jüngsten Zahlen sind ein Grund zur Sorge, aber nicht zur Panik. Denn der Anstieg von über 71% in den letzten fünf Jahren wirkt durch die Aussetzung der Insolvenzantragspflicht und die massiven Staatshilfen während der Corona-Pandemie drastischer als er wirklich ist.
Im Zehnjahresvergleich zeigt sich ein deutlich gemäßigter Anstieg der Unternehmensinsolvenzen von rund 4 %. Und doch: Der neuerliche Trend weckt Erinnerungen an die massiven Insolvenzwellen während der Finanzkrise und mahnt Unternehmer zur Vorsicht.
Was ist Insolvenz? Einfach erklärt
Aber Moment mal, was genau ist eine Insolvenz eigentlich? Im Volksmund wird der Insolvenzbegriff gerne einmal falsch genutzt und mit anderen Begriffen, wie z. B. der Pleite oder dem Bankrott, vermischt. Zu Beginn des Artikels sorge ich einmal für Klarheit.
Bei einer Insolvenz kann ein Schuldner seine fälligen Zahlungspflichten nicht mehr erfüllen. Bei juristischen Personen kann auch eine Überschuldung ein Grund für die Eröffnung eines Insolvenzverfahrens sein.
Ein Insolvenzverfahren beginnt nicht automatisch mit der Zahlungsunfähigkeit, sondern muss beim Insolvenzgericht beantragt werden. Es dient in erster Linie dazu, die Gläubiger gemeinschaftlich zu befriedigen. Dafür kann das Vermögen verwertet oder im Rahmen eines Insolvenzplans eine andere Lösung, beispielsweise der Erhalt des Unternehmens, angestrebt werden.
Liquidität statt Insolvenz. Lerne mehr über den Zusammenhang von Liquidität und Insolvenz – in meinem ausführlichen Leitfaden zur Unternehmensliquidität.
Privatinsolvenz vs. Firmeninsolvenz: Das ist der Unterschied
Bei Insolvenzen wird in erster Linie zwischen Privatinsolvenzen und Firmeninsolvenzen unterschieden. Die Privatinsolvenz beziehungsweise Verbraucherinsolvenz kann Verbrauchern und bestimmten ehemals Selbstständigen eine Restschuldbefreiung ermöglichen. Die dafür geltende Abtretungsfrist beträgt grundsätzlich drei Jahre. Die Restschuldbefreiung muss beantragt werden und kann bei Pflichtverstößen versagt werden.
Eine Unternehmensinsolvenz kann Unternehmen unterschiedlicher Rechtsformen betreffen. Im Verfahren werden die Gläubiger gemeinschaftlich befriedigt. Je nach Situation kann das Unternehmen saniert oder sein Vermögen verwertet werden. In diesem Artikel befassen wir uns mit der Unternehmensinsolvenz.
Die Insolvenzordnung als gesetzliche Grundlage
Das Thema “Insolvenz” ist sehr breit gefächert und kann unmöglich in nur einem Artikel erklärt werden. Neben einem allgemeinen Überblick möchte ich dir heute deshalb die wichtigste gesetzliche Grundlage für Insolvenzen mitgeben: die Insolvenzordnung (InsO).
In der Insolvenzordnung findest du u. a. …
- allgemeine Vorschriften zur Insolvenz, wie z. B. die Insolvenzantragspflicht,
- Bestimmungen zur Eröffnung des Insolvenzverfahrens und die Auswirkungen,
- die Verwaltung und Verwertung der Insolvenzmasse,
- die Befriedigung der Gläubiger,
- den Insolvenzplan
- sowie das Verbraucherinsolvenzverfahren und
- andere besondere Arten des Insolvenzverfahrens.
Befasst du dich mit der Möglichkeit einer Firmeninsolvenz, solltest du unbedingt einen Profi an Bord holen. Bei Fragen rund um die Insolvenz kannst du dich an deinen Steuerberater, Fachanwälte und die zuständige Handelskammer wenden.
Die drei Gründe einer Insolvenz
Die Insolvenzordnung unterscheidet zwischen Zahlungsunfähigkeit, drohender Zahlungsunfähigkeit und Überschuldung. Allerdings gelten nicht alle Insolvenzgründe gleichermaßen für jedes Unternehmen.
Das bedeuten die unterschiedlichen Insolvenzgründe:
- Zahlungsunfähigkeit nach § 17 InsO: Ein Unternehmen ist zahlungsunfähig, wenn es seine Zahlungsverpflichtungen gegenüber Gläubigern nicht mehr erfüllen kann. Zahlungsunfähigkeit ist in der Regel anzunehmen, wenn das betroffene Unternehmen seine Zahlungen eingestellt hat.
- Drohende Zahlungsunfähigkeit nach § 18 InsO: Ein Unternehmen droht zahlungsunfähig zu werden, wenn es seine Verpflichtungen nicht innerhalb der nächsten 24 Monate erfüllen kann. Als Beleg hierfür dient ein Liquiditätsplan.
- Überschuldung nach § 19 InsO: Bei juristischen Personen und bestimmten rechtsfähigen Personengesellschaften liegt Überschuldung vor, wenn das Vermögen die bestehenden Verbindlichkeiten nicht mehr deckt – es sei denn, die Fortführung des Unternehmens in den nächsten zwölf Monaten ist überwiegend wahrscheinlich. Zur Beurteilung dienen eine Überschuldungsbilanz und eine Fortführungsprognose.
Wann muss ich Insolvenz anmelden?
Es besteht nicht bei jedem Unternehmen und jedem Insolvenzgrund eine Antragspflicht. Bei drohender Zahlungsunfähigkeit kann das Unternehmen selbst einen Insolvenzantrag stellen; allein deswegen besteht jedoch noch keine Antragspflicht.
Anders ist es bei juristischen Personen und bestimmten rechtsfähigen Personengesellschaften, wenn Zahlungsunfähigkeit oder Überschuldung eingetreten ist. Der Antrag muss ohne schuldhaftes Zögern gestellt werden – spätestens drei Wochen nach Eintritt der Zahlungsunfähigkeit beziehungsweise sechs Wochen nach Eintritt der Überschuldung.
Was passiert, wenn ich meine Insolvenz nicht (rechtzeitig) anmelde?
Bist du nach § 15a InsO zur Antragstellung verpflichtet, solltest du es nicht versäumen, den Insolvenzantrag bei Zahlungsunfähigkeit oder Überschuldung rechtzeitig zu stellen. Andernfalls kannst du dich wegen Insolvenzverschleppung strafbar machen.
Meldest du deine Insolvenz nicht richtig, nicht rechtzeitig oder gar nicht, drohen dir empfindliche Geldstrafen und eine Freiheitsstrafe von bis zu drei Jahren. Als Geschäftsführer einer GmbH kannst du außerdem für unzulässige Zahlungen nach Eintritt der Insolvenzreife persönlich haften.
So läuft ein Insolvenzverfahren ab: Ein Leitfaden
Wie ein Insolvenzverfahren abläuft, hängt davon ab, um welche Rechtsform es sich beim zahlungsunfähigen Unternehmen handelt und welcher Sachverhalt vorliegt. Ich zeige dir nur einen möglichen Ablauf, damit du dir das Insolvenzverfahren besser vorstellen kannst.
So kann ein mögliches Insolvenzverfahren ablaufen:
- Feststellung der Insolvenz.
An erster Stelle prüft das betroffene Unternehmen, ob ein Insolvenzgrund wie Zahlungsunfähigkeit, drohende Zahlungsunfähigkeit oder Überschuldung vorliegt.
- Antrag beim Insolvenzgericht.
Das Unternehmen oder ein Gläubiger stellt beim Insolvenzgericht einen Antrag auf Eröffnung des Insolvenzverfahrens. Eigenverwaltung und Schutzschirmverfahren muss das Unternehmen gesondert beantragen; dafür gelten jeweils bestimmte Voraussetzungen.
- Schutzschirmverfahren – Ja oder Nein?
Wird das Schutzschirmverfahren genehmigt, erhält das Unternehmen höchstens drei Monate Zeit, um unter Aufsicht eines vorläufigen Sachwalters einen Insolvenzplan auszuarbeiten.
- Eröffnung des Insolvenzverfahrens.
Sind die gesetzlichen Voraussetzungen erfüllt und reicht das Vermögen voraussichtlich für die Verfahrenskosten aus, eröffnet das Gericht das Insolvenzverfahren. Unter bestimmten Voraussetzungen kann es Eigenverwaltung anordnen. Reicht das Vermögen nicht für die Verfahrenskosten aus, kann der Antrag mangels Masse abgewiesen werden.
Übrigens: Jedes eröffnete Insolvenzverfahren wird auf der offiziellen Website für Insolvenzbekanntmachungen öffentlich gemacht.
- Erstellung eines Insolvenzplans.
Kommt eine Sanierung über einen Insolvenzplan infrage, kann der Schuldner oder der Insolvenzverwalter einen solchen Plan erstellen. Dabei werden alle Schulden und Vermögenswerte geprüft.
- Entscheidung über den Insolvenzplan.
Anschließend stimmen die betroffenen Gruppen über den Insolvenzplan ab. Wird er mit den erforderlichen Mehrheiten angenommen und vom Gericht bestätigt, kann er umgesetzt werden.
- Sanierung des Unternehmens.
Wird der Insolvenzplan angenommen und vom Gericht bestätigt, kann das Unternehmen nach den darin festgelegten Regelungen weitergeführt und saniert werden.
- Alternative: Verkauf oder Verwertung des Unternehmens.
Kommt eine Sanierung nicht zustande, kann das Unternehmen ganz oder teilweise verkauft oder verwertet werden. Verbleibende Unternehmenswerte werden liquidiert, um Verbindlichkeiten zumindest teilweise zu decken.
Dies ist nur eine allgemeine Übersicht über den möglichen Ablauf einer Firmeninsolvenz. Je nach Rechtsform – Einzelunternehmen, Personen- oder Kapitalgesellschaft – kann sich der Ablauf eines Verfahrens stark unterscheiden.
Bei früher selbstständig tätigen Personen ist unter bestimmten Voraussetzungen sogar die Eröffnung einer Privatinsolvenz (Verbraucherinsolvenz) möglich. Dafür müssen die Vermögensverhältnisse überschaubar sein – das bedeutet zum Zeitpunkt der Antragstellung weniger als 20 Gläubiger – und es dürfen keine Forderungen aus Arbeitsverhältnissen bestehen. Wende dich deshalb immer an deinen Steuerberater oder eine staatliche Beratungsstelle, um die richtigen Schritte für deinen Fall einzuleiten.
Insolvenz muss nicht: So schützt du dich vor Insolvenz
Die Insolvenz kann jedes Unternehmen treffen, denn ausschlaggebend ist nicht etwa der Umsatz, sondern die aktuelle Liquidität. So viel Umsatz ein Unternehmen auch erzielen mag, die Insolvenz droht, wenn es beispielsweise seine fälligen Zahlungsverpflichtungen nicht mehr erfüllen kann.
Vor einem Insolvenzverfahren kannst du allerdings noch andere Wege einschlagen:
- Liquiditätsplanung: Mangelnde finanzielle Transparenz kann selbst profitable Unternehmen in die Bredouille bringen. Verhindere kostspielige Liquiditätsengpässe und Insolvenzen, indem du die Liquiditätsplanung in der Buchhaltung einführst.
- Liquidation: Ist bereits absehbar, dass deine Umsätze sinken werden, aber deine Kosten nicht, kannst du eine Liquidation deines Unternehmens in Betracht ziehen, bevor eine Zahlungsunfähigkeit oder Überschuldung drohen.
- StaRUG-Verfahren: Droht bereits eine Zahlungsunfähigkeit, kannst du ein Restrukturierungsverfahren nach dem StaRUG beginnen und so einem Insolvenzverfahren entgehen.
- Schutzschirmverfahren: Bei drohender Zahlungsunfähigkeit oder Überschuldung – aber noch nicht eingetretener Zahlungsunfähigkeit – kann unter bestimmten Voraussetzungen ein Schutzschirm beantragt werden. Diese besondere Form der vorläufigen Eigenverwaltung gibt Unternehmen höchstens drei Monate Zeit, einen Insolvenzplan auszuarbeiten.
Deine Zahlen immer im Griff mit dem Flatpay Kassensystem
Die Insolvenz ist keine unüberwindbare Macht, die Unternehmen von außen überwältigt. Ihre Ursachen können sowohl innerhalb als auch außerhalb des Unternehmens liegen, beispielsweise in fehlender finanzieller Transparenz, fehlender Liquiditätsplanung oder Managementfehlern.
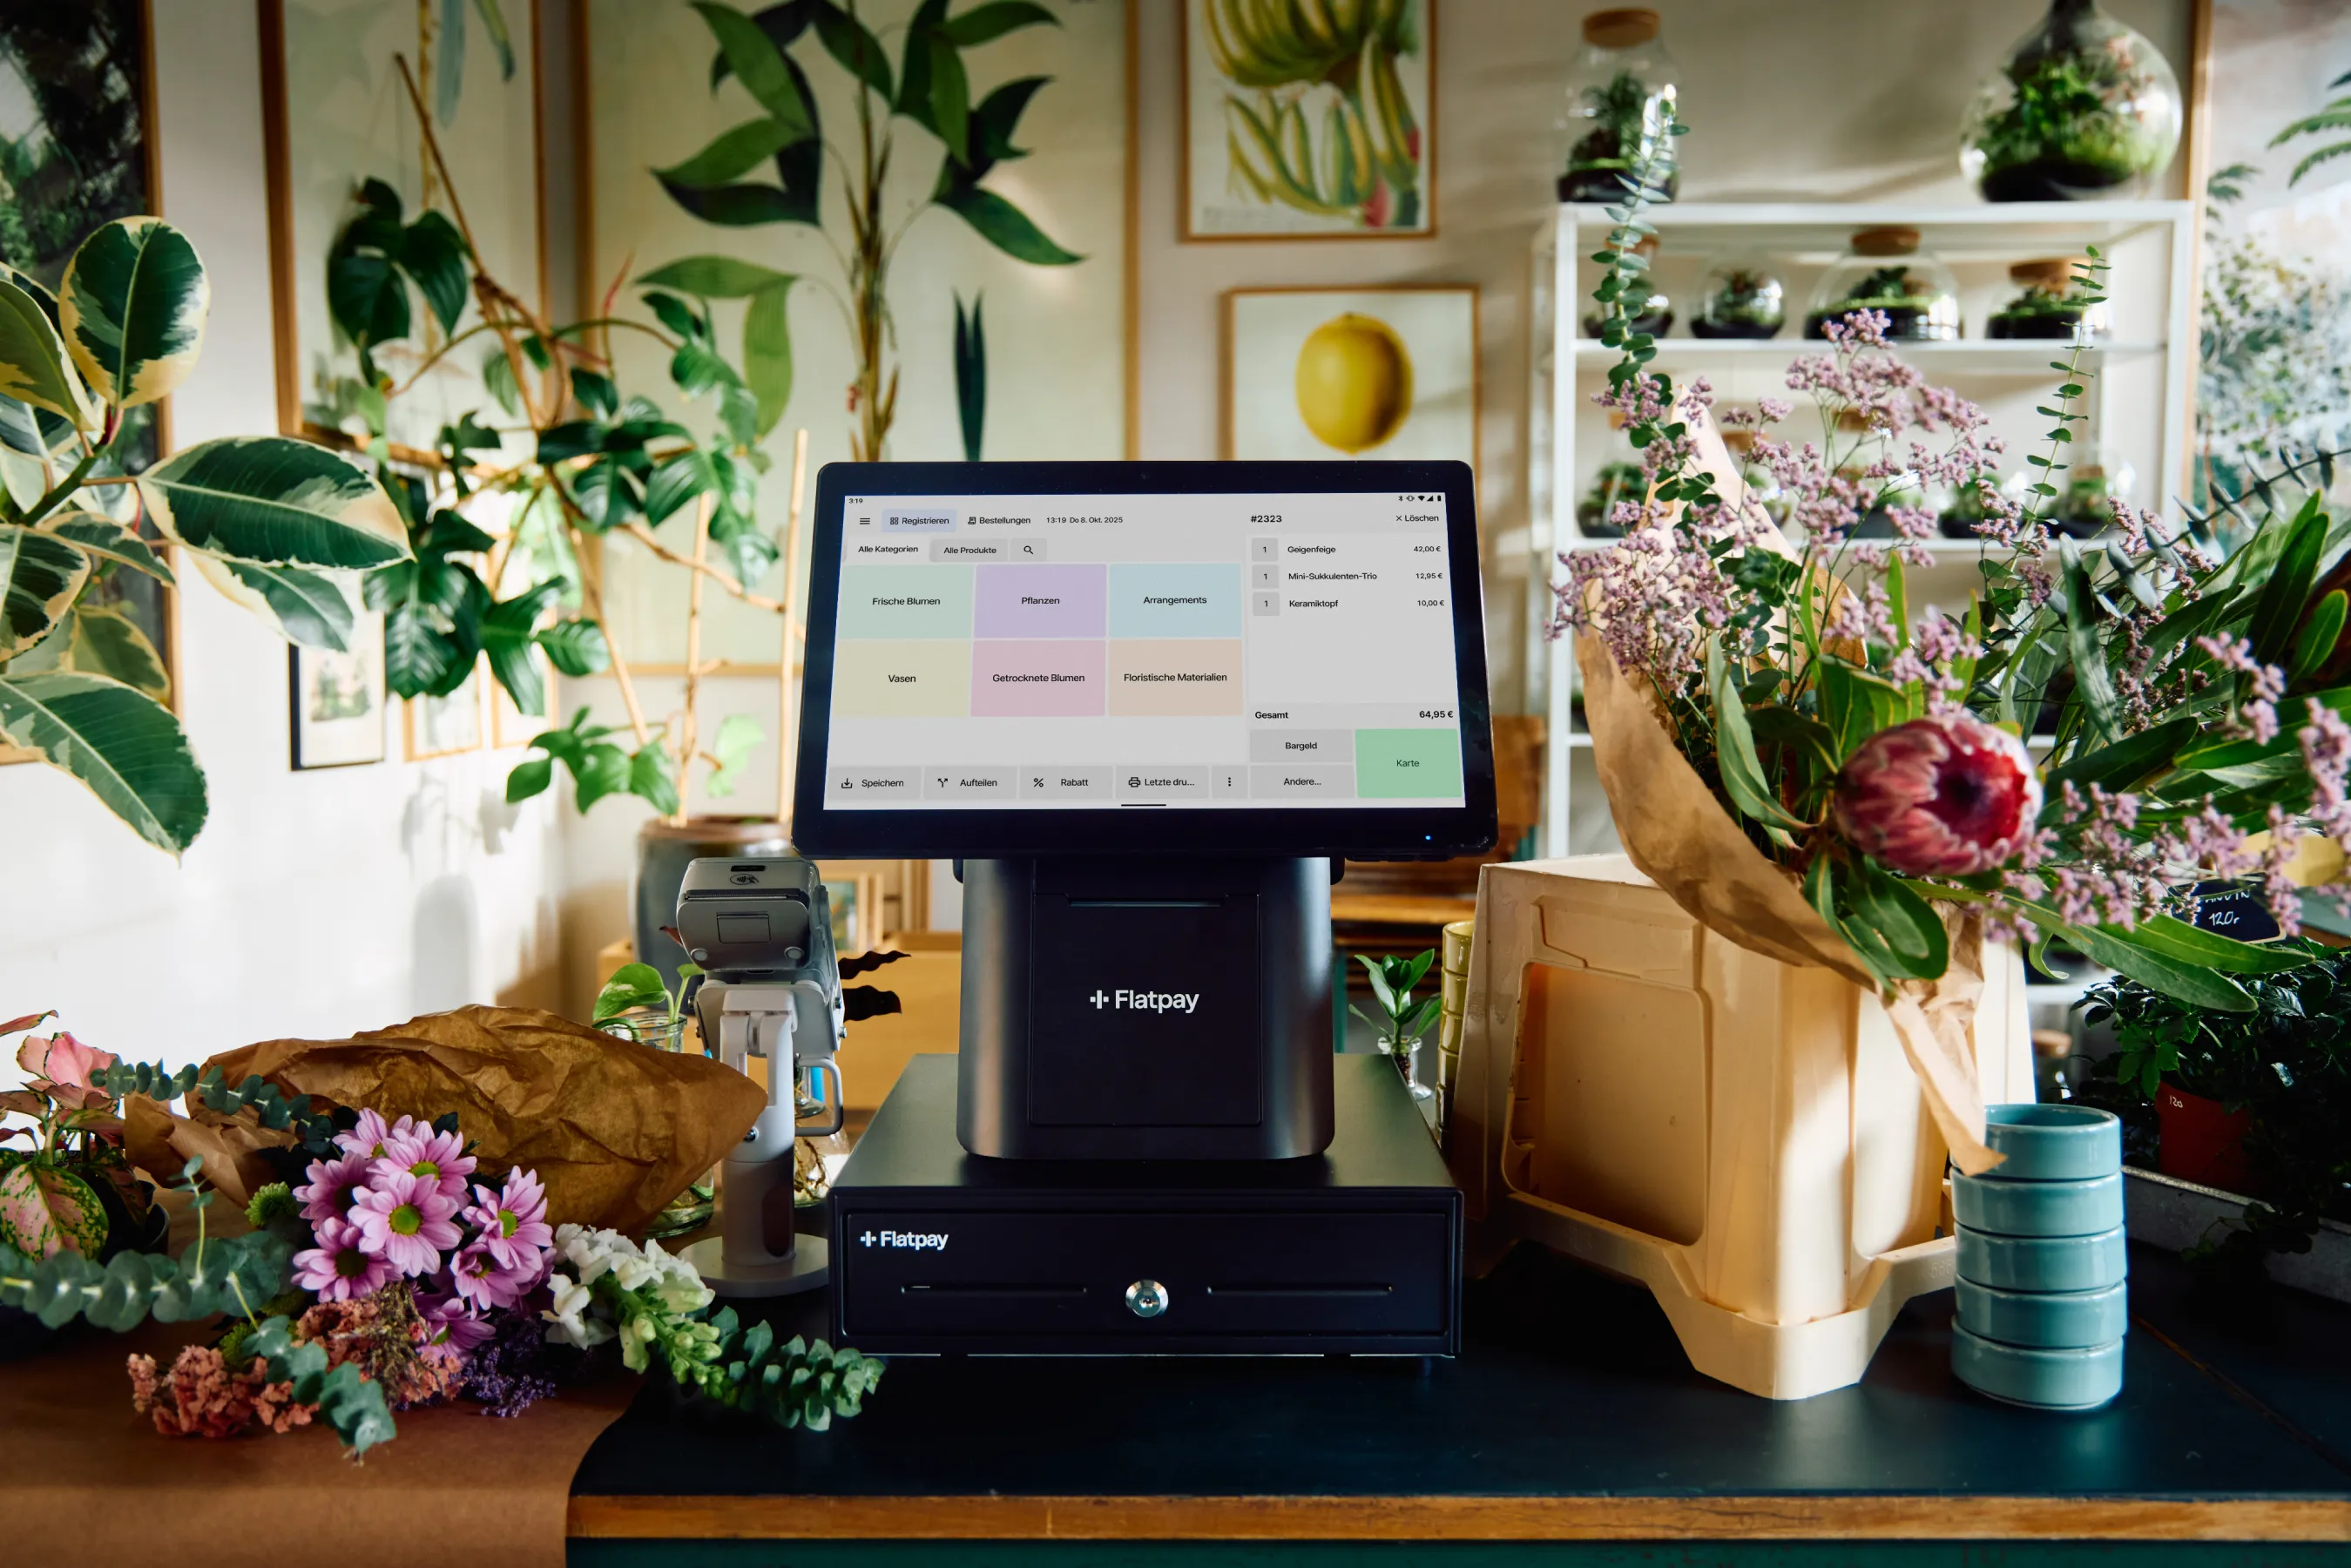
Unterstütze deine Liquiditätsplanung, indem du deine Einnahmen digital verwaltest und analysierst – mit dem Flatpay Kassensystem.
Unser Kassensystem ist eine maßgeschneiderte Lösung für Geschäfte und Dienstleister. Es zeichnet die über das Kassensystem erfassten Einnahmen von Kunden auf, verarbeitet diese gesetzeskonform und erstellt automatisch Umsatzanalysen und Kassenberichte.
Das Flatpay Kassensystem ist eine wichtige Waffe für Geschäfte, die nicht nur vor dem Tresen scheinen, sondern auch hinter dem Tresen Ordnung halten wollen.
Und das Beste daran? Flatpay sorgt nicht nur für mehr Übersicht in der Buchhaltung, sondern kann auch echtes Geld sparen. Überzeuge dich selbst!
Häufig gestellte Fragen (FAQ)
Was passiert, wenn man in die Insolvenz geht?
Das Insolvenzverfahren eines Unternehmens beginnt mit dem Stellen eines Insolvenzantrags. Anschließend prüft das Insolvenzgericht, ob die Voraussetzungen für die Eröffnung erfüllt sind, und kann einen vorläufigen Insolvenzverwalter einsetzen. Nach der Eröffnung übernimmt grundsätzlich ein Insolvenzverwalter – außer bei einer Eigenverwaltung. Je nach Situation kann das Unternehmen saniert, verkauft oder verwertet werden.
Sind nach der Insolvenz alle Schulden weg?
Jein. Ob und in welchem Umfang nach einer Firmeninsolvenz noch Verbindlichkeiten bestehen, hängt von der Rechtsform und dem Ausgang des Verfahrens ab. Bei Kapitalgesellschaften haftet grundsätzlich das Gesellschaftsvermögen. Geschäftsführer können nur in bestimmten Fällen persönlich haften.
Bei Einzelunternehmen sind geschäftliche Schulden zugleich persönliche Schulden. Auch persönlich haftende Gesellschafter können je nach Rechtsform weiter haften. Natürliche Personen können eine Restschuldbefreiung beantragen. Die reguläre Abtretungsfrist beträgt drei Jahre; die Restschuldbefreiung wird jedoch nur erteilt, wenn die gesetzlichen Voraussetzungen erfüllt sind.
Wie viel Geld bleibt mir monatlich bei einer Privatinsolvenz?
Sowohl bei der Regelinsolvenz als natürliche Person als auch bei der Privatinsolvenz (Verbraucherinsolvenz) gelten Pfändungsfreigrenzen. Seit dem 1. Juli 2026 beträgt der unpfändbare Grundbetrag 1.587,40 EUR pro Monat. Laut Pfändungstabelle bleibt ein monatlicher Nettolohn bis 1.589,99 EUR ohne Unterhaltspflichten vollständig unpfändbar. Bei Unterhaltspflichten erhöht sich der geschützte Betrag.
Bin ich nach 3 Jahren Privatinsolvenz schuldenfrei?
Nein, zumindest nicht automatisch. Sowohl bei der Regelinsolvenz einer natürlichen Person als auch bei der Privatinsolvenz musst du einen Antrag auf Restschuldbefreiung einreichen. Die reguläre Abtretungsfrist beträgt drei Jahre ab Eröffnung des Insolvenzverfahrens. Danach entscheidet das Gericht über die Restschuldbefreiung. Voraussetzung ist unter anderem, dass du deine gesetzlichen Pflichten eingehalten hast. Nicht alle Schulden können erlassen werden.
Zahlungen annehmen – jederzeit, überall, für jedes Business
Unsere drei Lösungen, die zu Ihrem Unternehmen passen.

Zahlungsterminal

Kassensystem
Bezahlung beginnt hier
Unsere Händler sind unser Antrieb, und wir setzen uns voll und ganz dafür ein, ihnen beim Wachstum zu helfen. Ihr Erfolg liegt uns wirklich am Herzen.

