
Looks like you're visiting from {country}...
Switch to our {language} site for local pricing and products
Händler-Einblicke
Bargeldlos bezahlen: Der Leitfaden für Geschäfte
IN DIESEM ARTIKEL
This is a div block with a Webflow interaction that will be triggered when the heading is in the view.
Deutschland zahlt zunehmend bargeldlos: 2025 wurden erstmals mehr als die Hälfte aller erfassten Einkäufe ohne Bargeld bezahlt. Für Händler wird es damit immer wichtiger, ihren Kunden verschiedene Zahlungsmöglichkeiten anzubieten.
Hi, ich bin Alina von Flatpay. In diesem Artikel erkläre ich dir, welche bargeldlosen Zahlungsmittel besonders verbreitet sind, welche Bezahlsysteme es gibt und was du als Händler bei der Auswahl beachten solltest.
Alle Informationen auf einen Blick:
- Wie beliebt sind bargeldlose Zahlungen? – 2025 wurden in Deutschland erstmals 55 % der erfassten Einkäufe bargeldlos bezahlt.
- Welche bargeldlosen Zahlungsmittel gibt es? – Die gängigsten bargeldlosen Zahlungsoptionen sind Debit- und Kreditkarten, Apple Pay und Google Pay.
- Welche bargeldlosen Bezahlsysteme gibt es? – National ist das Girocard-System der Standard, international dominieren VISA und Mastercard.
- Wird bargeldlos bezahlen Pflicht? – Nein, bargeldlose Zahlungen werden keine Pflicht. Lediglich das Angebot digitaler Zahlungsoptionen soll verpflichtend werden.
Bargeldlose Zahlungen werden immer beliebter
“Nur Bares ist Wahres.” Und dennoch werden bargeldlose Zahlungen in Deutschland immer beliebter. Bereits 98 % der Befragten besitzen mindestens eine Debitkarte. Besonders verbreitet ist die Girocard, die 90 % besitzen.
Im vergangenen Jahr haben die Deutschen zum ersten Mal öfter bargeldlos als mit Bargeld bezahlt. Insgesamt 55% aller Transaktionen in Deutschland erfolgten mit Girocards, Debitkarten, Kreditkarten und Smartphones.
Trotzdem ist bargeldloses Bezahlen noch nicht überall möglich. Laut Bundesbank akzeptieren 73% der befragten Unternehmen die Girocard, während Visa- und Mastercard-Debitkarten von 47 % angenommen werden. Gleichzeitig war bei 86 % der erfassten Einkäufe vor Ort grundsätzlich eine bargeldlose Zahlung möglich.
Dabei bringen bargeldlose Zahlungen zahlreiche Vorteile für beide Seiten mit sich und sind deutlich sicherer als Skeptiker glauben würden.
Diese Vorteile bringen bargeldlose Zahlungen mit sich
Bargeldlose Zahlungen sind ein Segen für Kunden und Händler. Sie sparen jede Menge Zeit, sind deutlich einfacher zu verwalten und sicherer als du denkst.
Diese Vorteile bringen bargeldlose Zahlungen für Kunden und Händler mit sich:
- Effizienz: Die Kartenzahlung erspart das Kramen im Geldbeutel. Stattdessen zückt der Kunde einfach die Zahlungskarte und bezahlt den Betrag gleich passend.
- Zeitersparnis: Kontaktlose Kartenzahlungen dauern nur wenige Sekunden. Der Kunde ist früher mit seinem Einkauf fertig und der Händler hat kürzere Schlangen.
- Sicherheit: Kartenzahlungen verfügen über verschiedene Sicherheitsmechanismen. Je nach Karte, Betrag und Zahlungsart kann beispielsweise eine PIN oder eine andere Authentifizierung erforderlich sein.
- Hygiene: Statt Bargeld, das durch zahllose Hände geht und nicht gereinigt wird, kommt die Debit- und Kreditkarte ganz ohne Kontakt aus.
- Verwaltung: Jede Transaktion wird direkt nach der Zahlung über die Banking-App als Push-Benachrichtigung auf dem Smartphone angezeigt.
Diese bargeldlosen Zahlungsmittel gibt es
Neben dem alteingesessenen Bargeld können sich Kunden zwischen einigen bargeldlosen Zahlungsoptionen entscheiden – von der Girocard bis zur Smartwatch.
Diese bargeldlosen Zahlungsmittel gibt es für Kunden in Deutschland:
Girocard
Die Girocard dürfte vielen bereits unter ihrem alten Namen, der EC-Karte, bekannt sein. Dabei handelt es sich um eine Debitkarte des deutschen girocard-Systems. Im Ausland kann sie genutzt werden, wenn die Karte zusätzlich mit einem internationalen Bezahlsystem wie Visa oder Mastercard ausgestattet ist.
Die Girocard wird von deutschen Banken ausgegeben, ist Teil des Girocard-Systems, wird durch ein Girokonto gedeckt und genießt die breiteste Akzeptanz in Deutschland. Bei kontaktlosen Zahlungen bis einschließlich 50 EUR ist in der Regel keine PIN erforderlich. Aus Sicherheitsgründen kann sie jedoch auch bei kleineren Beträgen abgefragt werden.
Debitkarte
Die Debitkarte ist im Grunde das internationale Pendant zur deutschen Girocard. So wie eine Girocard ist auch die Debitkarte an das hinterlegte Girokonto gebunden.
Der entscheidende Unterschied ist, dass die Debitkarte nicht Teil des Girocard-Systems ist. Stattdessen ist sie Teil des VISA- oder Mastercard-Systems, das internationale Akzeptanz genießt. In Deutschland sind viele Karten sowohl Girocards als auch VISA- oder Mastercard.
Kreditkarte
Während Zahlungen mit einer Debitkarte in der Regel direkt das zugehörige Girokonto belasten, werden Kreditkartenzahlungen erst später abgerechnet. Je nach Kartenmodell werden die Umsätze beispielsweise gesammelt zu einem späteren Zeitpunkt oder in Raten beglichen.
Kreditkarten sind in Deutschland weniger verbreitet als Debitkarten, spielen aber beispielsweise bei Hotel- und Mietwagenbuchungen eine wichtige Rolle.
Prepaidkarte
Eine Prepaidkarte ist weder durch ein Girokonto gedeckt noch mit einem Konto für einen monatlichen Einzug verbunden. Das Guthaben wird stattdessen manuell aufgeladen.
Gegenüber einer Girocard oder Debitkarte bietet die Prepaidkarte eine bessere Kostenkontrolle, da nur der aufgeladene Betrag ausgegeben werden kann und nicht das gesamte Guthaben auf dem Girokonto.
Smartphone
Das Smartphone kann ebenfalls für bargeldlose Zahlungen genutzt werden – und zwar über digitale Bezahl-Services wie z. B. Apple Pay und Google Pay.
Über Apple Pay und Google Pay kannst du deine Zahlungskarten in einem digitalen Geldbeutel auf deinem Smartphone hinterlegen und bei Zahlungen kontaktlos verwenden. Hierfür kommt die sogenannte NFC-Technik zum Einsatz.
Smartwatch
Deine Smartwatch lässt sich ebenfalls für bargeldlose Zahlungen nutzen – und zwar mit demselben Verfahren wie für Smartphones.
Hast du Apple Pay oder Google Pay bei deiner Smartwatch eingerichtet, musst du deine Karte bei der Bezahlung nur noch mit zwei Klicks aktivieren und entschlüsseln und kannst sie dann an das Kartenlesegerät halten. So kannst du viele Zahlungen erledigen, ohne deine Karte oder deinen Geldbeutel hervorzuholen.
Diese bargeldlosen Bezahlsysteme gibt es
Deutsche Kunden haben Gefallen an der Vielfalt der bargeldlosen Zahlungsoptiuonen gefunden und fordern immer öfter, dass Händler diese auch unterstützen.
Diese bargeldlosen Bezahlsysteme sind für Händler in Deutschland interessant:
- Girocard: Das Bezahlsystem der gleichnamigen Debitkarte ist vor allem auf Deutschland ausgerichtet und hier besonders weit verbreitet.
- VISA Debit und Mastercard Debit: Der Debit-Arm der VISA und Mastercard ist für alle internationalen Debitkarten zuständig und erfuhr zuletzt starken Zuwachs.
- VISA und Mastercard: Der Kredit-Arm der VISA und Mastercard ist für alle internationalen Kreditkarten zuständig und gerade bei großen Transaktionen beliebt.
- American Express und Diners Club: Diese Kartensysteme sind in Deutschland weniger verbreitet als Visa und Mastercard, können aber insbesondere bei internationaler Kundschaft relevant sein.
- Apple Pay und Google Pay: Mit diesen digitalen Wallets können Kunden kontaktlos per Smartphone oder Smartwatch bezahlen. Voraussetzung ist ein kompatibles kontaktloses Kartenterminal und eine unterstützte Zahlungskarte.
Wird bargeldlos bezahlen bald Pflicht?
Bargeldlose Zahlungen dürften auch in den kommenden Jahren weiteren Zuwachs erhalten. Gerade jüngere Menschen schätzen die sekundenschnellen Transaktionen, die digitale Verwaltung und die hohe Sicherheit von digitalen Zahlungskarten.
Die Bundesregierung plant, die Wahlfreiheit beim Bezahlen zu stärken. Laut Koalitionsvertrag sollen Geschäfte schrittweise neben Bargeld mindestens eine digitale Zahlungsoption anbieten. Eine gesetzliche Pflicht und ein verbindlicher Starttermin stehen bislang jedoch noch nicht fest.
Das Bargeld steht im Falle einer Kartenzahlungspflicht allerdings nicht vor dem Aus. Bargeldlose Zahlungen würden zwar deutlich zugänglicher werden, Bargeldzahlungen aber weiterhin eine Option bleiben.
Noch Fragen? Ich habe bereits ausführlich über die Zukunft der bargeldlosen Zahlungen geredet. Mach dich im Artikel zur Kartenzahlungspflicht schlau.
Sekundenschnell bezahlen mit Flatpay
Auch wenn eine Pflicht zur digitalen Zahlungsoption noch nicht beschlossen ist, lohnt es sich für Händler, verschiedene Zahlungsmöglichkeiten anzubieten. Mit dem richtigen Terminal kannst du Kartenzahlungen unkompliziert in deinen Geschäftsalltag integrieren.
Alles, was du für die Einführung von bargeldlosen Zahlungen benötigst, ist ein zuverlässiger Partner – wie Flatpay. Das Flatpay Terminal akzeptiert gängige Debit- und Kreditkarten wie Visa und Mastercard sowie kontaktlose Zahlungen mit Apple Pay und Google Pay.
Bei kontaktlosen Zahlungen dauert es keine fünf Sekunden bis die Transaktion abgeschlossen ist. Einfach Karte auflegen, kurz warten, Bon ausgeben und schon ist der nächste Kunde dran. So hältst du deine Schlangen kurz und deine Kunden glücklich.
Und dein Geld? Bei Flatpay profitierst du von täglichen Auszahlungen – in der Regel steht dir dein Geld bereits am nächsten Werktag zur Verfügung. Flatpay
Häufig gestellte Fragen (FAQ)
Welche Möglichkeiten gibt es, bargeldlos zu bezahlen?
Möchtest du bargeldlos bezahlen, kannst du dich zwischen den folgenden Optionen entscheiden: Girocards, Debitkarten, Kreditkarten, Prepaidkarten, Apple Pay und Google Pay. Letztere erlauben kontaktlose Zahlungen per NFC mit dem Smartphone oder der Smartwatch.
Wann wird bargeldloses Bezahlen in Deutschland Pflicht sein?
Aktuell gibt es in Deutschland noch keine Pflicht für Händler, bargeldlose Zahlungen anzubieten. Die Bundesregierung plant jedoch, dass Geschäfte schrittweise neben Bargeld mindestens eine digitale Zahlungsoption anbieten sollen. Wann eine entsprechende gesetzliche Pflicht kommt, steht bislang noch nicht fest.
In welchem Land wird bargeldlos bezahlt?
In Deutschland wurde im vergangenen Jahr zum ersten Mal öfter bargeldlos als mit Bargeld bezahlt. In anderen Ländern ist man derweil schon weiter. Bargeldloses Bezahlen ist in vielen europäischen Ländern besonders weit verbreitet. Eine sehr hohe Akzeptanz bargeldloser Zahlungsmittel gibt es beispielsweise in den Niederlanden, Finnland und Luxemburg.
Wie bezahlt man ohne Bargeld?
Bargeldlos kannst du zum Beispiel mit einer Debit- oder Kreditkarte, per Smartphone oder Smartwatch sowie mit digitalen Bezahlverfahren bezahlen. Im Geschäft hältst oder steckst du deine Karte bzw. dein Gerät an das Kartenterminal und bestätigst die Zahlung bei Bedarf per PIN oder einer anderen Authentifizierung.
Zahlungen annehmen – jederzeit, überall, für jedes Business
Unsere zwei Lösungen, die zu Ihrem Unternehmen passen.

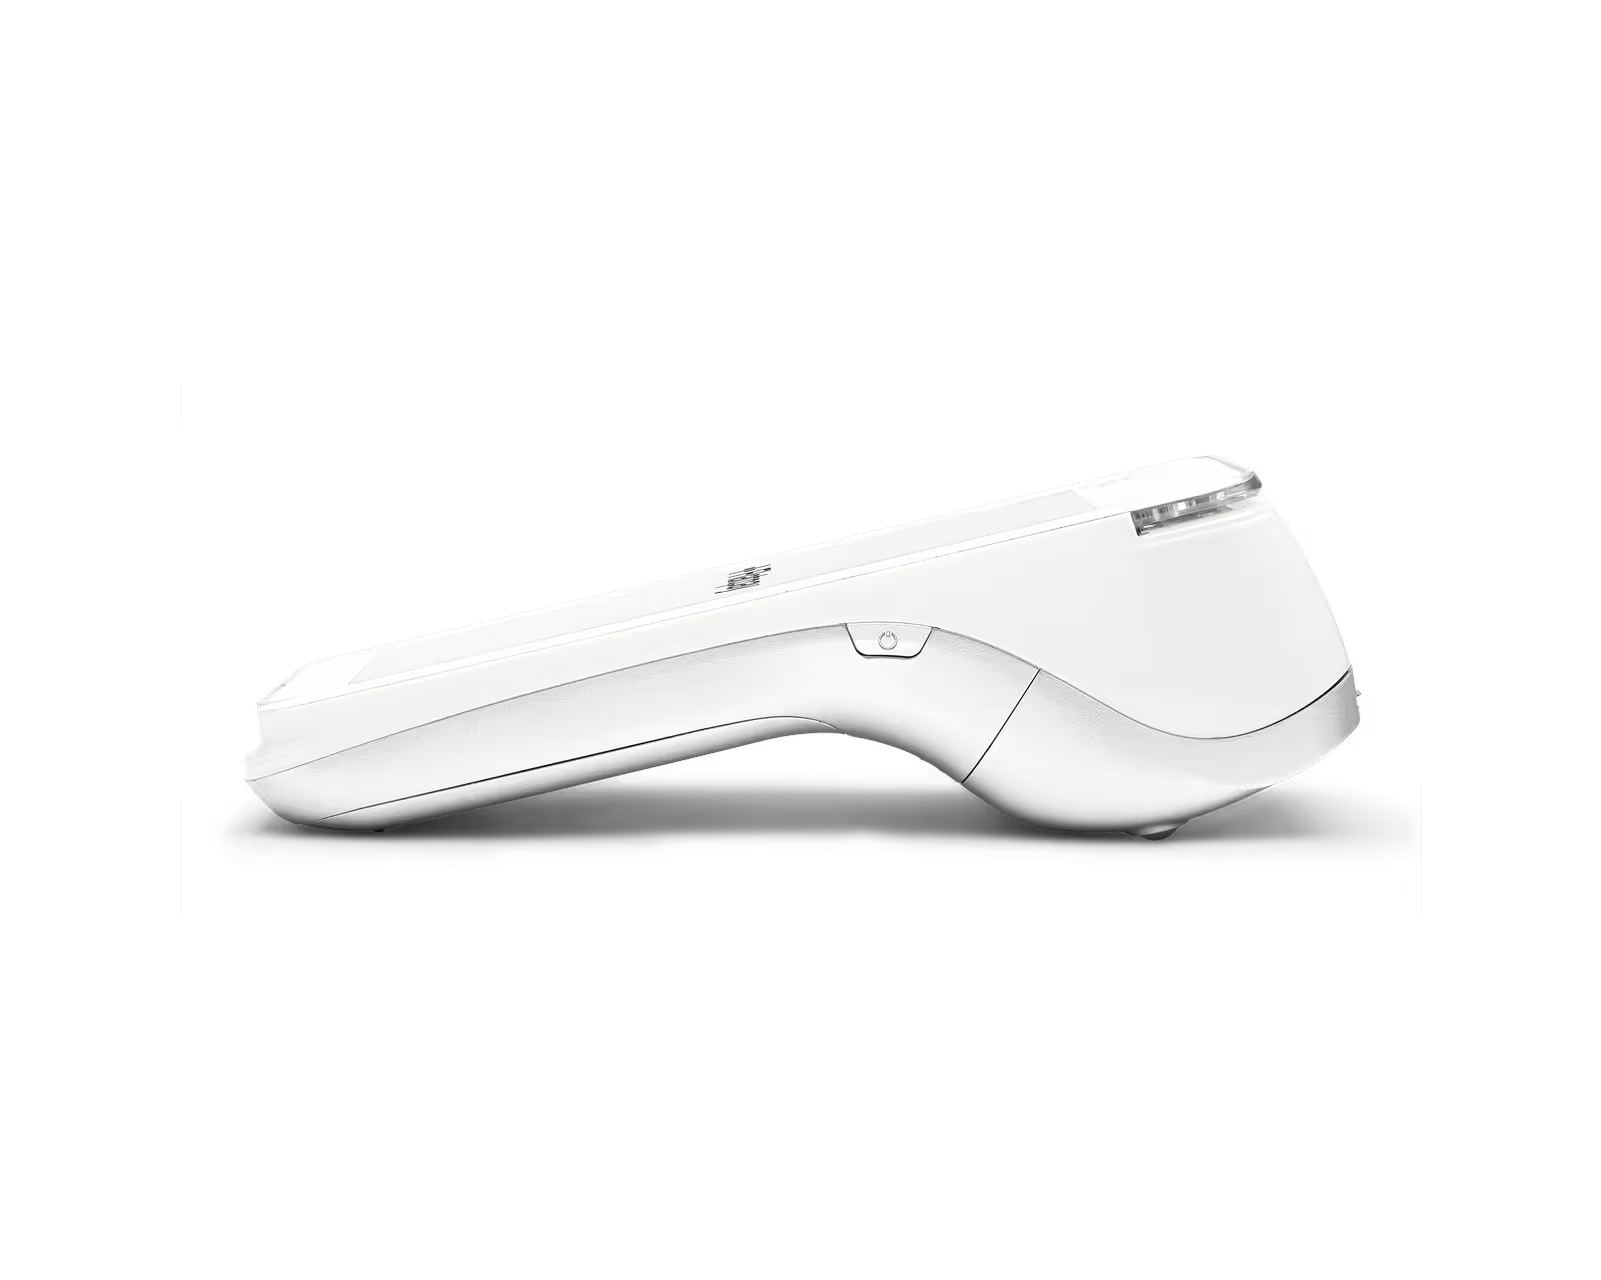
Zahlungsterminal

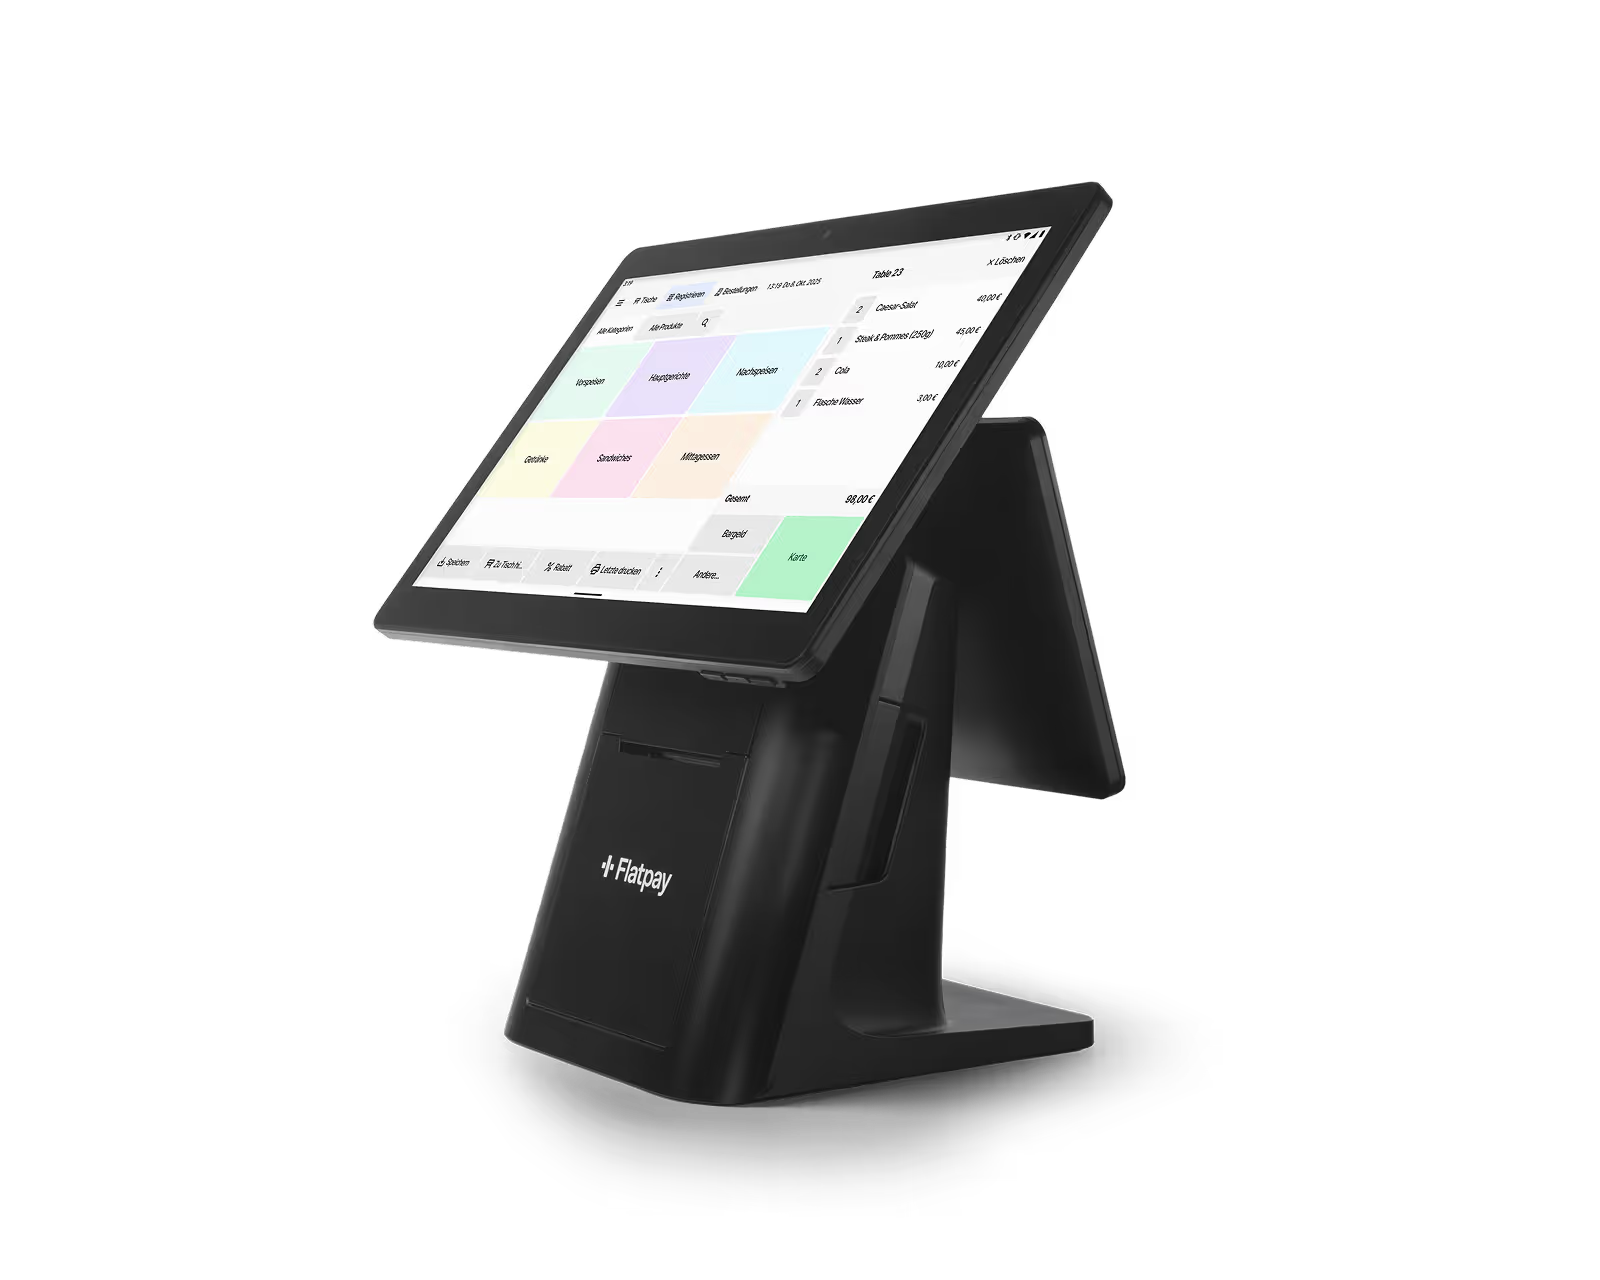
Kassensystem
Bezahlung beginnt hier
Unsere Händler sind unser Antrieb, und wir setzen uns voll und ganz dafür ein, ihnen beim Wachstum zu helfen. Ihr Erfolg liegt uns wirklich am Herzen.

