
Looks like you're visiting from {country}...
Switch to our {language} site for local pricing and products
Händler-Einblicke
Rückbuchung: Was Du als Händler wissen musst
IN DIESEM ARTIKEL
This is a div block with a Webflow interaction that will be triggered when the heading is in the view.
Eine Rückbuchung kann im Geschäftsalltag schnell für Verwirrung sorgen: Eine Kartenzahlung wurde bereits abgeschlossen – und plötzlich wird der Betrag wieder zurückgebucht. Was ist passiert und was kannst du als Händler jetzt tun?
Hi, ich bin Alina von Flatpay. In diesem Artikel erkläre ich dir, was hinter einer Rückbuchung bzw. einem Chargeback steckt, warum es dazu kommen kann und wie du richtig darauf reagierst. Außerdem zeige ich dir, wie du das Risiko für Rückbuchungen in deinem Geschäft reduzieren kannst.
Alle Informationen auf einen Blick:
- Was ist eine Rückbuchung? – Bei einem Chargeback wird eine bereits erfolgte Kredit- oder Debitkartenzahlung über die Bank des Karteninhabers rückabgewickelt.
- Warum kommt es zu Rückbuchungen? – Typische Ursachen für Rückbuchungen sind falsche Abrechnungen, Betrug und technische Probleme.
- Wie funktioniert eine Rückbuchung? – Der Kunde stößt die Rückbuchung an, die Bank wickelt die Rückbuchung ab und der Händler kann Stellung beziehen.
- Wie verhindere ich Rückbuchungen? – Als Händler solltest du unkomplizierte Rückerstattungen ermöglichen und Belege über Transaktionen aufbewahren.
Was ist eine Rückbuchung? Definition
Bei einem Chargeback bestreitet ein Karteninhaber eine bereits abgeschlossene Kredit- oder Debitkartenzahlung über seine Bank. Die Bank prüft den Fall und kann anschließend ein Rückbuchungsverfahren einleiten.
Bei einem Chargeback wird eine bereits erfolgte Kartenzahlung über das Kartenzahlungssystem rückabgewickelt. Der Betrag kann dem Händler dabei wieder belastet und dem Karteninhaber gutgeschrieben werden.
Eine Rückbuchung dient in erster Linie dem Schutz von Karteninhabern bei fehlerhaften oder unberechtigten Zahlungen. Der Händler erhält im Verfahren die Möglichkeit, Stellung zu nehmen und entsprechende Nachweise einzureichen.
Rückbuchung vs. Rückerstattung vs. Stornierung
Achtung, Verwechslungsgefahr. Im Alltag wird die Rückbuchung gerne einmal mit der Rückerstattung oder Stornierung verwechselt. Das ist aber nicht das Gleiche. Lass mich dir zeigen, was die einzelnen Begriffe unterscheidet:
- Rückbuchung: Eine bereits erfolgte Zahlung wird rückgängig gemacht und der Betrag zurückgebucht. Je nach Zahlungsart unterscheiden sich Gründe, Fristen und Ablauf.
- Rückerstattung: Der Kunde beschwert sich direkt beim Händler über eine bereits abgeschlossene Transaktion; der Händler leitet die Rückerstattung ein. Mögliche Gründe sind Stornierungen, Retouren und Kündigungen.
- Stornierung: Der Kunde oder der Händler nehmen eine Transaktion zurück, bevor sie endgültig abgebucht wurde. Das erfolgt i. d. R. innerhalb eines vereinbarten Stornierungszeitraumes.
Diese Arten von Rückbuchungen gibt es
Rückbuchungen können je nach Zahlungsart unterschiedlich ablaufen. Besonders relevant sind sie bei Lastschriften und Kartenzahlungen. Bei Überweisungen gelten dagegen deutlich strengere Regeln. Im Folgenden schauen wir uns die Besonderheiten der einzelnen Zahlungsarten genauer an:
Rückbuchungen bei Lastschriften
Eine Lastschrift kann aus verschiedenen Gründen zurückgebucht werden – etwa weil das Konto nicht ausreichend gedeckt ist, die Kontodaten fehlerhaft sind oder der Kunde der Abbuchung widerspricht.
Bei einer autorisierten SEPA-Basislastschrift mit gültigem Mandat kann der Kunde innerhalb von acht Wochen nach der Kontobelastung eine Erstattung verlangen. Bei einer nicht autorisierten Lastschrift ohne gültiges Mandat kann die Frist bis zu 13 Monate betragen.
Für Händler kann eine Rücklastschrift mit zusätzlichen Gebühren verbunden sein. Soll der Betrag erneut eingezogen werden, müssen außerdem die jeweiligen Vorgaben des Lastschriftverfahrens beachtet werden.
Rückzahlung bei Überweisungen
Überweisungen lassen sich deutlich schwerer rückgängig machen als Lastschriften. Hast du eine Überweisung bereits autorisiert, ist sie grundsätzlich nicht widerruflich.
Bemerkst du einen Fehler, solltest du dich trotzdem sofort an deine Bank wenden. Solange die Zahlung noch nicht abgeschlossen ist, kann sie möglicherweise noch gestoppt werden. Ist der Betrag bereits beim Empfänger angekommen, kann die Bank einen Rückruf anfragen. Eine Rückzahlung ist dann in der Regel nur mit Zustimmung der Empfängerseite möglich.
Chargeback-Verfahren bei Kartenzahlungen
Neben Lastschriften sind auch Rückbuchungen bei Kartenzahlungen gängig. Ist der Kunde unzufrieden und hat eine freiwillige Rückerstattung bereits ohne Erfolg angefragt, kann er ein Chargeback-Verfahren antreten. Das würde wie folgt ablaufen:
- Der Kunde reklamiert eine bereits abgeschlossene Transaktion bei seiner Bank.
- Der Kunde legt Beweise vor, dass die betroffene Transaktion nicht rechtens war.
- Die Bank prüft die Reklamation inkl. Beweise und leitet das Chargeback-Verfahren ein. Das Geld wird vorläufig dem Konto des Kunden gutgeschrieben.
- Der Händler wird über seinen Zahlungsdienstleister bzw. Acquirer über die Reklamation informiert.
- Der Händler kann die Rückbuchung akzeptieren oder ihr widersprechen und entsprechende Nachweise einreichen.
- Die eingereichten Unterlagen werden geprüft und über die Rückbuchung entschieden.
Ein Chargeback kann sowohl bei Kredit- als auch bei bestimmten Debitkartenzahlungen möglich sein, etwa bei Visa Debit oder Mastercard Debit. Welche Fristen und Voraussetzungen gelten, hängt vom verwendeten Kartensystem und dem Grund der Reklamation ab.
Diese Ursachen haben Rückbuchungen
Rückbuchungen bei Kartenzahlungen können unterschiedliche Ursachen haben. Manchmal steckt tatsächlich Betrug dahinter, manchmal handelt es sich um Fehler bei der Zahlungsabwicklung oder Unstimmigkeiten zwischen Kunde und Händler. Typische Gründe für Chargebacks sind:
- Betrug & Kartenmissbrauch: Dritte haben sich unbefugt Zugang zu den Kartendaten verschafft oder die Karte entwendet und damit Transaktionen getätigt.
- Unbefugte Abbuchung: Der Kunde hat zwar seine Karte zur Verfügung gestellt, die Transaktion weicht aber von der Vereinbarung ab.
- Fehlerhafte Abbuchung: Bei versehentlichen Zahlendrehern oder doppelten Abbuchungen ist auch eine Schlichtung über das Chargeback-Verfahren möglich.
- Nicht gelieferte Ware: Die Transaktion selbst ist zwar korrekt, es wurde aber keine Ware geliefert bzw. keine Dienstleistung erbracht.
- Technische Probleme: Technische Fehler können ebenfalls zu fehlerhaften oder doppelten Abbuchungen führen.
Rückbuchung muss nicht: So verhinderst du Rückbuchungen
Nicht alle Rückbuchungen lassen sich verhindern. Wird eine Karte unbefugt benutzt, fällt das oft erst auf, wenn der Karteninhaber die Transaktion reklamiert. Auch technische Probleme lassen sich kaum verhindern. Andere Ursachen für Rückbuchungen wiederum schon.
Um unnötige Chargeback-Verfahren zu vermeiden, sollten Händler Beschwerden möglichst direkt mit ihren Kunden klären und bei berechtigten Reklamationen eine Erstattung ermöglichen. Das erspart beiden Seiten Zeit und Geld und verhindert den Bruch der Kundenbeziehung.
Gleichzeitig sollten Händler ihre Prozesse, sprich: Verkäufe vor Ort, Dienstleistungen und Lieferungen – lückenlos dokumentieren, um im Falle einer unrechtmäßigen Rückbuchung die nötigen Beweise zu liefern und ihre Umsätze zu schützen.
Saubere Prozesse mit dem Flatpay Kassensystem
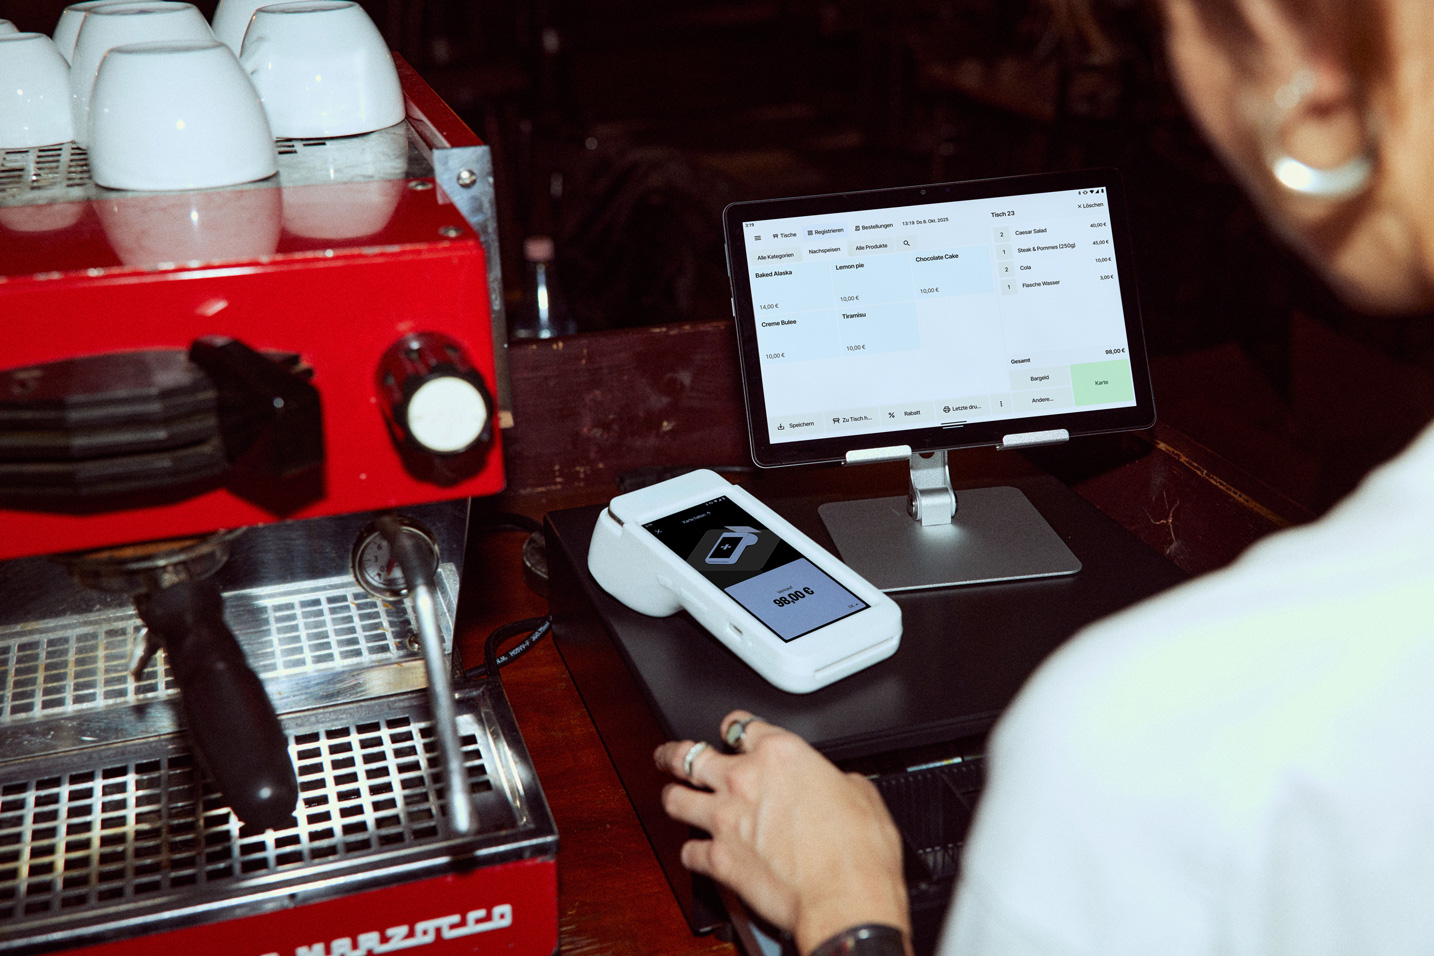
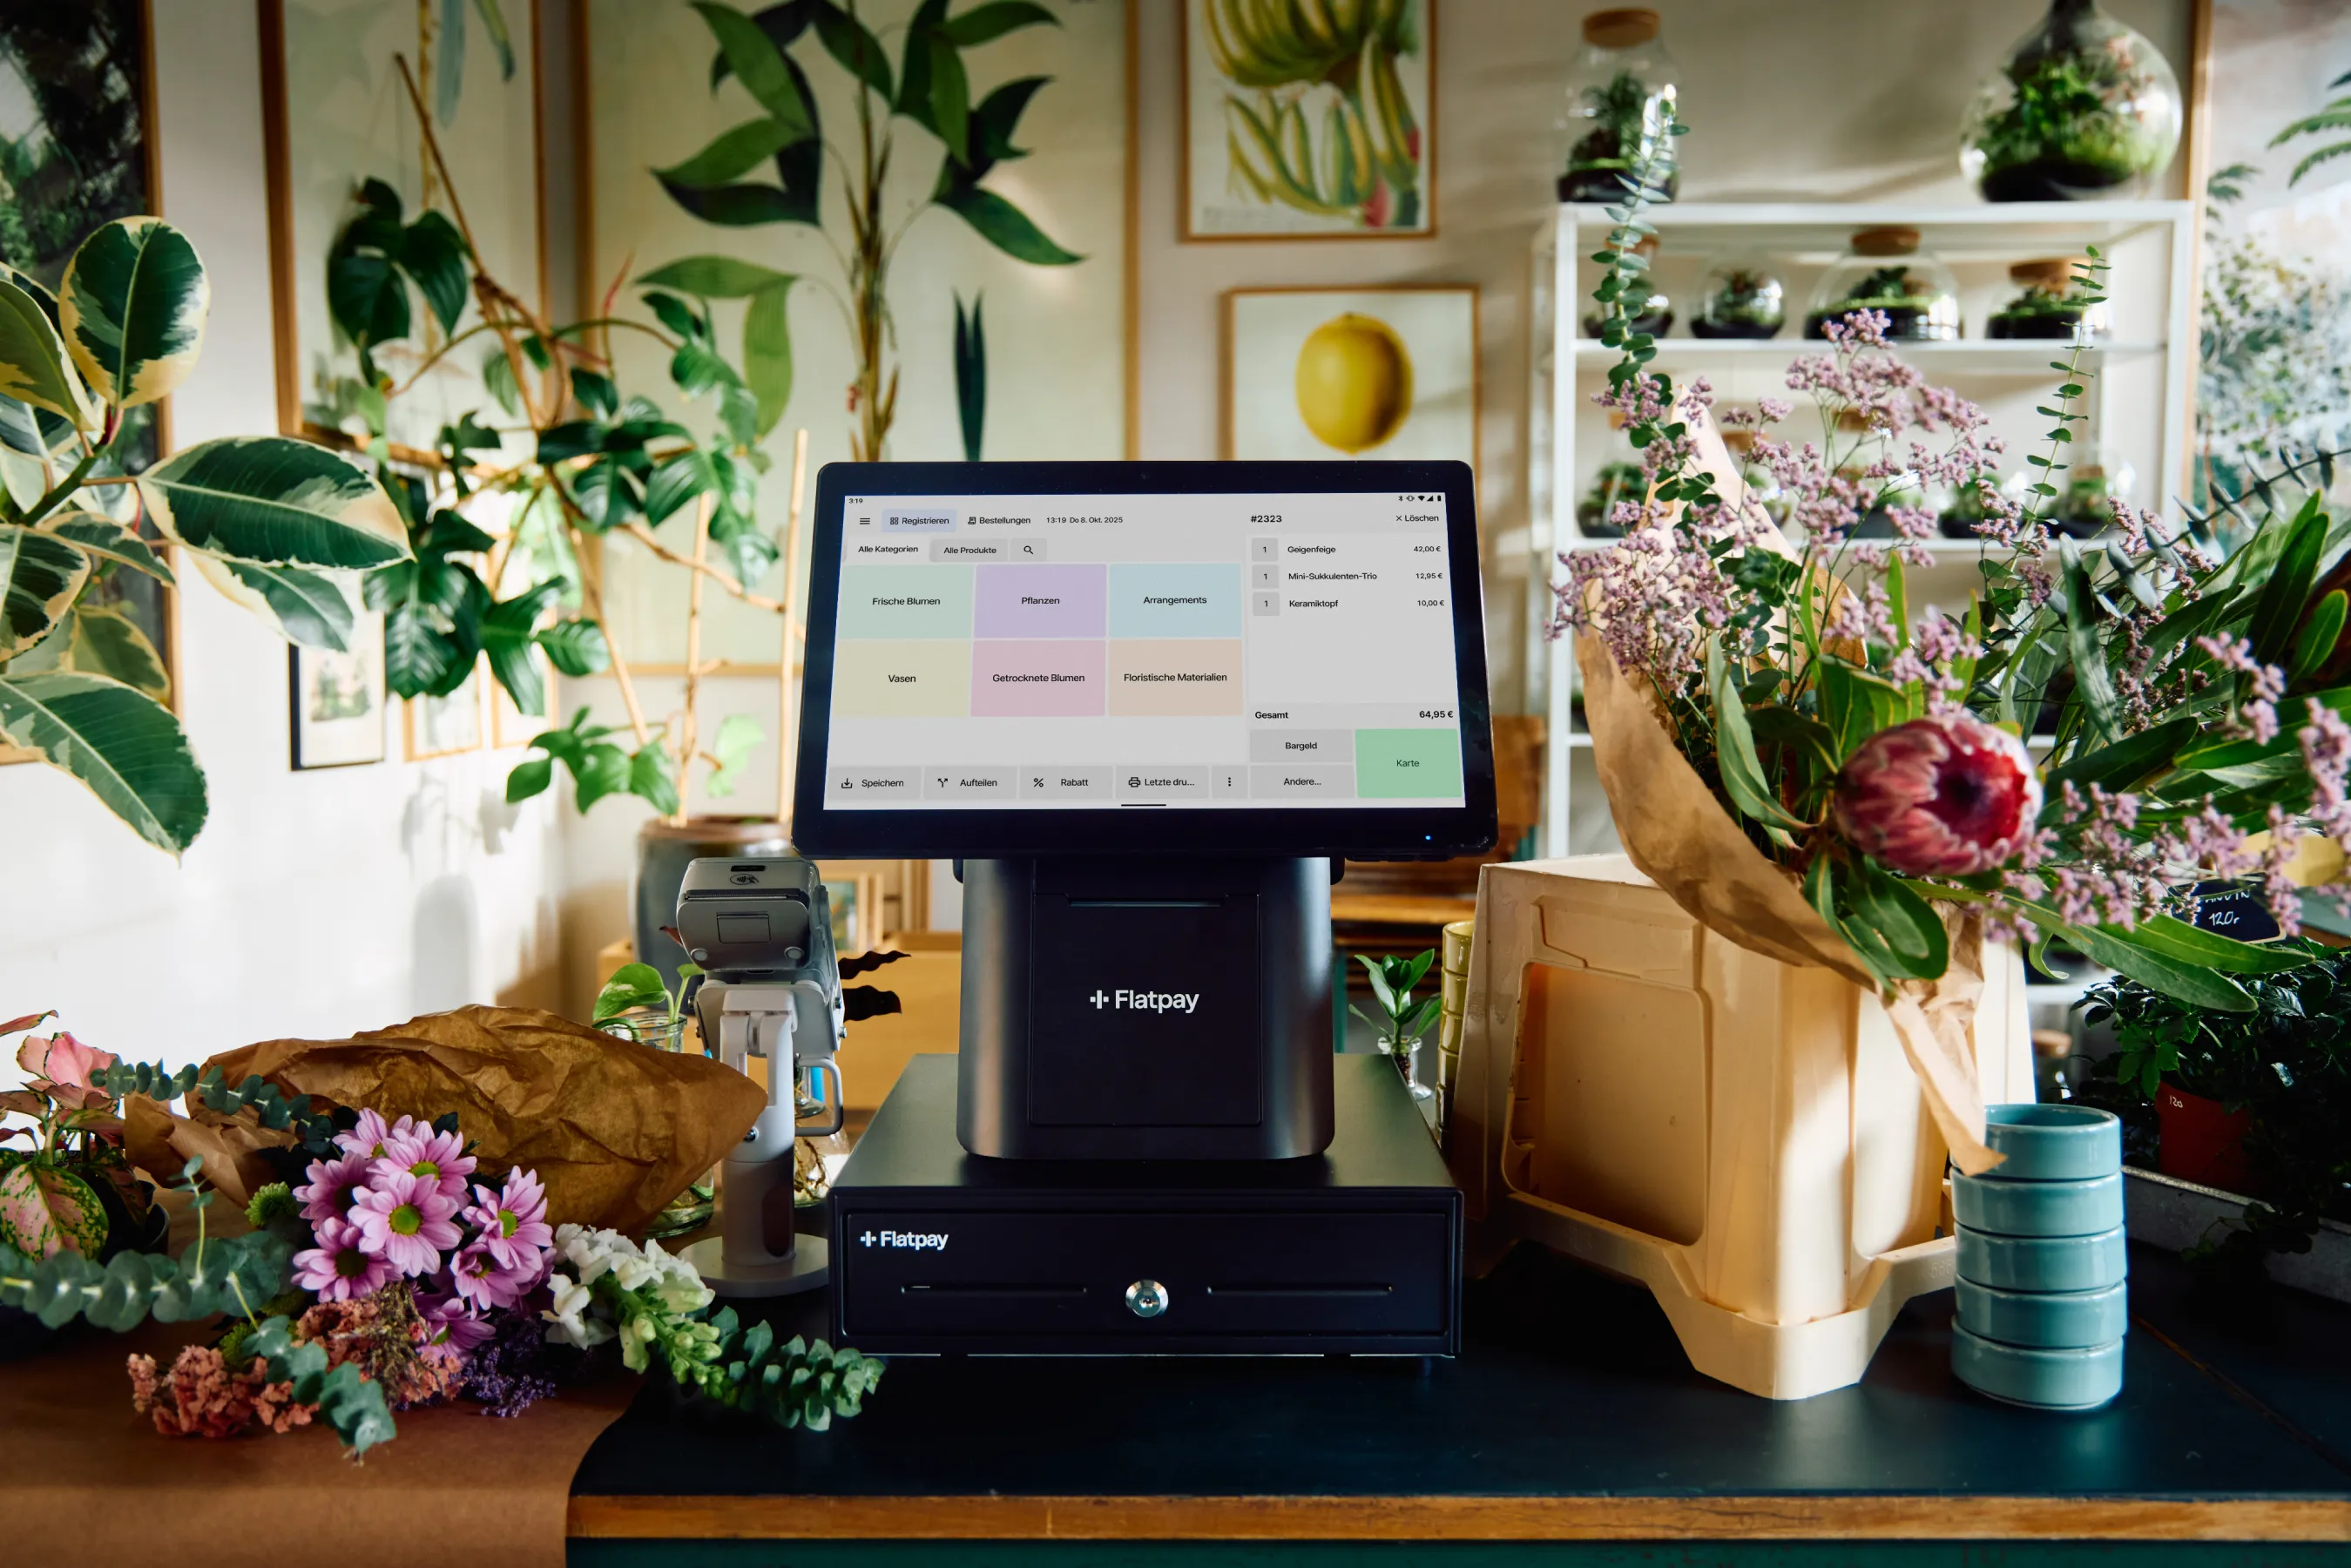
Mit dem Flatpay Kassensystem bist du im Falle von Kundenproblemen bestens gerüstet. Ob bei Rückerstattungen vor Ort oder der Suche nach Beweisen im Falle eines unrechtmäßigen Chargeback-Verfahrens, Flatpay hält dir den Rücken frei.
Ist ein Kunde unzufrieden mit deinem Produkt oder deiner Dienstleistung? Verhindere ein aufwändiges Chargeback-Verfahren, indem du die Rückerstattung mit wenigen Klicks über das Flatpay Terminal freigibst.
Hat ein Kunde ein Chargeback-Verfahren eingeleitet? Dein Flatpay Kassensystem zeichnet deine Transaktionen auf und hilft dir dabei, relevante Zahlungsdaten bei Bedarf schnell wiederzufinden.
Unser Kassensystem erleichtert dir viele Prozesse im Alltag und sorgt für einen besseren Überblick über deine Transaktionen und Zahlungen. Und ganz nebenbei kannst du mit Flatpay auch bei deinen Kartenzahlungen sparen. Du glaubst mir nicht? Finde es selbst heraus!
Häufig gestellte Fragen (FAQ)
Wie veranlasse ich eine Rückbuchung?
Wie du eine Rückbuchung veranlasst, hängt von der Zahlungsart ab. Eine SEPA-Basislastschrift kannst du in der Regel direkt über deine Bank bzw. dein Online-Banking zurückgeben. Möchtest du eine Kartenzahlung reklamieren, wendest du dich an deine Bank oder deinen Kartenanbieter und reichst die erforderlichen Angaben und Nachweise ein. Bei einer bereits ausgeführten Überweisung ist eine Rückbuchung dagegen nicht ohne Weiteres möglich.
Wie lange hat man Zeit für eine Rückbuchung?
Bei einer autorisierten SEPA-Basislastschrift kannst du innerhalb von acht Wochen nach der Belastung eine Erstattung verlangen. Bei einer nicht autorisierten Lastschrift ohne gültiges Mandat beträgt die Frist bis zu 13 Monate. Für Chargebacks bei Kredit- und Debitkartenzahlungen gelten je nach Kartensystem und Reklamationsgrund unterschiedliche Fristen – häufig sind es bis zu 120 Tage.
Wie teuer ist eine Rückbuchung?
Für Händler können bei Rückbuchungen Gebühren entstehen. Wie hoch diese ausfallen, hängt von der Zahlungsart, der Bank bzw. dem Zahlungsdienstleister und den jeweiligen Vertragsbedingungen ab. Eine allgemeine gesetzlich festgelegte Rückbuchungsgebühr gibt es nicht.
Wie funktioniert eine Rückbuchung auf die Kreditkarte?
Die Rückbuchung einer Kreditkartenzahlung erfolgt über ein Chargeback-Verfahren. Dafür reklamiert der Kunde die Zahlung bei seiner Bank und reicht gegebenenfalls Nachweise ein. Wird das Chargeback eingeleitet, kann der Betrag zunächst vorläufig zurückgebucht werden. Der Händler erhält anschließend die Möglichkeit, der Rückbuchung zu widersprechen und eigene Nachweise einzureichen. Danach wird über den Chargeback entschieden.
Zahlungen annehmen – jederzeit, überall, für jedes Business
Unsere drei Lösungen, die zu Ihrem Unternehmen passen.

Zahlungsterminal

Kassensystem
Bezahlung beginnt hier
Unsere Händler sind unser Antrieb, und wir setzen uns voll und ganz dafür ein, ihnen beim Wachstum zu helfen. Ihr Erfolg liegt uns wirklich am Herzen.

