
Looks like you're visiting from {country}...
Switch to our {language} site for local pricing and products
Händler-Einblicke
Kleinbetragsrechnung unter 250 EUR: So verwendest du sie richtig
IN DIESEM ARTIKEL
This is a div block with a Webflow interaction that will be triggered when the heading is in the view.
Die deutsche Bürokratie mag zwar dafür bekannt sein, kompliziert und aufwändig zu sein, für Unternehmen bietet sie aber auch einige Erleichterungen. Eine dieser Erleichterungen ist die Kleinbetragsrechnung.
In diesem Beitrag erkläre ich dir, was eine Kleinbetragsrechnung bis 250 EUR ist, wann diese ausgestellt werden darf, welche Pflichtangaben sie enthalten muss und wie dir ein Kassensystem bei der Kleinbetragsrechnung hilft.
Alle Informationen auf einen Blick:
- Was ist eine Kleinbetragsrechnung? – Eine Kleinbetragsrechnung beträgt höchstens 250 EUR brutto, also Entgelt plus Umsatzsteuer.
- Wer darf eine Kleinbetragsrechnung ausstellen? – Jedes deutsche Unternehmen darf eine Kleinbetragsrechnung für deutsche Geschäfte ausstellen.
- Was muss auf einer Kleinbetragsrechnung stehen? – Unter anderem Name und Anschrift des Unternehmens, Ausstellungsdatum, Art und Umfang der Leistung, Gesamtbetrag sowie Steuersatz bzw. Hinweis auf eine Steuerbefreiung.
- Ist ein Vorsteuerabzug möglich? – Sofern die Kleinbetragsrechnung korrekt ausgestellt wurde, ist der Vorsteuerabzug problemlos möglich.
Was ist eine Kleinbetragsrechnung? Definition
Eine Kleinbetragsrechnung ist eine Sonderform der Rechnung, die bis zu 250 EUR betragen kann. Der Höchstbetrag der Kleinbetragsrechnung gilt dabei inklusive Umsatzsteuer (bei 7% bzw. 19%).
Die Rechtsgrundlage für die Kleinbetragsrechnung schafft die Umsatzsteuer-Durchführungsverordnung (UStDV). In § 33 UStDV sind sowohl die Obergrenze als auch die erforderlichen Pflichtangaben einer Kleinbetragsrechnung geregelt.
Die Kleinbetragsrechnung dient als Erleichterung bei der Rechnungsstellung für kleinere Beträge. Sie kommt vor allem dort zum Einsatz, wo viele kleinere Transaktionen innerhalb kurzer Zeit stattfinden, etwa im Einzelhandel.
Kleinbetragsrechnung vs. Kassenbon vs. Quittungen vs. Rechnung
Die Kleinbetragsrechnung unterscheidet sich nicht nur grundsätzlich von herkömmlichen Rechnungen, sondern auch von Kassenbons, Quittungen und Bewirtungsbelegen.
Ich zeige dir, wie du die unterschiedlichen Begriffen im Schlaf unterscheiden kannst:
- Kleinbetragsrechnung: Eine vereinfachte Rechnung mit weniger Pflichtangaben für alle Transaktionen von bis zu 250 EUR brutto.
- Kassenbon: Ein Kassenbon ist in erster Linie ein Zahlungsbeleg. Er kann auch eine Kleinbetragsrechnung sein, wenn er höchstens 250 EUR beträgt.
- Quittung: Eine Quittung ist in erster Linie ein Zahlungsbeleg. Sie kann auch eine Kleinbetragsrechnung sein, wenn sie höchstens 250 EUR beträgt.
- Bewirtungsbeleg: Ein Bewirtungsbeleg dient der Absetzung als Betriebsausgabe und umfasst weitere Pflichtangaben. Er kann auch als Kleinbetragsrechnung dienen.
- Reguläre Rechnung: Eine Rechnung mit den regulären Pflichtangaben nach § 14 UStG für Rechnungsbeträge über 250 EUR brutto.
Du siehst also: Die Kleinbetragsrechnung ist weniger ein eigener Beleg, sondern vielmehr ein Schirmbegriff, der unterschiedliche Begriffe umfasst. Selbst Fahrkarten und Parkscheine können als Kleinbetragsrechnungen gelten, sofern sie den Pflichtangaben entsprechen.
Wann wird eine Kleinbetragsrechnung ausgestellt? Und wann nicht?
Das entscheidende Kriterium für eine Kleinbetragsrechnung ist der Gesamtbetrag der Rechnung.
Beträgt der Rechnungsbetrag höchstens 250 EUR, kann grundsätzlich eine Kleinbetragsrechnung mit vereinfachten Pflichtangaben ausgestellt werden. Dabei zählt der Gesamtbetrag einschließlich Umsatzsteuer, sofern Umsatzsteuer anfällt.
Liegt der Rechnungsbetrag über 250 EUR, gelten die regulären Anforderungen an Rechnungen nach § 14 UStG. Die Unternehmensform spielt für die Anwendung der Kleinbetragsregelung grundsätzlich keine Rolle.
Welche Angaben müssen auf eine Kleinbetragsrechnung?
Die Kleinbetragsrechnung stellt insofern eine Erleichterung gegenüber der regulären Rechnung dar, dass sie weniger Pflichtangaben fordert.
In § 33 UStDV sind die Pflichtangaben für Kleinbetragsrechnungen wie folgt geregelt:
- Vollständiger Name und Anschrift des leistenden Unternehmens,
- Ausstellungsdatum,
- Menge und Art der gelieferten Gegenstände oder Umfang und Art der sonstigen Leistung,
- Gesamtbetrag aus Entgelt und Steuer in einer Summe sowie
- anzuwendender Steuersatz bzw. Hinweis auf eine Steuerbefreiung.
Viele der Pflichtangaben einer Rechnung, wie z. B. Angaben zum Rechnungsempfänger, Steuernummer des leistenden Unternehmens und Rechnungsnummer entfallen. Die Pflichtangaben für normale Rechnungen findest du in § 14 Umsatzsteuergesetz (UStG).
Gilt die E-Rechnungspflicht auf für Kleinbetragsrechnungen?
Seit dem 01. Januar 2025 gelten im B2B-Bereich neue Vorgaben für E-Rechnungen. Für die Ausstellung gelten allerdings Übergangsfristen und Ausnahmen.
Allerdings ist die Kleinbetragsrechnung NICHT von der E-Rechnungspflicht betroffen. Das Bundesfinanzministerium erklärt, dass Kleinbetragsrechnungen trotz der umsatzsteuerlichen Verpflichtung nicht als E-Rechnungen ausgestellt werden müssen.
Wie funktioniert der Vorsteuerabzug bei einer Kleinbetragsrechnung?
Die Kleinbetragsrechnung soll eine Erleichterung für Unternehmen darstellen und keine Einschränkung. Deshalb ist auch bei der Kleinbetragsrechnung ein Vorsteuerabzug möglich. Das Verfahren entspricht dabei dem für reguläre Rechnungen.
Auch ein Kassenbon oder eine Quittung kann als Kleinbetragsrechnung dienen, sofern der Gesamtbetrag 250 EUR nicht übersteigt und alle erforderlichen Pflichtangaben nach § 33 UStDV enthalten sind.
Aber Achtung: Für den Vorsteuerabzug musst du den in der Kleinbetragsrechnung enthaltenen Steuerbetrag aus dem Gesamtbetrag herausrechnen. Diesen Umsatzsteuerbetrag kannst du anschließend als Vorsteuer geltend machen.
Saubere Kleinbetragsrechnungen mit Flatpay
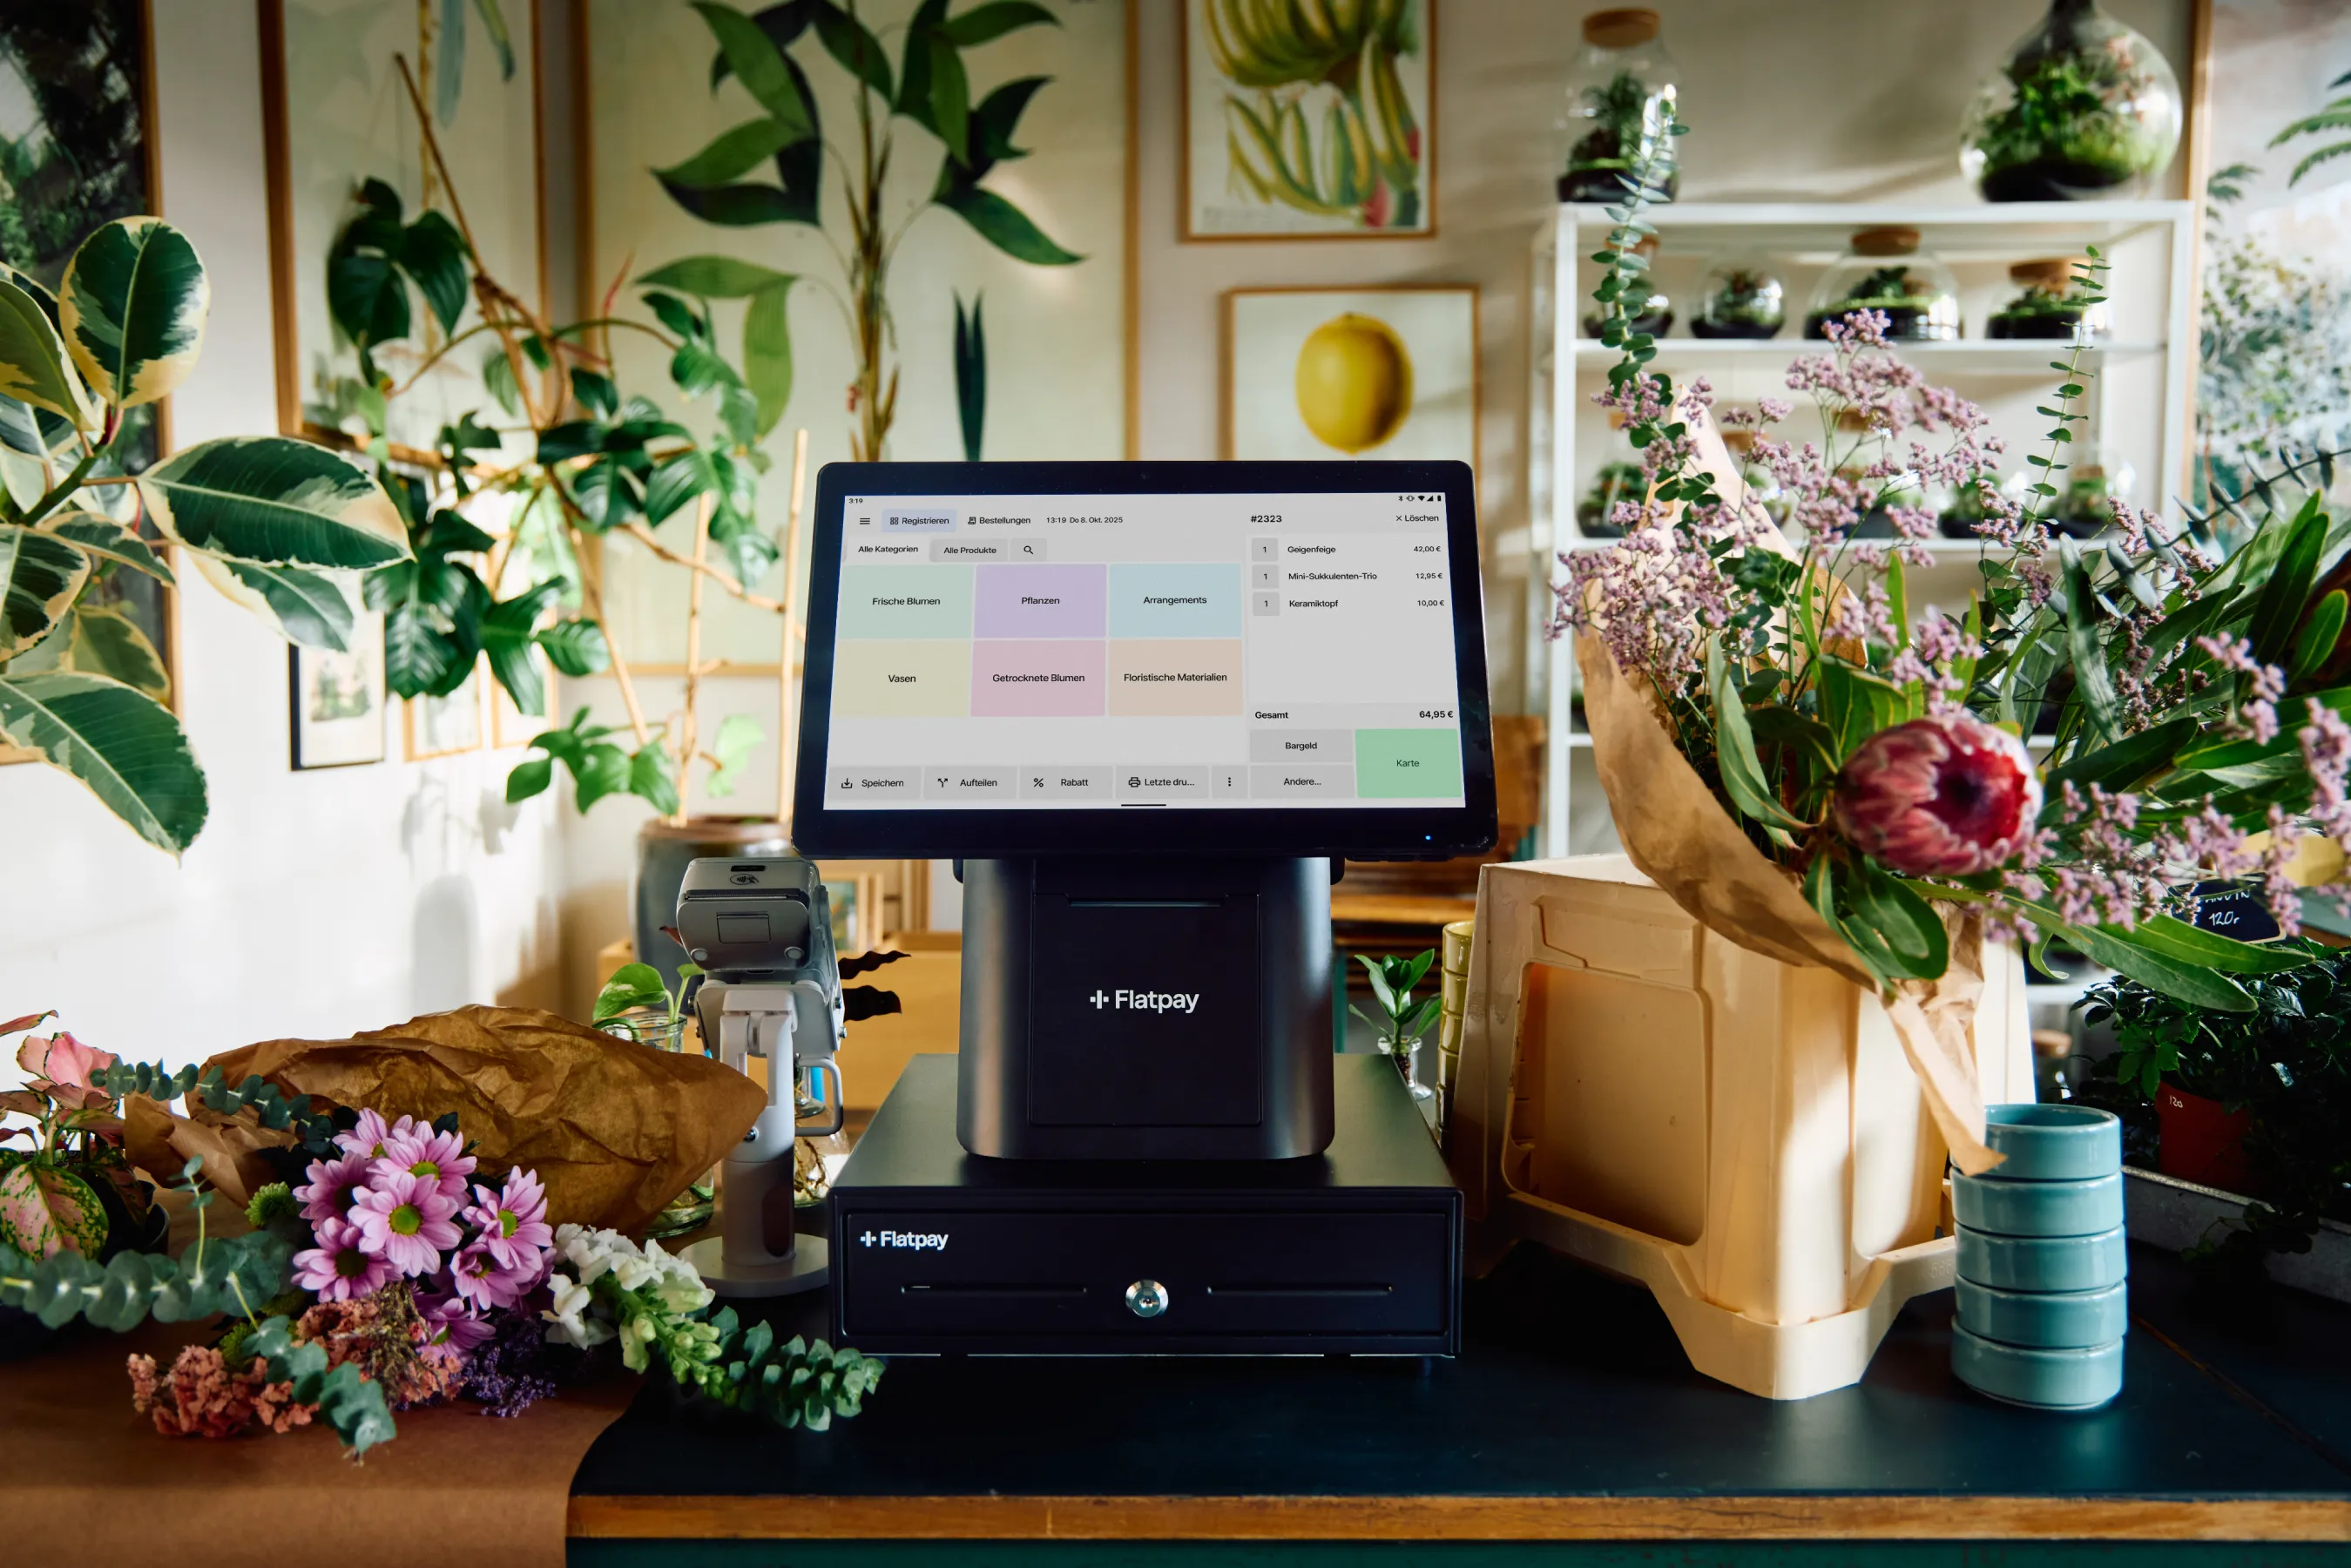
Betreibst du ein Restaurant, ein Café oder ein Geschäft, stellst du täglich Kleinbetragsrechnungen aus, und zwar in Form von Kassenbons, Quittungen und Bewirtungsbelegen. Mit einem modernen Kassensystem erfolgt das sogar automatisch.
Das Flatpay Kassensystem erstellt automatisch rechtssichere Kassenbons, die alle nötigen Pflichtangaben enthalten, die die Kleinbetragsregelung nach § 33 UStDV erfordert. Als Kassierer musst du dich dabei um nichts sorgen.
Auch bei den gesetzlichen Anforderungen unterstützt dich Flatpay: Kassenbons aus einem elektronischen Kassensystem müssen neben den umsatzsteuerlichen Angaben auch die vorgeschriebenen TSE-Daten enthalten. Flatpay ist mit einer zertifizierten Cloud-TSE von Fiskaly ausgestattet.
Häufig gestellte Fragen (FAQ)
Was ist eine Kleinbetragsrechnung?
Eine Kleinbetragsrechnung ist eine besondere Rechnungsform, die deutsche Unternehmer auf kleine Beträge von bis zu 250 EUR brutto anwenden können, sprich: Entgelt plus Steuer. Gegenüber einer regulären Rechnung erfordert die Kleinbetragsrechnung weniger Pflichtangaben und ist damit leichter und schneller auszustellen.
Was muss auf einer Rechnung unter 250 Euro stehen?
Auf einer Kleinbetragsrechnung müssen laut UStDV folgende Pflichtangaben enthalten sein: vollständiger Name und Anschrift des leistenden Unternehmens, Ausstellungsdatum, Menge und Art der gelieferten Gegenstände bzw. Umfang und Art der erbrachten Leistung, Gesamtbetrag aus Entgelt und Steuer sowie der anzuwendende Steuersatz bzw. ein Hinweis auf eine Steuerbefreiung.
Zahlungen annehmen – jederzeit, überall, für jedes Business
Unsere drei Lösungen, die zu Ihrem Unternehmen passen.

Zahlungsterminal

Kassensystem
Bezahlung beginnt hier
Unsere Händler sind unser Antrieb, und wir setzen uns voll und ganz dafür ein, ihnen beim Wachstum zu helfen. Ihr Erfolg liegt uns wirklich am Herzen.

