
Sembra che tu stia visitando da {country}...
Passa al nostro sito {language} per prezzi e prodotti locali
Approfondimenti per Commercianti
Carta di debito: cos’è e come funziona
IN THIS ARTICLE
This is a div block with a Webflow interaction that will be triggered when the heading is in the view.
Cos’è e come funziona la carta di debito
La carta di debito è lo strumento di pagamento elettronico più diffuso in Italia. Il nome, però, genera confusione. Molti la confondono con il "Bancomat" o con la carta prepagata, ma sono cose diverse. In questa guida vediamo di cosa si tratta, come funziona e come la si può distinguere dagli altri strumenti di pagamento.
In questo articolo troverai:
- Cos’è la carta di debito e come funziona l’addebito
- Carta di debito e Bancomat sono la stessa cosa?
- Cosa si può fare (e cosa no) con la carta di debito
- Come distinguere una carta di debito da una carta di credito
Cos’è la carta di debito
La carta di debito è uno strumento di pagamento elettronico collegato a un conto corrente bancario. Ogni volta che si effettua un pagamento o un prelievo, la banca addebita l’importo sul saldo del conto nel momento stesso della transazione.
A differenza della carta di credito, la carta di debito non concede alcuna linea di credito a differenza della carta di debito che posticipa il momento del saldo. Non è possibile spendere più di quanto è disponibile sul conto. Se il saldo non è sufficiente, la banca rifiuta il pagamento.
La banca rilascia la carta di debito al momento dell’apertura del conto corrente. In Italia è lo strumento di pagamento elettronico più comune, spesso il primo che si riceve.
Il nome "carta di debito" si riferisce alla categoria dello strumento. Le singole banche possono assegnare a questo tipo di carta nomi commerciali diversi, ma il funzionamento di base resta lo stesso.
Carta di debito e Bancomat sono la stessa cosa?
No, anche se nel linguaggio comune si usano come sinonimi. "Bancomat" è il nome del circuito nazionale italiano di pagamento, gestito da PagoBancomat S.p.A. "Carta di debito" è la categoria dello strumento di pagamento.
In passato la maggior parte delle carte di debito italiane funzionava solo sul circuito PagoBancomat. Per questo si è diffusa l’abitudine di chiamare "Bancomat" qualsiasi carta di debito.
Oggi la situazione è cambiata. La maggior parte delle carte di debito emesse dalle banche italiane ha un doppio circuito. Da un lato il circuito nazionale PagoBancomat, che funziona in Italia. Dall’altro un circuito internazionale (Visa Debit o Mastercard Debit), che funziona in tutto il mondo.
In pratica, la stessa carta fisica può operare su due circuiti diversi. Al momento del pagamento in negozio, il terminale POS o chi paga può selezionare quale circuito usare. Per i pagamenti online si utilizza il circuito internazionale perché PagoBancomat non è abilitato per gli acquisti su internet.
Come funziona la carta di debito
Il funzionamento è semplice. Quando si effettua un pagamento il terminale POS o il sistema di pagamento online invia una richiesta alla banca emittente. La banca verifica che il saldo sia sufficiente, autorizza la transazione e addebita l’importo sul conto corrente.
L’autorizzazione avviene in pochi secondi. Si conferma il pagamento inserendo il PIN (per importi superiori alla soglia contactless oppure avvicinando la carta al terminale per i pagamenti contactless fino a 50 euro.
Le banche impostano limiti giornalieri e mensili sia per i pagamenti sia per i prelievi ATM. I limiti variano da banca a banca e possono essere modificati tramite l’app o l’home banking, entro i massimali previsti dal contratto.
Alcune banche offrono la possibilità di andare in scoperto, ma non è una funzione automatica della carta di debito. Lo scoperto dipende da un accordo specifico con la banca e comporta costi aggiuntivi.
Cosa si può fare con la carta di debito
La carta di debito copre la maggior parte delle operazioni di pagamento quotidiane.
- Pagamenti in negozio tramite POS (contactless o con PIN)
- Prelievi di contante agli sportelli ATM, anche all’estero
- Pagamenti online, se la carta è su circuito internazionale (Visa o Mastercard)
- Pagamenti ricorrenti e addebiti diretti (bollette, abbonamenti)
- Trasferimenti tramite app della banca e wallet digitali (Google Pay, Apple Pay)
Pagamenti online con carta di debito
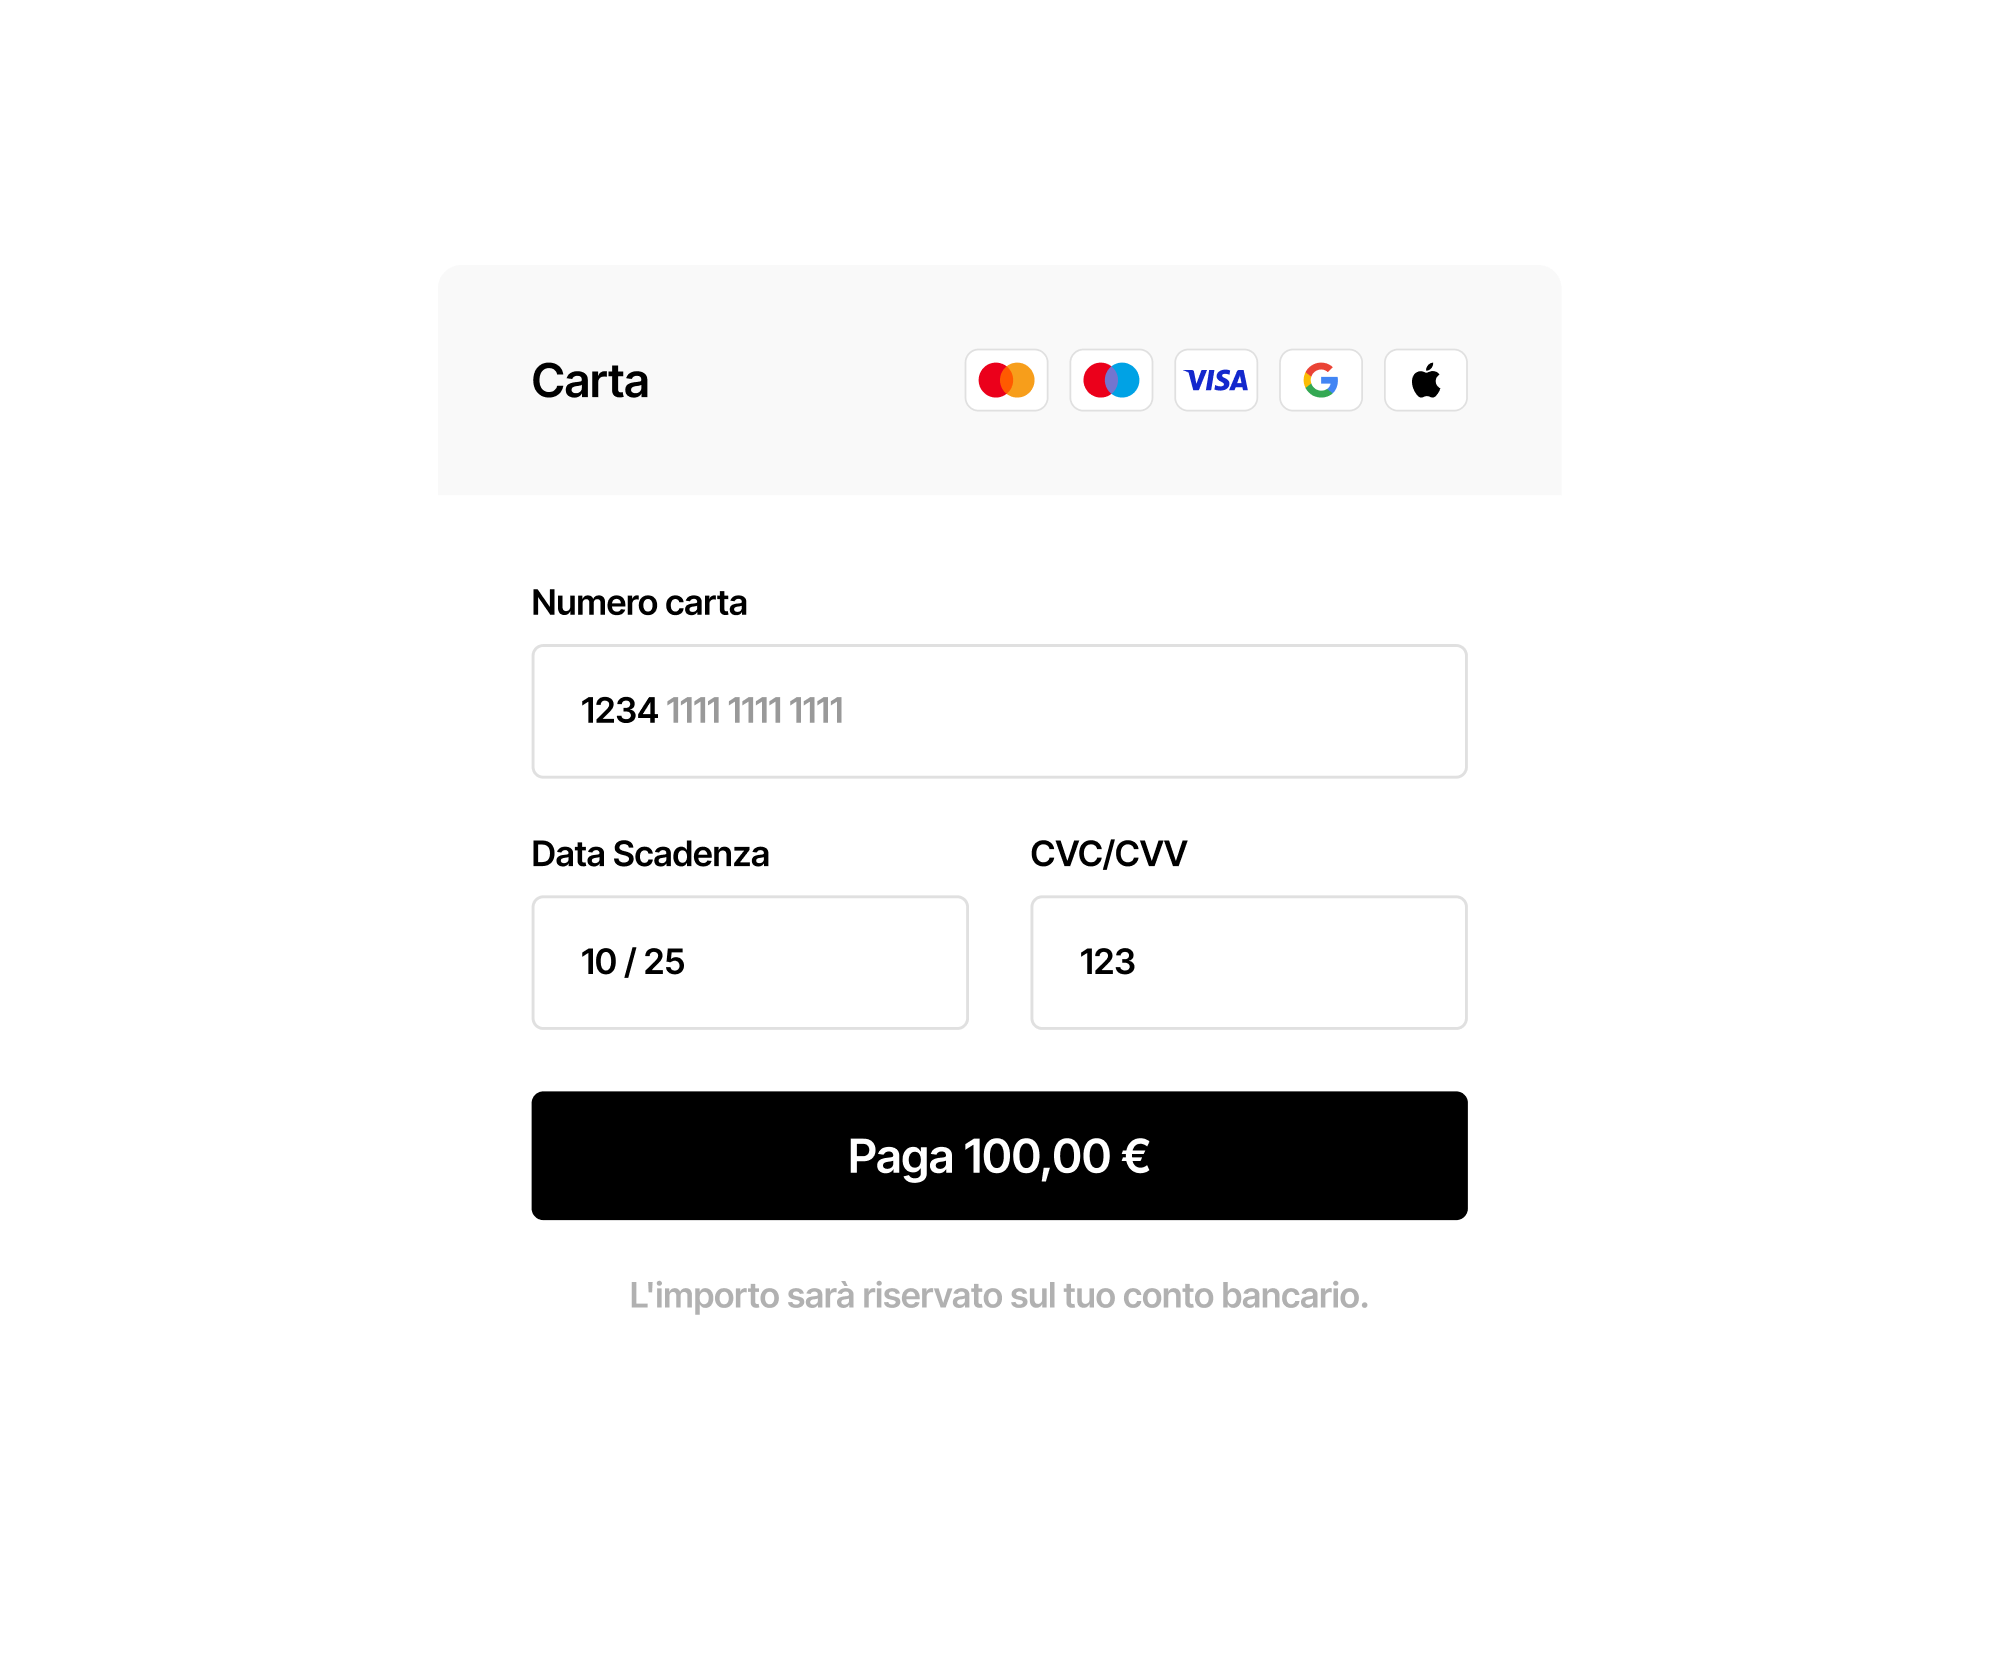
Molte carte di debito oggi permettono acquisti online, a condizione che operino su circuito internazionale Visa o Mastercard. Per completare un acquisto servono il numero della carta, la data di scadenza e il codice CVV stampato sul retro.
La sicurezza è garantita dal protocollo 3D Secure (Visa Secure o Mastercard Identity Check). Al momento del pagamento, la banca richiede un’autenticazione aggiuntiva tramite l’app o un codice OTP inviato via SMS. Questo riduce il rischio di utilizzo fraudolento.
Le carte che funzionano solo sul circuito PagoBancomat non sono abilitate per gli acquisti su internet. Per verificare, basta controllare se sulla carta è presente il logo Visa o Mastercard oltre al logo PagoBancomat.
Cosa non si può fare con la carta di debito
La carta di debito ha alcuni limiti rispetto alla carta di credito.
- Noleggio auto e prenotazioni hotel. Molte strutture e agenzie richiedono una carta di credito per la pre-autorizzazione (il blocco temporaneo di un importo a garanzia). La carta di debito non supporta questa funzione nella maggior parte dei casi.
- Spese oltre il saldo disponibile. Senza un accordo di scoperto con la banca, non è possibile pagare se i fondi sul conto sono insufficienti.
- Chargeback (contestazione e rimborso). Se un acquisto non va a buon fine, chi paga può chiedere alla propria banca di riaccreditare l’importo. Con la carta di debito questa procedura è meno strutturata rispetto alla carta di credito, che beneficia delle tutele dei circuiti internazionali.
I circuiti della carta di debito: Visa, Mastercard, PagoBancomat
Il circuito determina dove e come la carta può essere usata.
PagoBancomat è il circuito nazionale italiano. Permette pagamenti nei POS abilitati in Italia e prelievi agli ATM nazionali.
Visa Debit e Mastercard Debit sono circuiti internazionali. Permettono pagamenti in tutto il mondo, online e nei negozi fisici. Quando si parla di "carta di debito internazionale" ci si riferisce a carte che operano su uno di questi due circuiti.
La maggior parte delle carte di debito italiane emesse oggi ha un doppio circuito (PagoBancomat + Visa oppure PagoBancomat + Mastercard). Questo offre la copertura nazionale del PagoBancomat e la possibilità di usare la carta all’estero e online tramite il circuito internazionale.
Visa e Mastercard offrono servizi molto simili per chi ha una carta di debito. Le differenze pratiche riguardano le promozioni specifiche e la capillarità di accettazione in alcuni paesi, ma per l’uso quotidiano sono equivalenti.
Come distinguere la carta di debito dalla carta di credito
Il modo più rapido è guardare la carta stessa. Le carte di debito riportano la dicitura "Debit" sotto o accanto al logo del circuito. Le carte di credito riportano "Credit". Le carte che operano solo su PagoBancomat mostrano il logo del circuito nazionale senza ulteriori diciture.
Se la carta non riporta indicazioni chiare, l’estratto conto aiuta a capirlo. Con la carta di debito ogni pagamento compare con la stessa data della transazione, perché l’addebito è immediato. Con la carta di credito, la banca raggruppa le spese e le addebita in un’unica soluzione a fine mese o il mese successivo.
Domande frequenti
La carta di debito è una prepagata?
No. La carta di debito e la carta prepagata sono strumenti diversi. La carta di debito è collegata a un conto corrente e addebita le spese sul saldo del conto. La carta prepagata funziona con un saldo ricaricabile, non è collegata a un conto corrente e permette di spendere solo quanto è stato caricato. La prepagata non richiede l’apertura di un conto in banca.
La carta di debito è sicura?
Sì. La carta di debito è uno strumento di pagamento sicuro, protetto da PIN, tecnologia contactless con soglia e autenticazione 3D Secure per i pagamenti online. In caso di furto o smarrimento, è possibile bloccare la carta tramite l’app della banca o il servizio clienti. Per i pagamenti non autorizzati, la normativa europea (Direttiva PSD2, D.Lgs. 11/2010) prevede il diritto al rimborso entro limiti definiti.
Quante cifre ha la carta di debito?
Il numero stampato sulla carta di debito ha in genere 16 cifre quando opera su circuito internazionale. Le carte solo PagoBancomat possono avere un numero diverso, spesso di 19 cifre.
Le vecchie carte "Bancomat" avevano a volte un codice a 8 cifre. Si trattava del numero del conto o del codice cliente della banca, non del numero della carta nel senso dei circuiti internazionali.
ACCETTA PAGAMENTI CON CARTA SEMPRE E OVUNQUE
Le nostre soluzioni sono convenienti, veloci e trasparenti.

INIZIA CON
FLATPAY
Comincia subito ad accettare pagamenti con carta in modo facile e veloce. Contattaci e scopri quanto è semplice far crescere la tua attività con Flatpay!

