
Looks like you're visiting from {country}...
Switch to our {language} site for local pricing and products
Päätelaitevinkit
Mikä on hyvityslasku?
IN THIS ARTICLE
This is a div block with a Webflow interaction that will be triggered when the heading is in the view.
Hyvityslasku on lasku, jolla aiemmin lähetetty lasku mitätöidään tai korjataan kokonaan tai osittain. Hyvityslasku tehdään tyypillisesti silloin, kun alkuperäisellä laskulla on virhe, asiakkaalle myönnetään hyvitys tai laskutettu tuote tai palvelu palautetaan.
Milloin hyvityslasku tehdään?
Hyvityslasku tehdään, kun jo lähetettyä laskua täytyy korjata kokonaan tai osittain. Sen avulla alkuperäisen laskun virheellinen summa voidaan oikaista niin asiakkaan kuin yrityksenkin kirjanpidon näkökulmasta.
Tyypillisiä tilanteita, joissa hyvityslasku tehdään, ovat esimerkiksi:
- laskulla on väärä summa
- arvonlisävero on laskettu väärin
- asiakas palauttaa tuotteen
- laskutettu palvelu perutaan kokonaan tai osittain
- asiakkaalle myönnetään alennus jälkikäteen
- laskulla on muu virhe, joka vaikuttaa maksettavaan summaan
Hyvityslasku voi koskea joko koko alkuperäistä laskua tai vain osaa siitä. Jos esimerkiksi yksi useista laskutetuista tuotteista palautetaan, hyvityslaskulle voidaan merkitä vain palautettua tuotetta vastaava summa. Jos taas koko lasku on virheellinen, alkuperäinen lasku voidaan hyvittää kokonaisuudessaan ja tehdä tarvittaessa uusi lasku oikeilla tiedoilla.
Hyvityslasku voidaan tehdä myös silloin, kun asiakas on jo maksanut alkuperäisen laskun. Tällöin hyvityslaskulla korjataan laskutus ja kirjanpito, minkä lisäksi asiakkaalle liikaa maksettu summa palautetaan erikseen tai sovitaan vähennettäväksi seuraavasta laskusta.
Jos laskua ei ole vielä lähetetty asiakkaalle, erillistä hyvityslaskua ei yleensä tarvita, vaan lasku voidaan tavallisesti korjata tai tarvittaessa mitätöidä ennen lähettämistä.
Miten hyvityslasku toimii?
Hyvityslasku lähetetään korjaamaan jo lähetettyä laskua. Käytännössä prosessi etenee näin:
- Tee alkuperäisestä laskusta hyvityslasku
Hyvityslaskulle merkitään hyvitettävä summa negatiivisena. Jos koko lasku hyvitetään, hyvityslasku vastaa alkuperäistä laskua mutta miinusmerkkisenä. - Viittaa alkuperäiseen laskuun
Hyvityslaskussa tulee käydä ilmi, mitä laskua hyvitys koskee. Tavallisesti siinä ilmoitetaan alkuperäisen laskun laskunumero. - Lähetä hyvityslasku asiakkaalle
Asiakas saa hyvityslaskun tiedoksi samalla tavoin kuin alkuperäisen laskun. - Palauta tarvittaessa asiakkaalle maksettu summa
Jos asiakas on jo maksanut alkuperäisen laskun, hyvityslasku ei itsessään siirrä rahaa takaisin. Hyvitettävä summa voidaan palauttaa esimerkiksi pankkisiirrolla tai sopia vähennettäväksi seuraavasta laskusta. Palautuksen käsittelyssä kannattaa tarvittaessa kääntyä oman kirjanpitäjän puoleen. - Tee tarvittaessa uusi lasku
Jos alkuperäinen lasku sisälsi virheellisiä tietoja mutta asiakkaalta pitää edelleen veloittaa oikea summa, lähetä hyvityslaskun jälkeen uusi lasku korjatuilla tiedoilla.
Kokonainen vai osittainen hyvityslasku?
Hyvityslasku voidaan tehdä joko koko alkuperäiselle laskulle tai vain osalle siitä.
Kokonainen hyvitys tehdään esimerkiksi silloin, kun koko lasku on laadittu virheellisesti tai laskutettu palvelu peruuntuu kokonaan. Tällöin hyvityslasku toimii alkuperäisen laskun miinusmerkkisenä vastakappaleena ja nollaa sen summat kirjanpidossa.
Osittainen hyvitys riittää silloin, kun vain osa alkuperäisestä laskusta täytyy korjata. Näin voi olla esimerkiksi silloin, kun asiakas palauttaa yhden useista tuotteista, laskutetusta palvelusta hyvitetään vain osa tai asiakkaalle myönnetään jälkikäteen alennus. Tällöin hyvityslaskulle merkitään vain hyvitettävä osuus sekä siihen liittyvä arvonlisävero.
Jos hyvityksen jälkeen asiakkaalta jää vielä maksettavaa, käsittelytapa riippuu yrityksen laskutuskäytännöistä ja käytössä olevasta järjestelmästä. Joissakin tilanteissa alkuperäisen laskun ja osittaisen hyvityksen erotus jää maksettavaksi. Toisissa tapauksissa alkuperäinen lasku hyvitetään kokonaan ja asiakkaalle tehdään uusi lasku oikealla summalla.
Pitääkö hyvityslasku maksaa?
Asiakas ei maksa hyvityslaskua, vaan se pienentää alkuperäisen laskun maksettavaa summaa tai nollaa sen kokonaan. Jos alkuperäinen lasku on jo maksettu, hyvitetty summa voidaan joko palauttaa asiakkaalle tai vähentää seuraavasta laskusta sen mukaan, mitä asiakkaan kanssa on sovittu.
Mitä tietoja hyvityslaskussa pitää olla?
Hyvityslasku oikaisee alkuperäistä laskua joko kokonaan tai osittain. Se sisältää pääosin samat tiedot kuin alkuperäinen lasku, mutta hyvitettävät summat merkitään negatiivisina, eli kyseessä on niin sanottu miinusmerkkinen lasku. Näin alkuperäisen laskun summat voidaan nollata tai niitä voidaan pienentää kirjanpidossa.
Hyvityslaskussa tulee olla ainakin:
- oma juokseva laskunumero
- selkeä merkintä siitä, että kyseessä on hyvityslasku
- viittaus alkuperäiseen laskuun, esimerkiksi laskunumerolla ja päivämäärällä
- hyvityksen peruste
- hyvitettävä summa sekä arvonlisäveron erittely
- hyvityslaskun loppusumma
Muilta osin hyvityslaskuun sovelletaan samoja laskumerkintävaatimuksia kuin tavalliseen laskuun.
Useimmissa laskutus- ja taloushallinto-ohjelmissa hyvityslaskua ei tarvitse laatia alusta asti käsin, vaan alkuperäisen laskun pohjalta voidaan yleensä luoda automaattisesti miinusmerkkinen vastakappale.
Hyvityslasku kirjanpidossa ja ALV
Hyvityslasku on kirjanpidossa tärkeä tosite, koska sillä oikaistaan alkuperäisen laskun kirjauksia. Sekä alkuperäinen lasku että hyvityslasku tulee säilyttää kirjanpidossa. Hyvityslaskulla tulee olla oma yksilöivä laskutunniste, ja sen yhteys alkuperäiseen laskuun tulee voida jäljittää selkeästi.
Jos alkuperäinen lasku sisältää arvonlisäveroa, myös ALV korjataan hyvityslaskulla samassa suhteessa kuin laskun verollista summaa hyvitetään. Koko laskun hyvityksessä myös siihen liittyvä arvonlisävero hyvitetään kokonaan, kun taas osittaisessa hyvityksessä arvonlisävero korjataan vain hyvitettävää osuutta vastaavalta osalta.
Kirjanpidon ja arvonlisäverotuksen käsittelyssä on tärkeää, että hyvitykset kirjataan oikein. Jos jokin hyvityslaskun käsittelyssä mietityttää, oikea toimintatapa kannattaa varmistaa omalta kirjanpitäjältä.
Näin hyvität kortilla maksetun myynnin
Jos asiakas on maksanut ostoksensa kortilla, maksun hyvitys tehdään yleensä palautuksena kassajärjestelmän kautta eikä hyvityslaskulla. Korttipalautuksessa kyse on aiemmin tehdyn korttiostoksen palauttamisesta asiakkaalle, kun taas hyvityslaskua käytetään laskutetun myynnin korjaamiseen.
Korttimaksua palautettaessa palautettava summa kirjataan kassajärjestelmään, jolloin palautus näkyy myös myyntiraportilla ja myyntitiedot pysyvät ajan tasalla. Palautus voi koskea joko koko ostosta tai vain osaa siitä, esimerkiksi silloin, kun asiakas palauttaa yhden useista ostamistaan tuotteista.
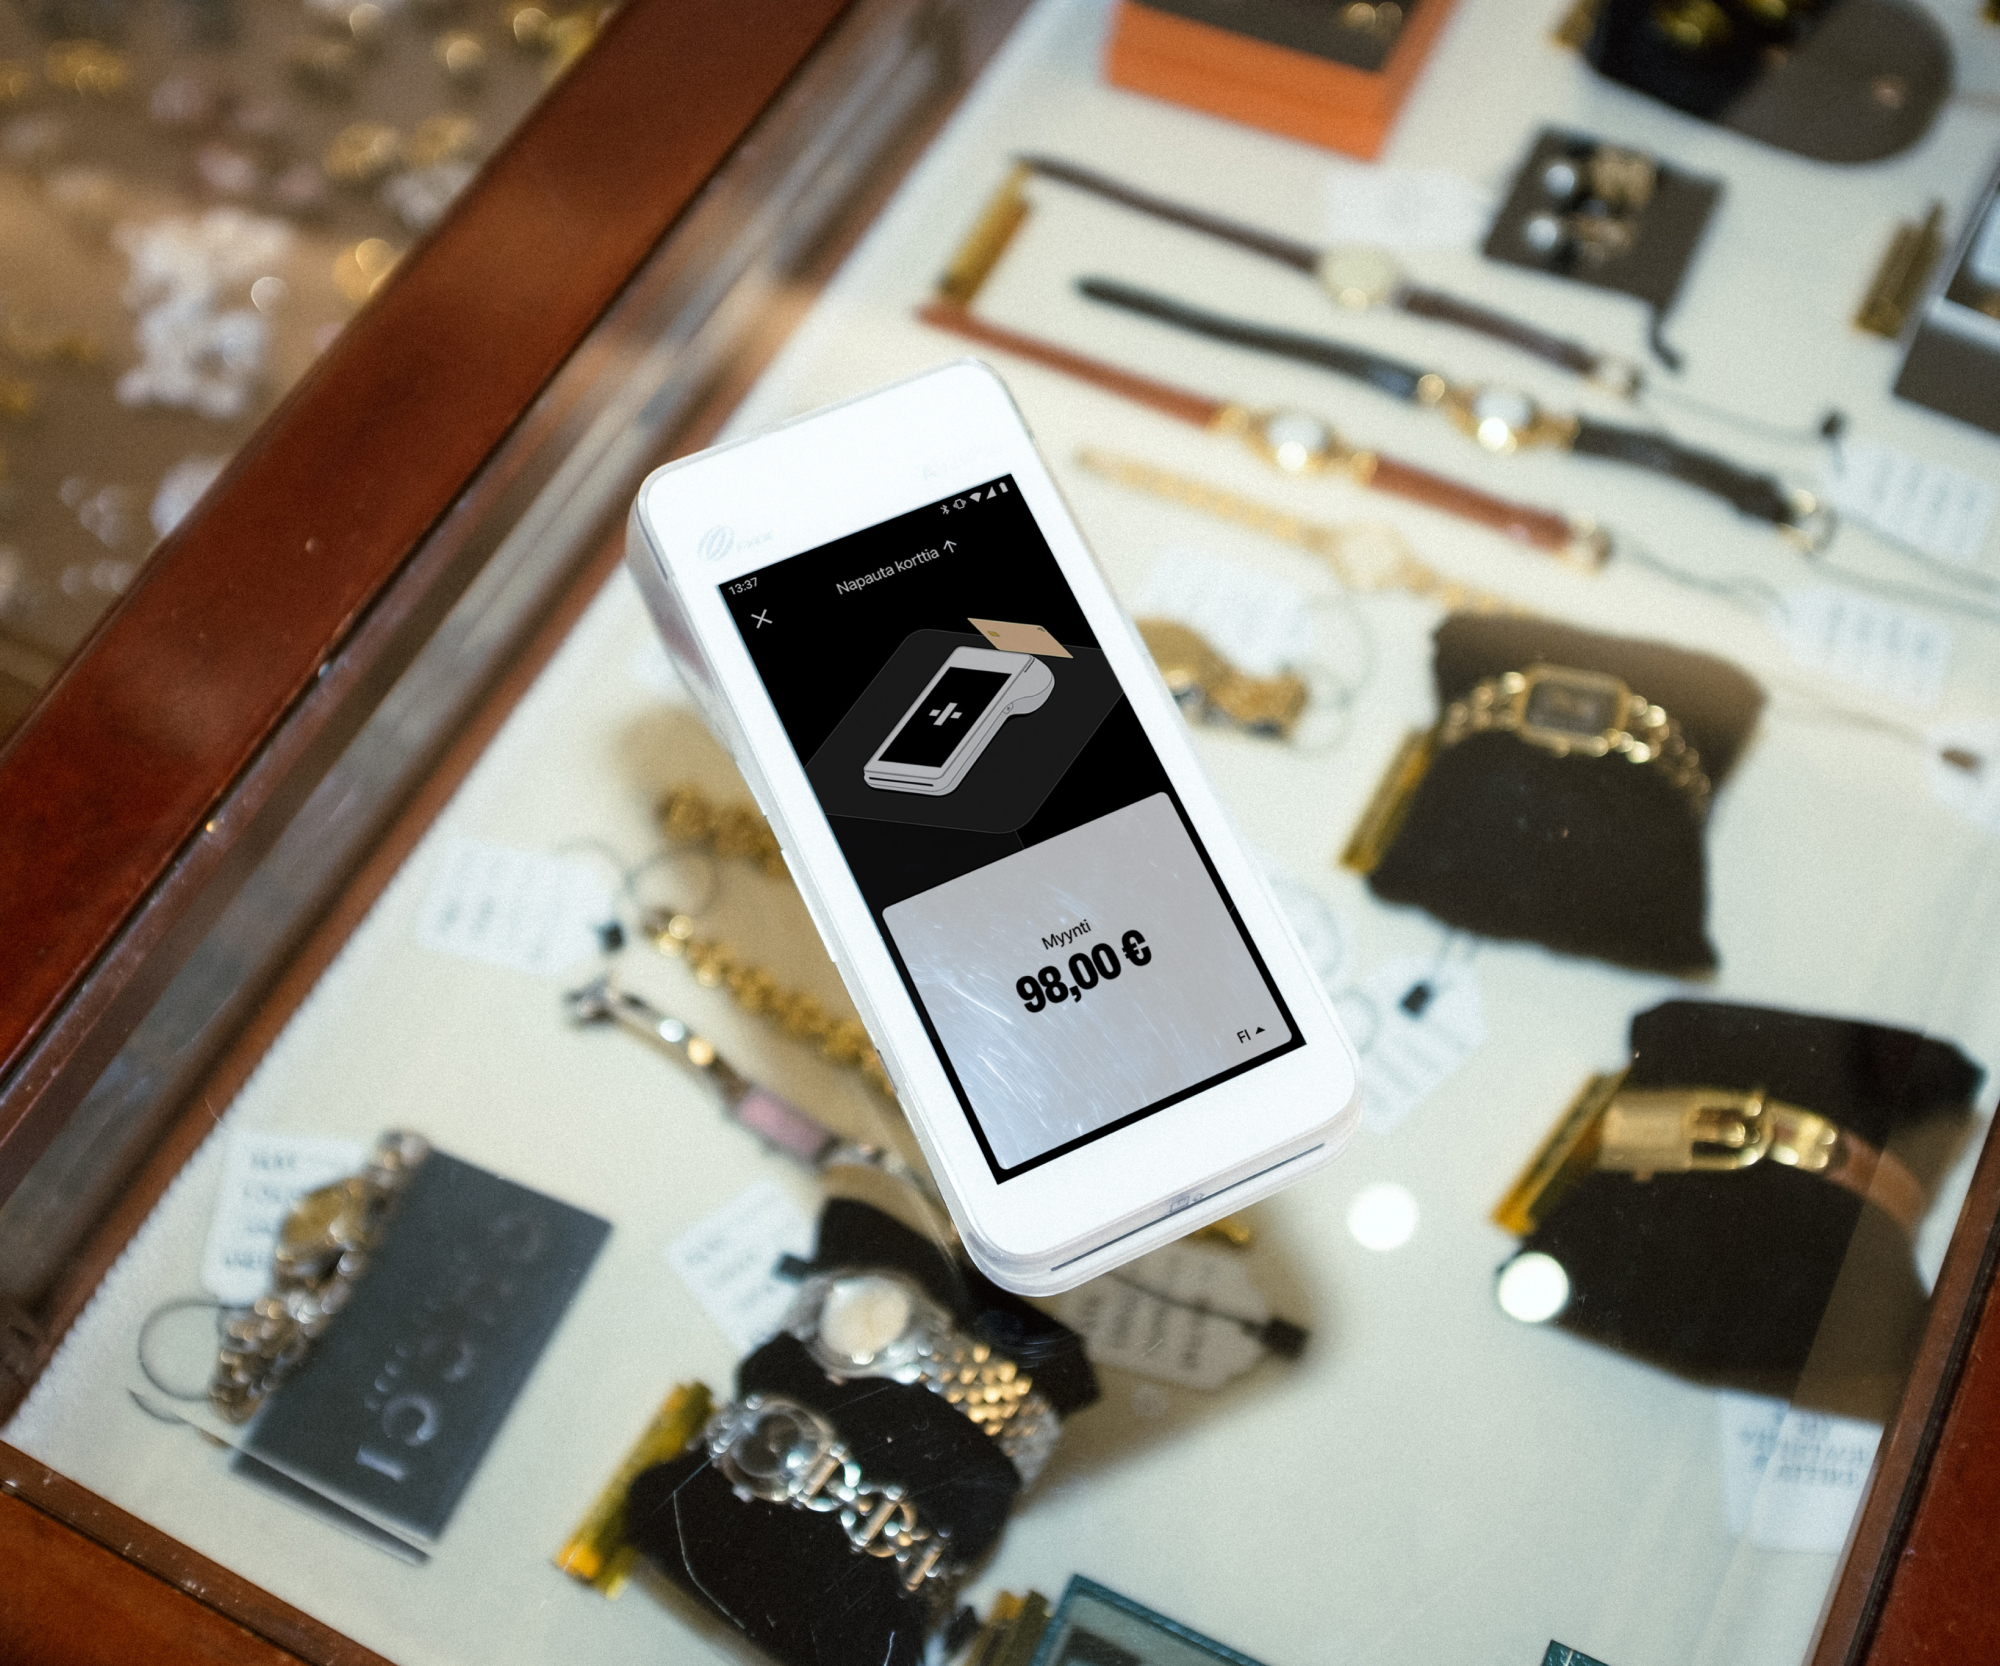
Kun alkuperäinen maksu on vastaanotettu maksupäätteellä, myös palautus voidaan yleensä tehdä maksupäätteen kautta. Kortille tehdyn palautuksen saapuminen vastaanottajan tilille voi kestää muutaman pankkipäivän pankista ja kortinmyöntäjästä riippuen.
Korttipalautusten, kuten muidenkin palautusten, tulee aina perustua todelliseen aiempaan ostotapahtumaan. Yrityksen tulee huolehtia siitä, että palautuksen peruste dokumentoidaan ja siihen liittyvät tositteet säilytetään kirjanpitoa varten.
Usein kysytyt kysymykset hyvityslaskusta
Miten hyvityslasku toimii?
Hyvityslasku oikaisee alkuperäistä laskua negatiivisilla summilla, jolloin laskun summa voidaan kirjanpidollisesti nollata kokonaan tai sitä voidaan pienentää. Hyvityslaskussa viitataan alkuperäiseen laskuun, jotta korjaus voidaan kohdistaa oikein.
Mitä hyvitys tarkoittaa?
Hyvitys tarkoittaa asiakkaalle annettavaa rahallista korvausta, hinnanalennusta tai palautusta. Hyvityslasku puolestaan on varsinainen laskutosite, jolla jo lähetettyyn laskuun tehtävä hyvitys kirjataan.
Onko hyvityslasku pakollinen?
Jos jo lähetettyä laskua täytyy korjata esimerkiksi hinnan, arvonlisäveron tai laskutetun määrän osalta, korjaus tehdään yleensä hyvityslaskulla, jotta muutos näkyy asianmukaisesti myös kirjanpidossa ja ALV-käsittelyssä. Jos laskua ei ole vielä lähetetty, virheen voi yleensä korjata suoraan laskulle ennen lähettämistä.
Miten hyvityslasku kirjataan?
Hyvityslasku kirjataan kirjanpitoon alkuperäistä laskua oikaisevana vastakirjauksena. Sen negatiiviset summat pienentävät tai nollaavat alkuperäisen laskun kirjaukset. Kirjaustapa voi kuitenkin vaihdella tilanteen ja käytössä olevan järjestelmän mukaan, joten oikea käsittely kannattaa varmistaa omalta kirjanpitäjältä.
Voiko hyvityslaskun peruuttaa?
Kirjanpitoon vietyä virheellistä hyvityslaskua ei yleensä poisteta jälkiä jättämättä, vaan virhe korjataan tavalla, jossa alkuperäisen tapahtuman ja korjauksen yhteys säilyy jäljitettävänä. Oikea käsittelytapa kannattaa varmistaa omalta kirjanpitäjältä.
Kuinka kauan hyvityksen saapuminen kestää?
Hyvityslasku ei itsessään siirrä rahaa asiakkaalle. Jos lasku on jo maksettu, summa voidaan palauttaa tilille tai vähentää seuraavasta laskusta. Kortilla maksetun ostoksen palautus tehdään puolestaan korttipalautuksena, ja sen näkyminen asiakkaan tilillä voi kestää muutaman pankkipäivän.

Vastaanota maksuja milloin ja missä tahansa, mille tahansa yritykselle
Kolme ratkaisua, jotka on suunniteltu maksamiseen.



Maksujen vastaanottaminen alkaa tästä
Kauppiaamme antavat meille voimaa, ja olemme sitoutuneet auttamaan heitä kasvattamaan liiketoimintaansa. Me todella välitämme sinun menestyksestäsi.

