
Sembra che tu stia visitando da {country}...
Passa al nostro sito {language} per prezzi e prodotti locali
Consigli sul Terminale
Cos'è il cashback e cosa cambia per chi ha un'attività
IN THIS ARTICLE
This is a div block with a Webflow interaction that will be triggered when the heading is in the view.
Cos'è il cashback e cosa significa per chi ha un'attività
Cashback è un termine che si sente sempre più spesso, ma il suo significato viene spesso confuso con quello di sconto o con il vecchio programma statale ormai concluso. Questo articolo spiega cos'è il cashback, come funziona, e quali forme può assumere.
Analizza anche un aspetto meno noto, cioè cosa significa il cashback per chi gestisce un'attività, e quali alternative esistono per offrire un vantaggio simile per i propri clienti.
- Cos'è il cashback e da dove nasce il termine
- Cashback di Stato o cashback privato, di cosa parliamo oggi
- La differenza tra cashback e sconto
- Le forme più comuni di cashback
- Cosa significa il cashback per chi ha un'attività
Cos'è il cashback
Il termine cashback deriva dall'inglese cash e back, che significano denaro e indietro. Indica il rimborso di una parte della spesa effettuata con carte o app di pagamento.
Il rimborso non avviene nel momento dell'acquisto, ma in un secondo momento, secondo le regole stabilite da chi gestisce il programma. Può trattarsi di una banca, di un istituto di pagamento o di un'app collegata alla carta usata per pagare.
In Italia il termine viene spesso associato al Cashback di Stato, un'iniziativa del Governo attiva tra il 2020 e il 2021 e oggi conclusa.
Cashback di Stato o cashback privato: di cosa parliamo oggi
Il Cashback di Stato nasce con la Legge di Bilancio 2020 (Legge 27 dicembre 2019, n. 160), all'interno del Piano Italia Cashless. Viene attuato con il decreto del Ministero dell'Economia e delle Finanze del 24 novembre 2020, n. 156. Prevede un rimborso del 10% sugli acquisti pagati con strumenti elettronici, fino a un tetto massimo per semestre.
Il programma parte il 1° gennaio 2021. Viene sospeso per il secondo semestre dell'anno con il decreto legge n. 99/2021, pubblicato in Gazzetta Ufficiale il 1° luglio 2021. La sospensione diventa definitiva con la Legge di Bilancio 2022 (Legge 30 dicembre 2021, n. 234).
Oggi il Cashback di Stato non esiste più. Chi parla di cashback nel 2026 si riferisce quindi a iniziative private promosse da banche, app di pagamento o carte. Sono programmi indipendenti tra loro, regolati dalle condizioni di ciascun operatore, non un programma statale.
Cashback e sconto: la differenza che confonde tutti
Lo sconto riduce il prezzo nel momento del pagamento. Il cliente paga subito un importo più basso rispetto al prezzo di listino.
Il cashback funziona in modo diverso. Il cliente paga il prezzo pieno, e solo dopo riceve indietro una parte della somma spesa. Il rimborso può arrivare sul conto corrente, sulla carta o come credito da usare per acquisti successivi, a seconda del programma.
La differenza principale riguarda quindi il momento in cui il vantaggio diventa concreto per chi acquista. Con lo sconto il risparmio è immediato. Con il cashback il risparmio arriva in un secondo momento, e dipende dal rispetto delle condizioni previste dal programma.
Le forme più comuni di cashback
Il cashback può funzionare in modi diversi, a seconda di chi lo offre.
Con le carte di pagamento, l'istituto emittente restituisce una percentuale della spesa fatta con quella carta. La percentuale e le condizioni variano da un programma all'altro, e spesso riguardano solo alcune categorie di acquisti.
Con le app di pagamento, il meccanismo è simile, ma il rimborso viene gestito direttamente dall'app collegata al conto o alla carta del cliente, senza passare dall'istituto bancario tradizionale.
Esistono poi piattaforme dedicate, a cui ci si registra separatamente. Il cliente acquista tramite link o codici forniti dalla piattaforma stessa. Quindi ottiene un rimborso sulla base di accordi commerciali con i singoli negozi o siti convenzionati.
In tutti i casi il principio resta lo stesso e una parte della spesa torna al cliente, in un momento successivo all'acquisto.
Cosa significa il cashback per chi ha un'attività
Il cashback è sempre un meccanismo che si svolge altrove, gestito da banche, app o piattaforme di pagamento. Chi vende un prodotto o un servizio non è coinvolto direttamente nel processo.
Il cashback che non coinvolge il negozio
Nella maggior parte dei casi, il cashback dipende da un accordo tra il cliente e chi ha emesso la carta o l'app usata per pagare. Il negozio non vede un taglio del proprio guadagno legato a quel rimborso, e non deve gestire nessun accredito in prima persona.
Il cashback a cui il negozio può aderire
Esiste però anche un'altra forma di cashback, meno diffusa ma diversa nella sostanza. Alcuni programmi legati ai circuiti di pagamento permettono ai negozi di diventare esercenti convenzionati, così che il cashback valga sugli acquisti fatti nel proprio punto vendita. In questo caso l'attività partecipa in modo attivo, e la sua adesione fa parte di un accordo commerciale diretto con l'istituto o il circuito.
Ci sono anche piattaforme che estendono il cashback ai negozi fisici tramite la scansione dello scontrino. Il cliente carica la prova d'acquisto sulla piattaforma e riceve un rimborso, senza legami con il metodo di pagamento usato in cassa.
In entrambi i casi, le condizioni commerciali per il negozio variano da programma a programma. Costi, requisiti e modalità di adesione vanno verificati direttamente con chi gestisce l'iniziativa.
Un'alternativa nelle mani dell'esercente: lo sconto differito
C'è un terzo modo per costruire un vantaggio simile al cashback, ma gestito interamente dal negozio. Non richiede accordi con banche, app o circuiti di pagamento.
Consiste nell'offrire ai clienti un credito o uno sconto da usare in un acquisto successivo. Il cliente spende oggi, e riceve un vantaggio da spendere in negozio in un secondo momento.
Perché non è un vero cashback
Dal punto di vista normativo, questo meccanismo non è un cashback. Restituisce un vantaggio economico solo sotto forma di riduzione di prezzo, non di denaro. Per questo viene trattato come uno sconto, non come un rimborso.
La distinzione ha una base precisa nella normativa italiana. Il DPR 430/2001 disciplina le iniziative promozionali con premio. L'articolo 6, alle lettere c) e c-bis), esclude dagli obblighi del decreto i casi in cui i punti accumulati sono utilizzabili solo per ottenere uno sconto sull'acquisto successivo.
Se invece i punti vengono convertiti in beni, servizi di terzi o esperienze diverse da uno sconto, l'iniziativa diventa un'operazione a premio a tutti gli effetti. In quel caso si applicano gli obblighi pieni del decreto, tra cui un regolamento formale e una comunicazione preventiva.
Un vantaggio pratico per chi gestisce un'attività
Restare nell'ambito dello sconto differito permette di costruire un programma di fidelizzazione con meno adempimenti. Non serve gestire rimborsi in denaro. Non serve un accordo con soggetti esterni. Il vantaggio resta legato a un ritorno del cliente nello stesso negozio.
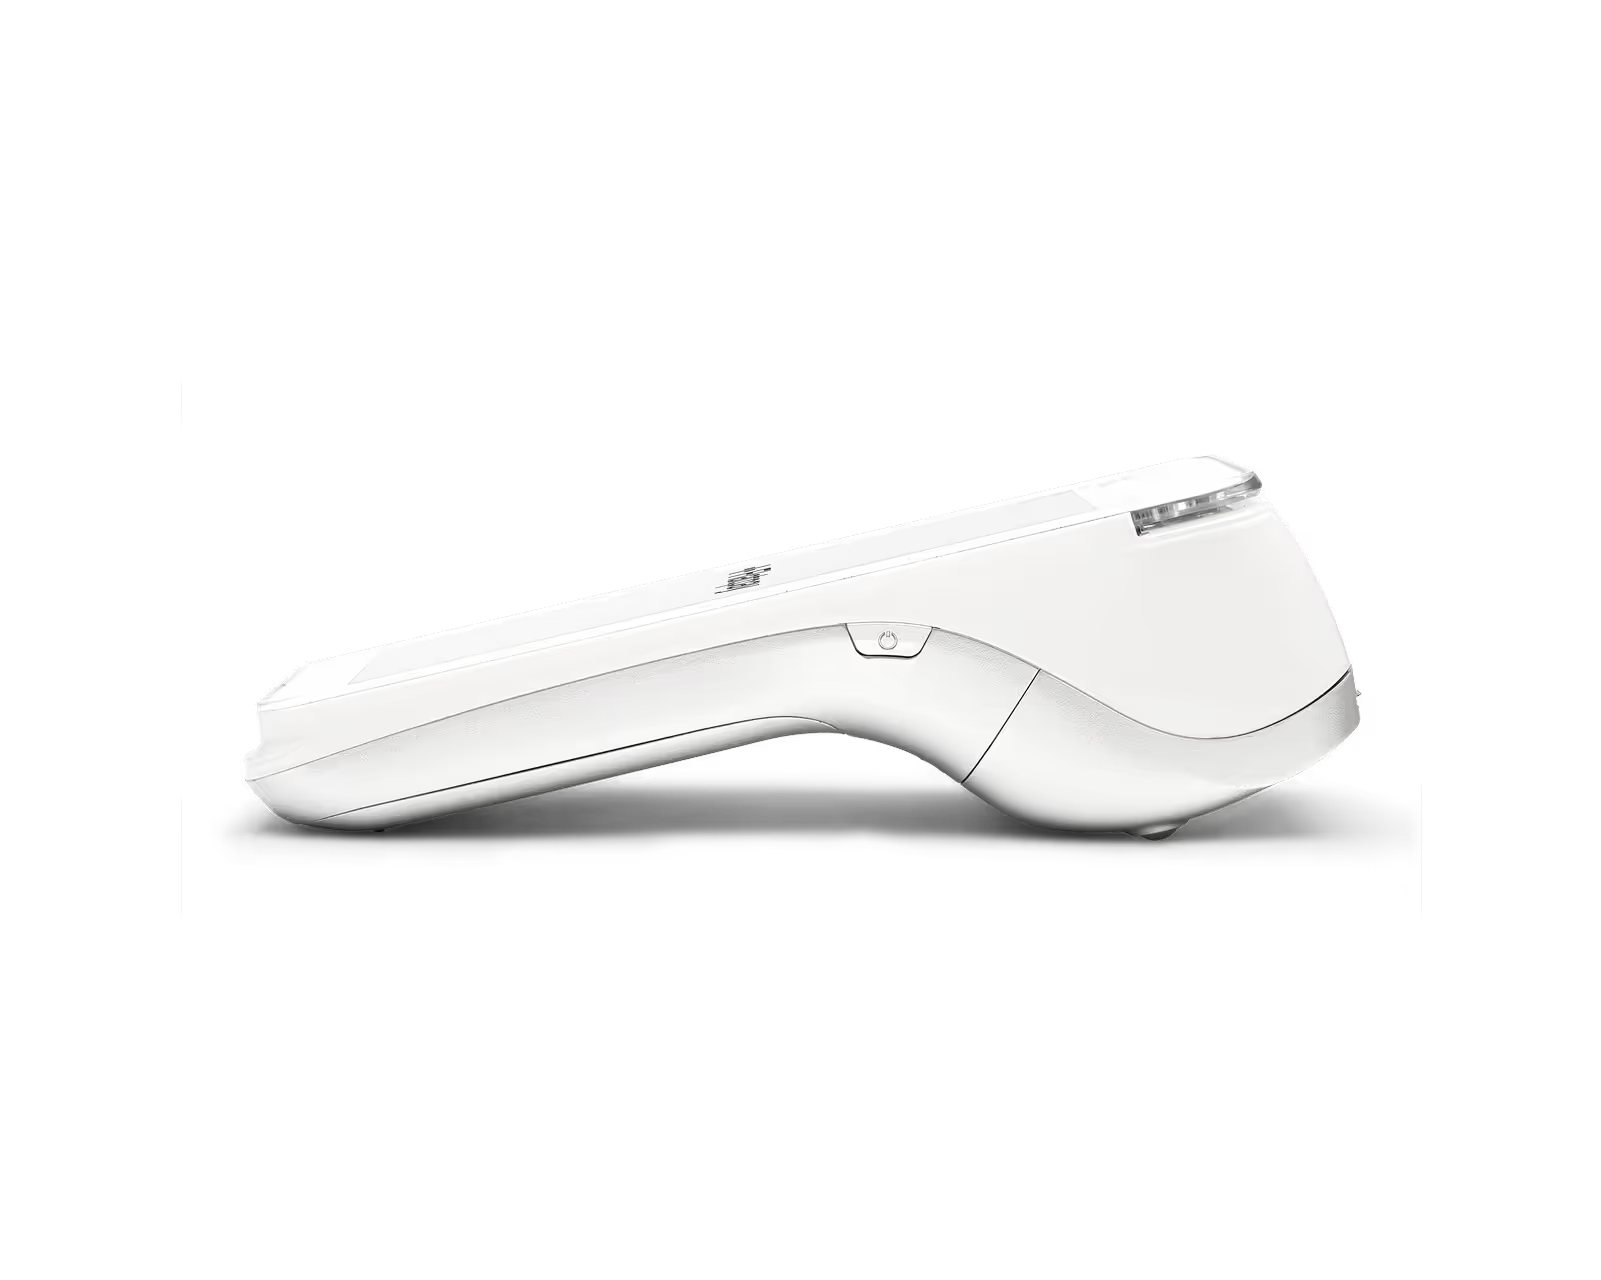
Se hai un'attività e cerchi una soluzione per accettare pagamenti con carta, Flatpay offre il terminale POS e la Cassa Integrata senza canone mensile, commissione fissa e nessun costo nascosto.
Domande frequenti
Il cashback deve essere riportato in dichiarazione dei redditi?
In generale no. L'Agenzia delle Entrate, con la risposta all'interpello n. 338 del 12 maggio 2021, ha chiarito che il rimborso cashback non costituisce reddito imponibile. Fa eccezione il cashback ottenuto tramite formule come porta un amico, che rientra tra i redditi diversi previsti dall'articolo 67, comma 1, lettera l), del TUIR, e va indicato in dichiarazione.
Il Cashback di Stato esiste ancora nel 2026?
No. Il programma, introdotto con la Legge di Bilancio 2020 (Legge 27 dicembre 2019, n. 160), si è concluso il 31 dicembre 2021, come stabilito dalla Legge di Bilancio 2022 (Legge 30 dicembre 2021, n. 234). Oggi il termine cashback si riferisce solo a iniziative private.
Qual è la differenza tra cashback e sconto?
Lo sconto riduce il prezzo nel momento del pagamento. Il cashback restituisce una parte della spesa dopo l'acquisto, secondo le condizioni del programma a cui è collegato.
Il cashback comporta un costo per il negozio che accetta il pagamento?
Dipende dal tipo di cashback. Nella maggior parte dei casi no, perché il rimborso è gestito e finanziato da chi ha emesso la carta o l'app di pagamento. Fa eccezione il cashback merchant-based, dove il negozio aderisce a un accordo commerciale con un circuito o una piattaforma.
Un'attività può offrire ai clienti un vantaggio simile al cashback?
Sì, sotto forma di sconto su un acquisto successivo. Il DPR 430/2001, all'articolo 6 lettere c) e c-bis), classifica questa iniziativa come manifestazione esclusa, con adempimenti più leggeri rispetto a un'operazione a premio vera e propria.


ACCETTA PAGAMENTI CON CARTA SEMPRE E OVUNQUE
Le nostre soluzioni sono convenienti, veloci e trasparenti.



INIZIA CON
FLATPAY
Comincia subito ad accettare pagamenti con carta in modo facile e veloce. Contattaci e scopri quanto è semplice far crescere la tua attività con Flatpay!

